事業モデル
当社は熱可塑性コルゲートパイプと関連する水管理製品の設計・製造・販売を手掛け、米国・カナダ・その他国際市場で事業を展開しています。事業は雨水排水と汚水処理の2つのセグメントに分かれ、単壁・二重壁・三重壁のポリプロピレン製・ポリエチレン製パイプ、プラスチック製浸透槽、浄化槽、雨水貯留・抑制システム、排水フィルターなどを提供しています。また、土壌安定化や侵食防止などのための建設用繊維やジオシンセティック製品の販売も行っています。
製品は非住宅、住宅、農業、インフラ用途向けに、自社の流通センター網を通じて販売されており、顧客は主に建設会社や自治体など法人中心のビジネスモデルです。従業員数は6,425人で、オハイオ州ヒリアードに本社を置いています。
KPI
最新会計年度(FY2026)の売上高は30.5億ドル(3,050,376,000ドル)で、前年比5.0%の増収となりました。一方、営業利益率は20.9%と、前期の22.8%から低下しています。純利益は前年比5.3%の減少となり、ROEも22.1%と前期の27.8%から低下しました。
直近3期の推移を見ると、売上高はFY2024の28.7億ドルからFY2025の29億ドル、FY2026の30.5億ドルへと着実に増加していますが、営業利益率は25.2%→22.8%→20.9%と年々低下しており、収益性の悪化傾向が続いています。ROEも40.4%→27.8%→22.1%と大幅に低下しており、資本効率の低下が懸念されます。
業績推移
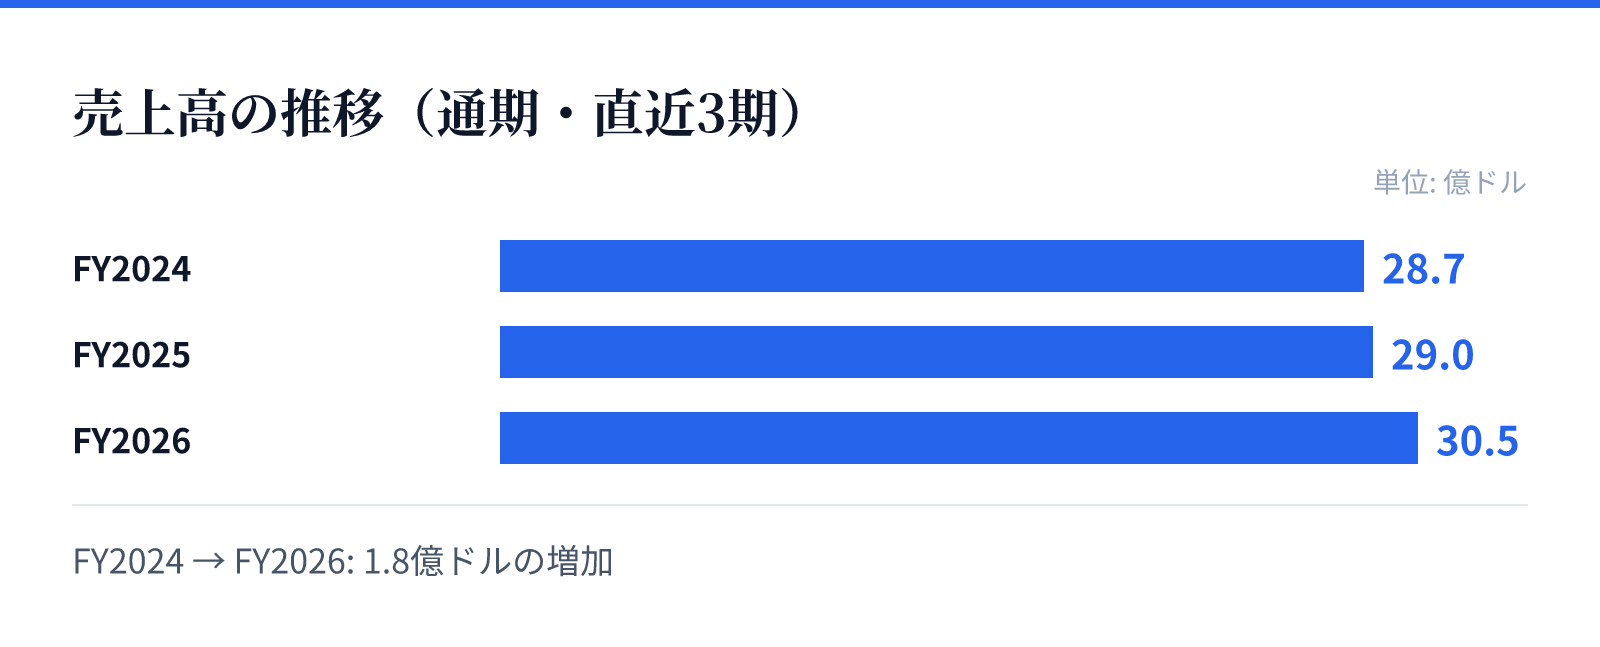
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は28.7億ドル。
FY2025の売上高は29.0億ドル。
FY2026の売上高は30.5億ドル。
成長ドライバー
売上成長の主な原動力は、米国におけるインフラ老朽化に伴う水管理製品の需要拡大です。特に、雨水排水や汚水処理に関する規制強化や、気候変動に伴う豪雨災害への対策需要が、パイプや排水システムの販売を押し上げているとみられます。また、農業分野での灌漑や排水需要も安定した成長要因となっています。
さらに、同社は国際展開も進めており、カナダやその他の海外市場での販売が増収に寄与しています。製品ラインナップの拡充や、建設用繊維などの関連製品の販売も成長を支えています。ただし、最新年度の増収率は5.0%と前期の伸びから鈍化しており、成長ペースは緩やかになっています。
リスク
主要なリスクは、建設需要の変動です。住宅・非住宅建設は景気に敏感で、金利上昇や景気後退時には需要が減少する可能性があります。また、原材料価格の高騰やサプライチェーンの混乱が、製造コストを押し上げ、利益率をさらに圧迫するリスクがあります。
さらに、営業利益率とROEの低下傾向が続いており、競争激化や価格競争による収益性悪化のリスクがあります。海外展開に伴う為替変動や規制変更の影響も無視できません。加えて、水管理製品は環境規制の影響を受けやすく、規制強化に伴うコスト増加や製品基準の変更が事業に影響を与える可能性があります。
競合
競争環境としては、熱可塑性パイプ市場には複数の競合他社が存在し、価格競争が激しくなっています。同社は幅広い製品ポートフォリオと流通網を強みとしていますが、競合他社も同様の製品を提供しており、差別化が課題です。特に、低価格帯の製品を提供する新興メーカーや、代替素材(コンクリートや金属)のパイプとの競合も存在します。
同社は、高品質な製品と総合的な水管理ソリューションの提供により競争優位性を維持しようとしていますが、市場シェアの維持には継続的な製品開発とコスト管理が不可欠です。また、国際市場では現地企業との競争も激しく、価格競争力が求められます。
バリュエーション
最新の市場データによると、株価は134.53ドル(2026年9月1日時点)で、時価総額は約103億ドル(10,330百万ドル)です。PERは23.66倍、PBRは5.45倍、配当利回りは0.58%となっています。
PERは23倍台と、市場平均と比較してやや高めの水準にありますが、収益性の低下を考慮すると、現在の評価は割高感があるとも言えます。PBRは5倍を超えており、株主資本に対して株価が高く評価されていることを示しています。配当利回りは0.58%と低く、成長投資に資金を振り向けているとみられます。今後の業績動向次第では、バリュエーションの調整が起こる可能性があります。