事業モデル
Worthington Enterprisesは、消費者向け製品と建築製品の2つのセグメントで構成される産業製造企業です。消費者向け製品部門では、手持ちトーチやライター、キャンプ用品、風船キット、ガスグリルなどを、量販店や小売店、卸売業者向けに提供しています。建築製品部門では、冷媒ガスシリンダーや液化石油ガスシリンダー、井戸水タンク、天井吊りシステムなどを、商業・住宅市場向けに供給しています。
同社の収益構造は、製品販売による一回限りの収入が中心で、継続的なサービス収入は限定的です。ただし、ブランド力のある製品群を幅広く展開し、多様な顧客基盤を持つことで、安定した需要を取り込んでいます。
KPI
最新会計年度(FY2026)の売上高は13.8億ドル(1,381,292,000ドル)で、前年比19.7%増と大幅に拡大しました。営業利益率は6.0%で、前年の4.4%から改善しています。純利益は前年比62.5%増と大きく伸び、ROEは15.2%と高水準を維持しています。
従業員数は3,800人で、売上高の拡大に対して効率的な運営が行われているとみられます。現金及び現金同等物は2,773万ドルと、流動性は十分に確保されています。
業績推移
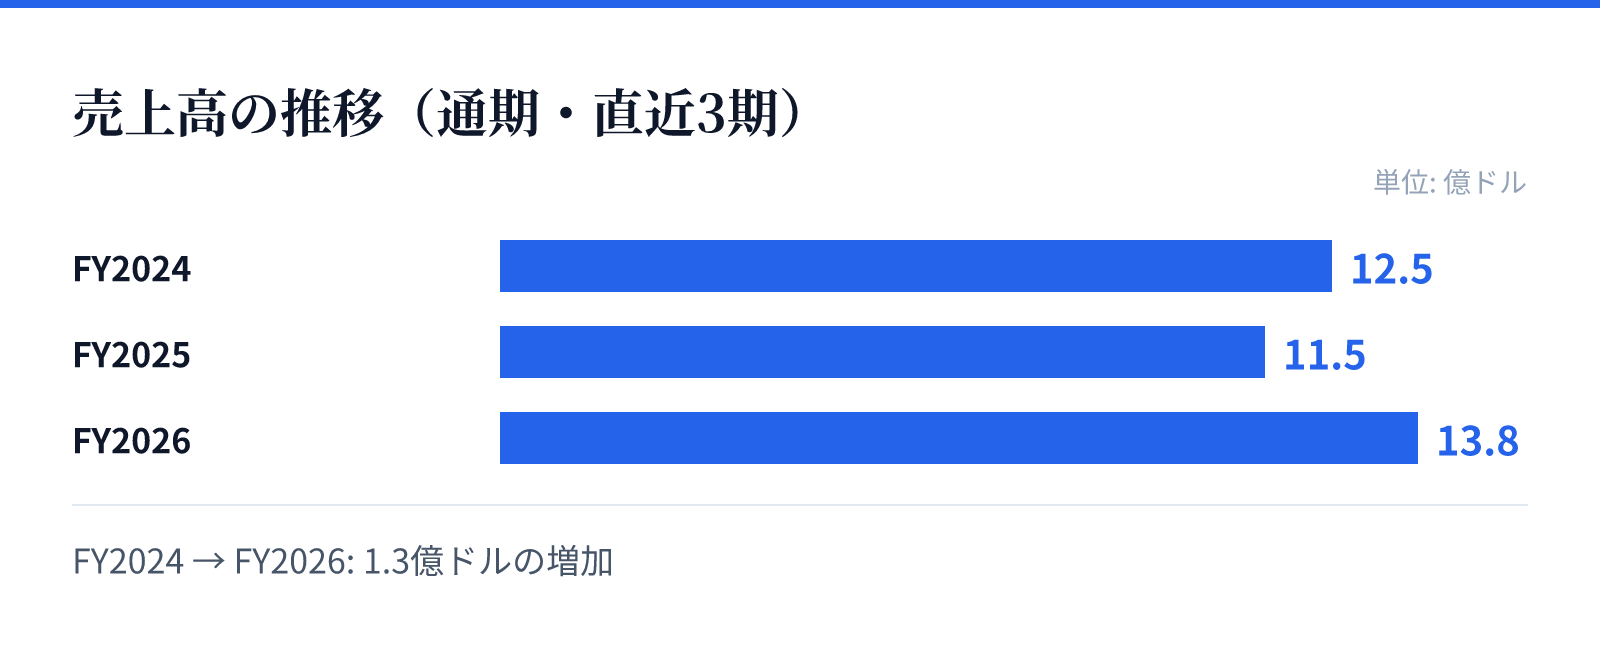
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は12.5億ドル。
FY2025の売上高は11.5億ドル。
FY2026の売上高は13.8億ドル。
成長ドライバー
成長の主な原動力は、消費者向け製品部門の需要拡大と、建築製品部門の市場回復です。特に、アウトドア用品や工具、ガスグリルなどの製品は、ライフスタイルの変化に伴い需要が増加しています。また、建築製品部門では、住宅市場の堅調さを背景に、天井システムや金属フレームの需要が伸びています。
さらに、同社はブランド力の強化と新製品の投入に注力しており、高付加価値製品の販売が収益性向上に寄与しています。売上高の増加と営業利益率の改善は、これらの戦略が奏功していることを示しています。
リスク
主要なリスクとして、原材料価格の変動が挙げられます。金属やガスなどの原材料コストが上昇すると、利益率が圧迫される可能性があります。また、消費者向け製品は景気変動の影響を受けやすく、景気後退時には需要が減少するリスクがあります。
さらに、建築製品部門は住宅市場や商業建設の動向に依存しており、金利上昇や建設投資の減速があれば業績に悪影響を及ぼす可能性があります。加えて、同社は国際展開が限定的であり、為替変動や海外市場のリスクは相対的に小さいものの、国内市場の競争激化には注意が必要です。
競合
競争環境としては、消費者向け製品部門では、工具やアウトドア用品の分野で多くの競合他社が存在します。同社は、BernzomaticやColemanなどの強力なブランドを保有しており、ブランド認知度と品質で差別化を図っています。建築製品部門では、ガスシリンダーやタンクの分野で、専門メーカーとの競争がありますが、同社は長年の実績と技術力で優位性を保っています。
競争優位性の源泉は、多様な製品ポートフォリオと確立された販売網です。また、製品の安全性と信頼性に対する評価が高く、顧客からの信頼を獲得しています。
バリュエーション
最新の市場データによると、株価は56.82ドルで、時価総額は約28億ドル(2,804百万ドル)です。PERは18.43倍、PBRは2.81倍、配当利回りは1.38%となっています。
これらの指標は、同社の収益性と成長性を考慮すると、妥当な水準と評価できます。特に、ROEが15.2%と高いことから、株主資本を効率的に活用しているとみられ、投資家にとって魅力的な投資先となり得ます。ただし、今後の業績動向や市場環境によっては、バリュエーションが変動する可能性があります。