事業モデル
Warby Parkerは、米国とカナダでアイウェア製品を小売店舗とEコマースプラットフォームを通じて販売しています。主力商品は眼鏡とサングラスで、単焦点、累進、調光、偏光、ブルーライトカット、着色、度なしレンズ、コンタクトレンズを提供しています。また、ケースやポーチ、レンズキット、トラベルケース、レンズクロス、曇り止めスプレー、サンクリップオンなどのアクセサリーも販売しています。さらに、店舗、ウェブサイト、モバイルアプリを通じて、眼科検診や視力検査、光学サービスも提供しています。
同社は2009年に設立され、ニューヨークに本社を置き、従業員数は2,275人です。小売とEコマースを組み合わせた販売モデルにより、顧客に直接製品を提供するD2C(Direct-to-Consumer)型のビジネスを展開しています。
KPI
最新会計年度(FY2025)の売上高は8.7億ドル(871,905,000 USD)で、前年比13.0%増と2桁成長を維持しました。営業利益率は-0.6%と赤字幅が大幅に縮小し、純利益は黒字転換を果たしています。ROEは0.4%とプラスに転じ、前年度の-6.0%から改善しました。
現金及び現金同等物は2.9億ドル(292,674,000 USD)を保有しており、財務基盤は安定しています。従業員数は2,275人で、店舗網とEコマースを活用した事業展開を続けています。
業績推移
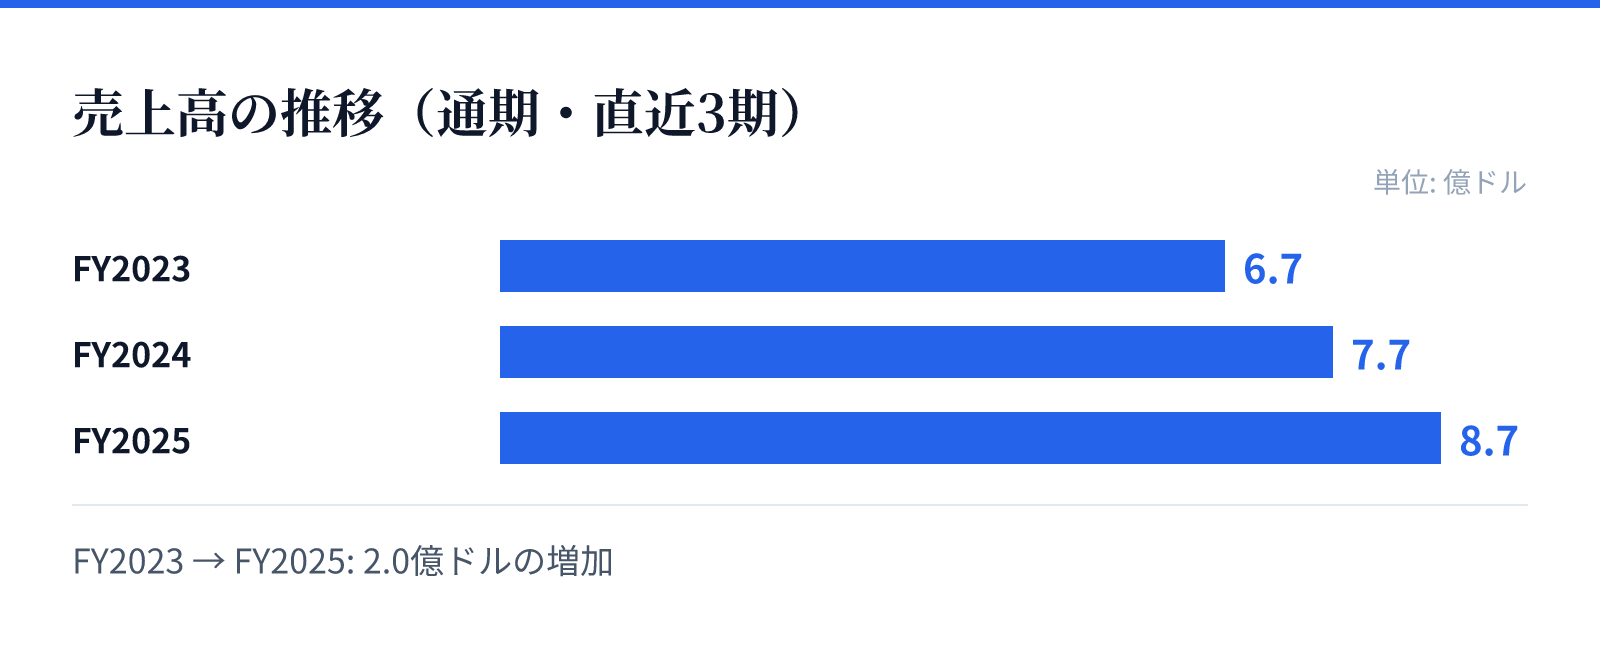
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は6.7億ドル。
FY2024の売上高は7.7億ドル。
FY2025の売上高は8.7億ドル。
成長ドライバー
売上高はFY2023の6.7億ドルからFY2024の7.7億ドル、FY2025の8.7億ドルへと一貫して成長しており、年平均で約14%の成長率を示しています。この成長は、店舗網の拡大とEコマースの強化による販売チャネルの多様化が寄与しているとみられます。また、コンタクトレンズやアクセサリーなどの周辺製品の拡充も売上増に貢献している可能性があります。
さらに、眼科検診や視力検査などのサービス提供により、顧客単価の向上やリピート率の改善を図っています。黒字転換を達成したことで、今後の利益成長への期待が高まっています。
リスク
競争が激しいアイウェア市場において、価格競争や差別化の難しさがリスクです。また、小売店舗の運営コストや人件費の上昇が利益率を圧迫する可能性があります。さらに、消費者需要の変動や景気後退時には、 discretionary spending(裁量支出)の減少により売上が影響を受けるリスクがあります。
為替変動やサプライチェーンの混乱も、海外展開や製品調達に影響を与える可能性があります。また、ブランドイメージの毀損やデータセキュリティの問題が発生した場合、顧客信頼を損なうリスクがあります。
競合
アイウェア市場では、従来の小売チェーンやオンライン競合他社との競争が激化しています。Warby Parkerは、D2Cモデルと手頃な価格設定で差別化を図っていますが、同様の戦略を取る競合も存在します。また、高級ブランドやラグジュアリーセグメントとの競争もあり、ブランドポジショニングが重要です。
同社は、店舗体験とオンラインの利便性を組み合わせたオムニチャネル戦略で競争に対抗しています。さらに、自社ブランドの製品開発や独自のデザインにより、競争優位性を維持しようとしています。
バリュエーション
最新の市場データによると、株価は24.185ドル(2026-09-01時点)で、時価総額は約30.9億ドル(3,090百万USD)です。PERは416.67倍と非常に高く、市場は今後の大幅な利益成長を織り込んでいることを示しています。PBRは8.16倍で、純資産に対して株価が割高に評価されています。
配当は実施しておらず、成長投資に資金を充当しているとみられます。高いバリュエーションは、黒字転換後の収益拡大が続くという期待を反映していますが、期待を下回る業績となった場合には株価調整のリスクがあります。