事業モデル
ワールド・アクセプタンスは、米国で消費者金融事業を展開しており、銀行や信用組合などの伝統的な金融機関を利用しにくい個人向けに、短期の少額分割ローンや中期の大口分割ローンを提供しています。また、関連する信用保険や付随商品・サービス、所得税申告書の作成・電子申告サービス、自動車クラブ会員権も提供しています。
同社は1962年に設立され、サウスカロライナ州グリーンビルに本社を置き、約2,907人の従業員を擁しています。収益の大部分はローンに対する金利収入と関連手数料から得られており、顧客基盤は他の消費者信用手段へのアクセスが限られた個人に特化しているのが特徴です。
KPI
最新会計年度(FY2026)の売上高は5.4億ドル(535,724,032ドル)で、前年比+2.7%の増収となりました。一方、純利益は前年比-61.2%と大幅に減少しており、収益性の悪化が顕著です。
自己資本利益率(ROE)はFY2024の18.2%からFY2025には20.4%に改善しましたが、FY2026には9.9%に急低下しました。現金及び現金同等物は1,042万ドル(10,420,032ドル)と、流動性は限定的です。
業績推移
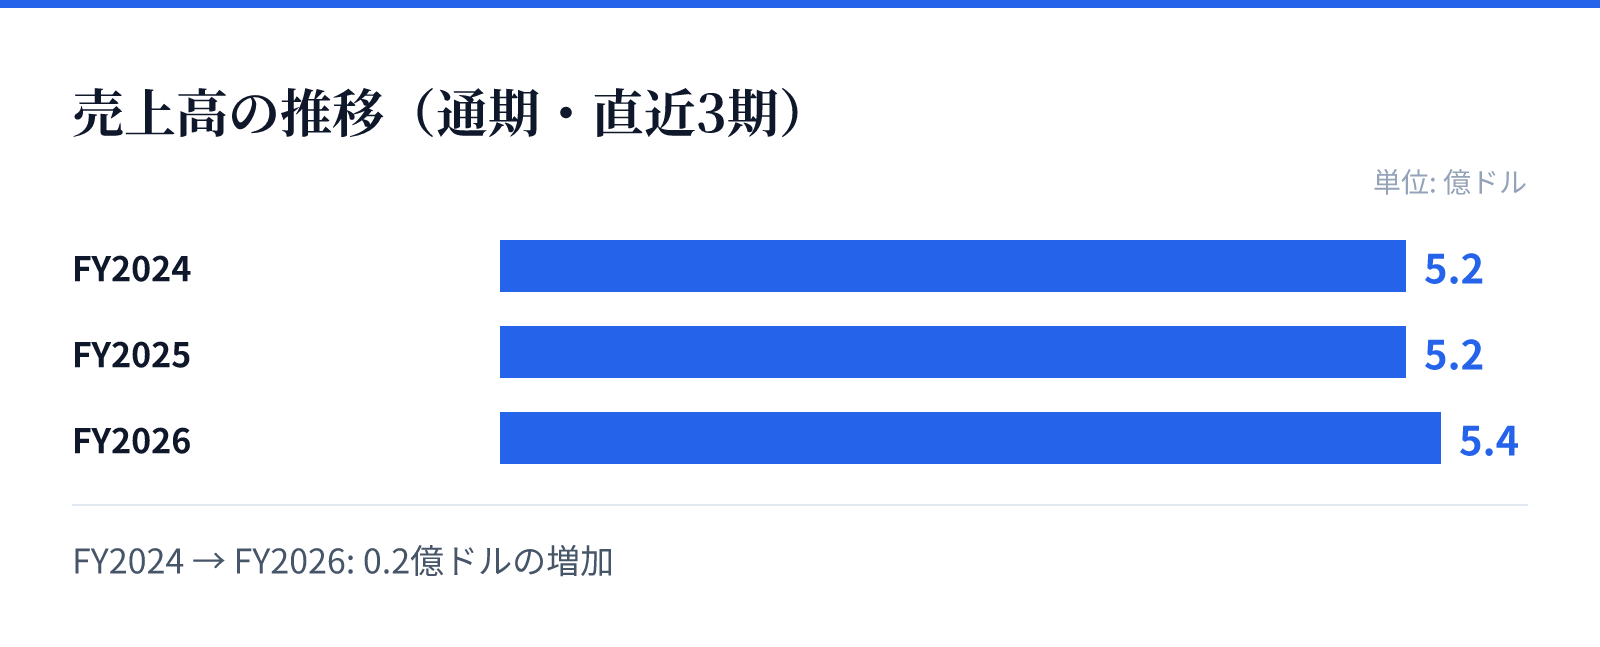
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は5.2億ドル。
FY2025の売上高は5.2億ドル。
FY2026の売上高は5.4億ドル。
成長ドライバー
売上高はFY2024の5.2億ドルからFY2026の5.4億ドルへと緩やかな成長を続けており、中期的な成長ドライバーとして、既存顧客への追加融資や新規顧客の開拓が挙げられます。また、所得税申告サービスや自動車クラブ会員権などの付随サービスが収益の多様化に寄与しています。
さらに、同社は伝統的な金融機関を利用できない個人向けに特化したニッチ市場で事業を展開しており、この市場での需要は景気変動に左右されにくい可能性があります。ただし、最新年度の純利益減少は、貸倒損失の増加や規制強化の影響が考えられ、成長の持続性には注意が必要です。
リスク
最大のリスクは、貸倒れリスクです。対象顧客層は信用力が低い個人が中心であり、経済悪化時には貸倒損失が急増する可能性があります。実際、最新年度の純利益は前年比61.2%減と大幅に減少しており、与信コストの増加が収益を圧迫したとみられます。
また、消費者金融業界は州ごとに異なる規制の対象であり、金利上限や貸付条件の変更が事業モデルに直接影響を与える可能性があります。さらに、競争の激化により貸出金利の引き下げを余儀なくされるリスクもあり、収益性の低下につながる恐れがあります。
競合
競争環境としては、銀行、信用組合、他の消費者金融会社、クレジットカード貸付業者などが挙げられます。同社はこれらの伝統的な金融機関を利用できない個人向けに特化しているため、直接的な競合は限定的ですが、オンライン融資プラットフォームやフィンテック企業の台頭により競争が激化しています。
同社の競争優位性は、長年の実績によるブランド力と、対面サービスを中心とした顧客関係の構築にあります。しかし、デジタル化が進む中で、オンラインサービスへの対応が遅れれば、競争力を失うリスクがあります。
バリュエーション
最新の市場データによると、株価は184ドル(2026年9月1日時点)で、時価総額は約8.8億ドル(878百万ドル)です。PERは23.81倍、PBRは2.35倍となっており、収益性の低下を考慮すると、やや割高な水準とみられます。
配当利回りはデータがなく、無配または未取得のため、配当による株主還元は期待できません。今後の業績回復がバリュエーションの正当性を左右するでしょう。