事業モデル
WesBancoはウェストバージニア州を中心に、オハイオ、ペンシルベニア、ケンタッキーなど7州で事業を展開する銀行持ち株会社です。地域密着型のコミュニティバンキングを主力とし、個人・法人向けに預金、融資、住宅ローン、ホームエクイティラインなどを提供しています。また、信託・投資サービス部門では、個人・法人向けの信託業務、証券仲介、投資顧問業務、ミューチュアルファンドの運用助言などを行い、手数料収入を獲得しています。さらに、保険代理店業務として財産保険、傷害保険、生命保険、タイトル保険を提供し、多角的な収益源を構築しています。
同行は1870年創業の歴史を持ち、現在は約3,000人の従業員を擁し、支店網とATMを通じて顧客にサービスを提供しています。預金は要求払預金、普通預金、マネーマーケット預金、譲渡性預金など多様な商品を扱い、貸出は商業・産業向け、不動産担保、消費者ローンなど幅広いポートフォリオを組成しています。また、国際送金や信用状の発行なども手掛け、地域企業の国際取引も支援しています。
KPI
最新会計年度(FY2025)の売上高は9.7億ドル(974,131,000ドル)で、前年比62.3%増と大幅に拡大しました。純利益も前年比47.3%増加しており、収益性の改善が進んでいます。一方、自己資本利益率(ROE)は5.5%で、前期の5.4%からほぼ横ばいです。FY2023のROEは6.3%だったため、直近3年では低下傾向にありますが、売上高はFY2023の5.9億ドルからFY2024の6億ドル、FY2025の9.7億ドルへと一貫して増加しています。
現金及び現金同等物は8.7億ドル(871,774,000ドル)と潤沢で、流動性は高い水準にあります。従業員数は2,996人で、地域密着型の銀行として効率的な運営を維持しています。売上高の急増は、おそらく金利環境の変化や貸出資産の拡大、手数料収入の増加などが寄与したとみられますが、詳細な内訳は資料に明記されていません。
業績推移
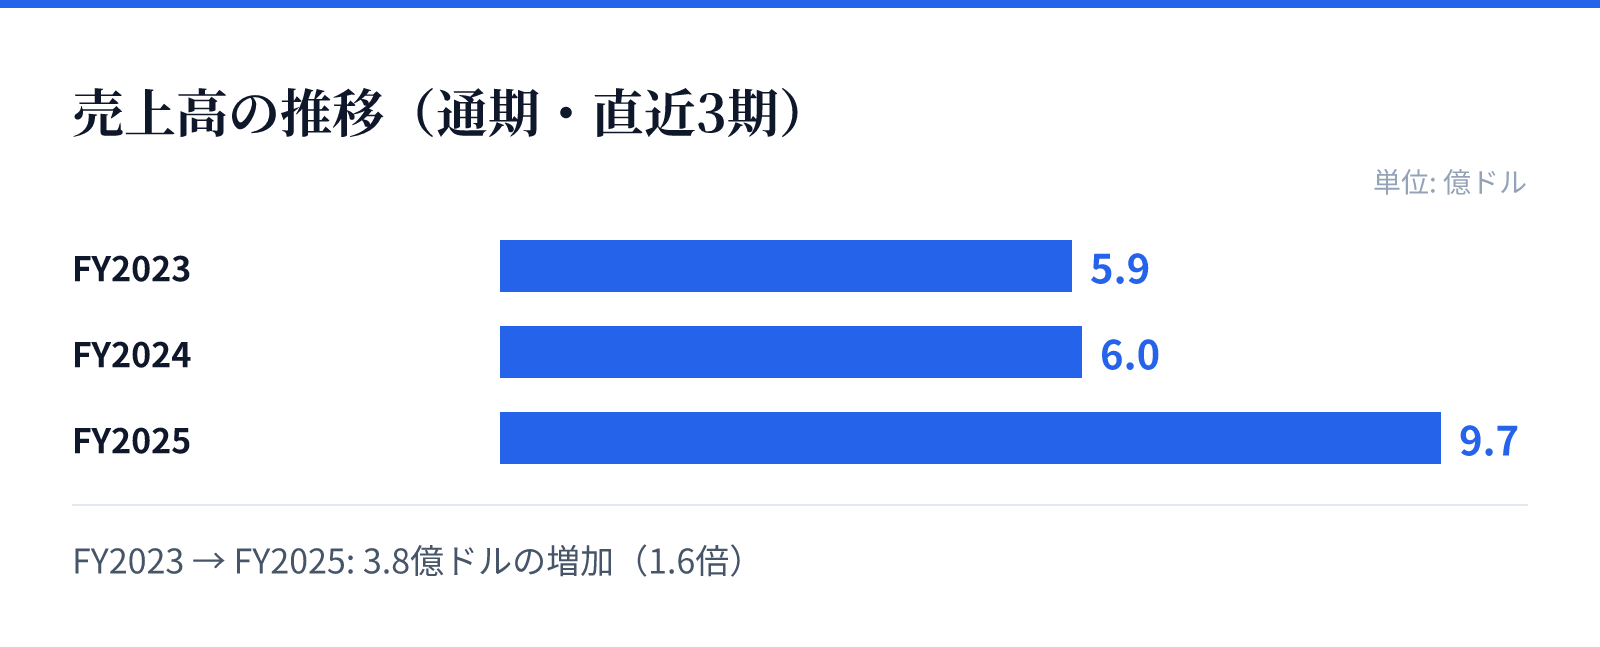
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.9億ドル。
FY2024の売上高は6.0億ドル。
FY2025の売上高は9.7億ドル。
成長ドライバー
成長の主な原動力は、地域経済との密接な関係を活かした貸出資産の拡大と、信託・保険部門の手数料収入の増加です。特に、信託・投資サービスは富裕層や法人顧客向けに安定した収益をもたらし、金利変動の影響を受けにくい収益源となっています。また、事業展開地域であるウェストバージニア、オハイオ、ペンシルベニアなどは、エネルギー産業や製造業の拠点があり、地域経済の回復に伴い融資需要が高まる可能性があります。
さらに、同行は住宅ローンやホームエクイティラインなど住宅関連融資にも強みを持ち、住宅市場の動向が成長に影響します。保険代理店業務も、クロスセルを通じて顧客基盤を拡大する機会を提供しています。最新年度の売上高が62.3%増加した背景には、おそらく金利上昇による貸出金利の改善や、預金コストの抑制、手数料収入の伸びが寄与したとみられます。ただし、具体的な要因は資料に明記されていないため、推測の域を出ません。
リスク
主要なリスクは、金利変動による貸出金利と預金金利の乖離の縮小です。金利が低下すると、貸出資産の利回りが低下し、預金コストが相対的に高まるため、利ざやが縮小する可能性があります。また、地域経済への依存度が高く、特定地域の景気後退や主要産業の低迷は、貸出資産の質悪化や不良債権増加につながる恐れがあります。さらに、規制環境の変化もリスクです。銀行業界は厳しい規制下にあり、資本規制や消費者保護規制の強化は、コスト増加やビジネスモデルの制約を招く可能性があります。
加えて、競争激化により預金獲得コストが上昇し、収益性が圧迫されるリスクがあります。テクノロジーの進展に伴い、フィンテック企業やオンラインバンクとの競争も激化しており、顧客基盤の維持が課題です。サイバーセキュリティリスクも無視できず、情報漏えいやシステム障害は信頼失墜につながります。これらのリスクは、経営陣が適切に管理しているとみられますが、外部環境の変化には常に注意が必要です。
競合
競争環境としては、地域銀行同士の競合に加え、大手銀行、信用組合、オンラインバンク、フィンテック企業などが挙げられます。WesBancoは地域密着型のサービスと長い歴史に基づく顧客関係を強みとしていますが、大手銀行は規模を活かした低コストの商品や広範なネットワークで競争しています。また、オンラインバンクは高金利の預金商品や手数料の低さで顧客を引き付けており、特に若年層の顧客獲得で競争が激化しています。
信託・投資サービス部門では、証券会社や独立系の投資顧問会社との競争があります。WesBancoは地域の富裕層や法人顧客に対して、対面サービスと地域密着型のアドバイスを提供することで差別化を図っています。保険代理店業務でも、専門の保険会社や他の銀行系代理店との競争がありますが、銀行の既存顧客へのクロスセルが強みです。競争優位性を維持するためには、デジタルバンキングの強化や、顧客サービスの質の向上が不可欠です。
バリュエーション
最新の市場データによると、株価は40.11ドルで、時価総額は約38.8億ドル(3,877百万ドル)です。PERは11.48倍、PBRは1.00倍、配当利回りは3.76%となっています。PERが11倍台というのは、地域銀行セクターの中では比較的低い水準であり、収益力に対して株価が割安に評価されている可能性があります。PBRが1.00倍というのは、株価が純資産価値とほぼ同水準であることを示しており、市場が成長性に対して慎重な見方をしているとも解釈できます。
配当利回り3.76%は、インカムゲインを重視する投資家にとって魅力的な水準です。売上高の大幅な増加や純利益の成長を考慮すると、現在のバリュエーションは割安感があるとみられます。ただし、ROEが5%台と低めであることや、金利環境の不透明感を考慮すると、市場が成長の持続性に疑問を抱いている可能性もあります。今後の業績動向次第では、株価の見直しが進む余地があるとみられます。