事業モデル
ウィルスコット・ホールディングスは、米国、カナダ、メキシコでターンキー方式の仮設空間ソリューションを提供している。具体的には、モジュール式オフィス複合施設、移動式オフィス、教室、防爆モジュール、クリアスパン構造物、衛生ソリューションなどのモジュール空間ソリューションと、ポータブルストレージや気候制御コンテナ、トレーラーなどのポータブルストレージソリューションをリース、販売、配送、設置している。
さらに、ワークステーション、家具、家電、メディアパッケージ、電力・太陽光ソリューション、テレマティクス、接続性・データソリューション、セキュリティ・保護製品、入場パッケージ、電気・照明製品、組織化・スペース最適化資産、周辺ソリューションなども提供している。顧客は建設・インフラ、商業・産業、エネルギー・天然資源市場、および政府・機関にわたる。
KPI
最新会計年度(FY2025)の売上高は22.8億ドルで、前年比4.8%減となった。営業利益率は21.2%で、前年の24.4%から低下した。純利益は赤字に転落し、ROEはマイナス6.2%となった。
一方、FY2023の売上高は23.6億ドル、営業利益率は28.8%、ROEは37.8%と高水準だった。FY2024の売上高は24億ドル、営業利益率は24.4%、ROEは2.8%に急減した。現金及び現金同等物は1,817万ドルと手元流動性は限定的である。
業績推移
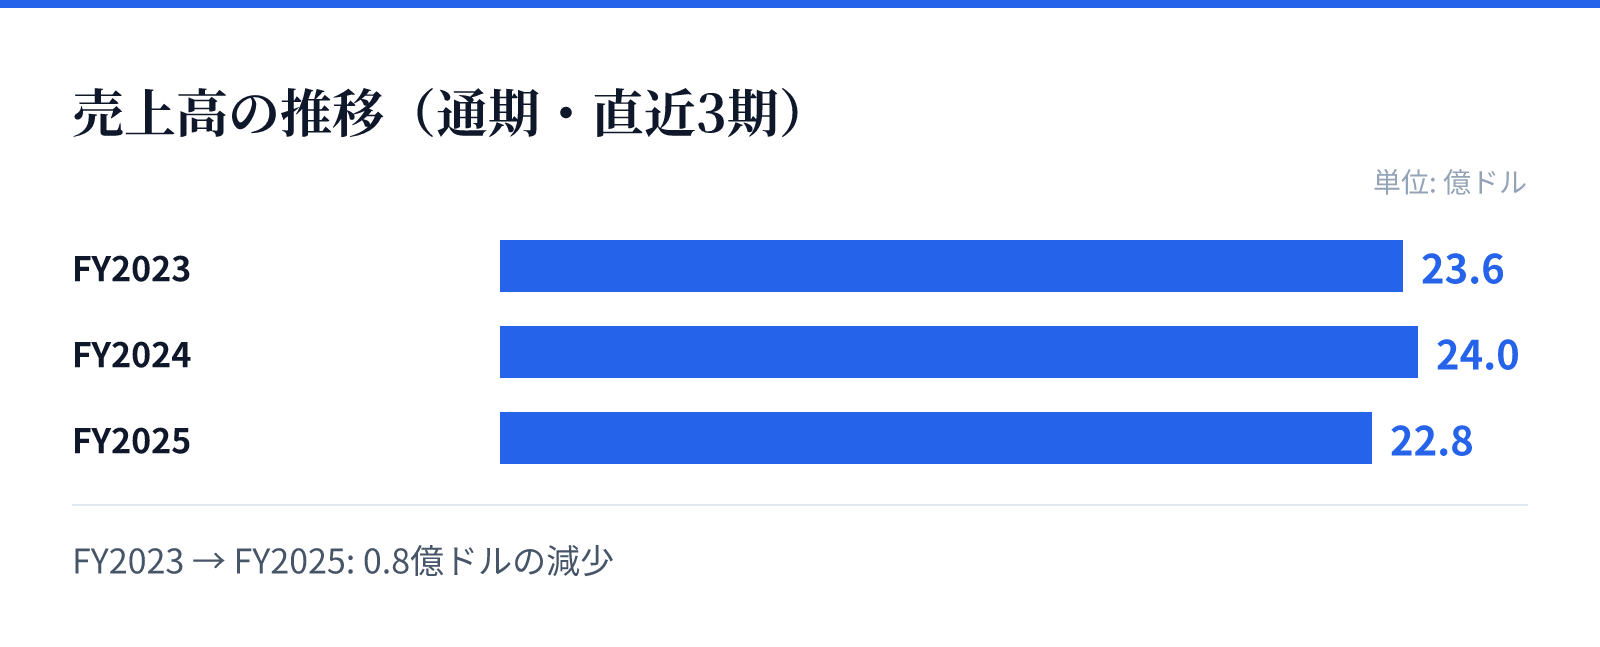
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は23.6億ドル。
FY2024の売上高は24.0億ドル。
FY2025の売上高は22.8億ドル。
成長ドライバー
成長ドライバーとしては、建設・インフラ、商業・産業、エネルギー・天然資源市場向けの需要が挙げられる。特に、エネルギー分野では防爆モジュールやクリアスパン構造物などの特殊なソリューションに対する需要が見込まれる。
また、テレマティクスや接続性・データソリューションなど、付加価値の高いサービスを提供することで、既存顧客との取引拡大を図る戦略が成長に寄与する可能性がある。さらに、米国、カナダ、メキシコにまたがる事業展開により、地域分散による需要変動の緩和が期待される。
リスク
主なリスクとして、建設業界の景気変動が挙げられる。建設活動の減退はモジュール空間ソリューションの需要に直接影響を与える。実際、FY2025の売上高は前年比で減少しており、需要減退の兆候が見られる。
また、営業利益率の低下と赤字転落は、コスト増加や価格競争の激化を示唆している。さらに、現金及び現金同等物が1,817万ドルと少なく、流動性リスクがある。金利上昇や資金調達環境の悪化は、レンタル事業の資本集約的な性質から、財務状況に悪影響を及ぼす可能性がある。
競合
競争環境としては、レンタル・リース業界には多数の競合他社が存在する。ウィルスコットは、モジュール空間ソリューションとポータブルストレージの両方を提供するワンストップソリューションを強みとしているが、競合他社も同様のサービスを展開している。
特に、地域密着型の小規模事業者や、特定分野に特化した専門企業との競争が激しい。差別化要因としては、提供する製品の多様性、サービス品質、地理的カバレッジ、価格競争力などが挙げられる。
バリュエーション
最新の市場データによると、株価は20.41ドル、時価総額は約37.9億ドルである。PBRは4.35倍と、純資産に対して割高な水準にある。配当利回りは1.34%で、株主への還元は限定的である。
業績悪化(赤字転落、ROEマイナス)を考慮すると、現在のバリュエーションは割高に見える。市場は将来の回復を織り込んでいる可能性があるが、短期的な業績改善の兆候は乏しい。投資判断には慎重な分析が必要である。