事業モデル
同社は商業・産業・住宅市場向けに、建物内外の流体とエネルギーの流れを管理・保全する製品とソリューションを提供している。具体的には、逆流防止器、水圧調整弁、温度・圧力逃し弁、サーモスタット混合弁、漏水検知・保護製品、商業用洗面所ソリューション、水分補給ソリューション、緊急安全製品などを扱う。また、HVAC・ガス製品として、商業・産業用ボイラー、給湯器、床暖房用油圧・電気暖房システム、カスタム熱・給湯ソリューション、ボイラーメーカー向け油圧ポンプグループ、天然ガス・液化プロパンガス用フレキシブルステンレスコネクタも提供する。さらに、排水・水再利用製品、雨水収穫ソリューション、屋根排水システム、水質製品(ポイントオブユース、ポイントオブエントリー、閉ループ、冷却塔など)も手掛ける。販売先は、配管・暖房・機械卸売業者、OEM、専門製品卸売業者、DIY・小売チェーン、卸売業者、プライベートラベルアカウントで、米州、欧州、アジア太平洋、中東、アフリカに広がる。
このように、同社は多様な製品ポートフォリオとグローバルな販売網を持ち、建物の水・エネルギー管理という基盤的需要に応えるビジネスモデルを構築している。製品は主に卸売業者を通じて販売されるため、B2B色が強いが、DIY・小売チェーン向けの販売もあり、B2Cの側面も一部有する。
KPI
最新会計年度(FY2025)の売上高は24.4億ドル(2,438,500,000 USD)で、前年比8.3%増と堅調に成長した。営業利益率は19.3%と、FY2023の17.3%、FY2024の17.7%から着実に改善しており、収益性の向上が顕著である。純利益は前年比17.0%増と、売上高の伸びを上回る増益となった。ROEは16.8%と高水準を維持しているが、FY2023の17.3%、FY2024の17.1%からはやや低下傾向にある。
従業員数は5,700人で、売上高24.4億ドルを生み出しており、従業員一人当たりの売上高は約428万ドルと算出される。現金及び現金同等物は3.5億ドル(347,900,000 USD)を保有し、財務の安定性も確保している。これらの指標は、同社が収益性と成長性を両立させていることを示している。
業績推移
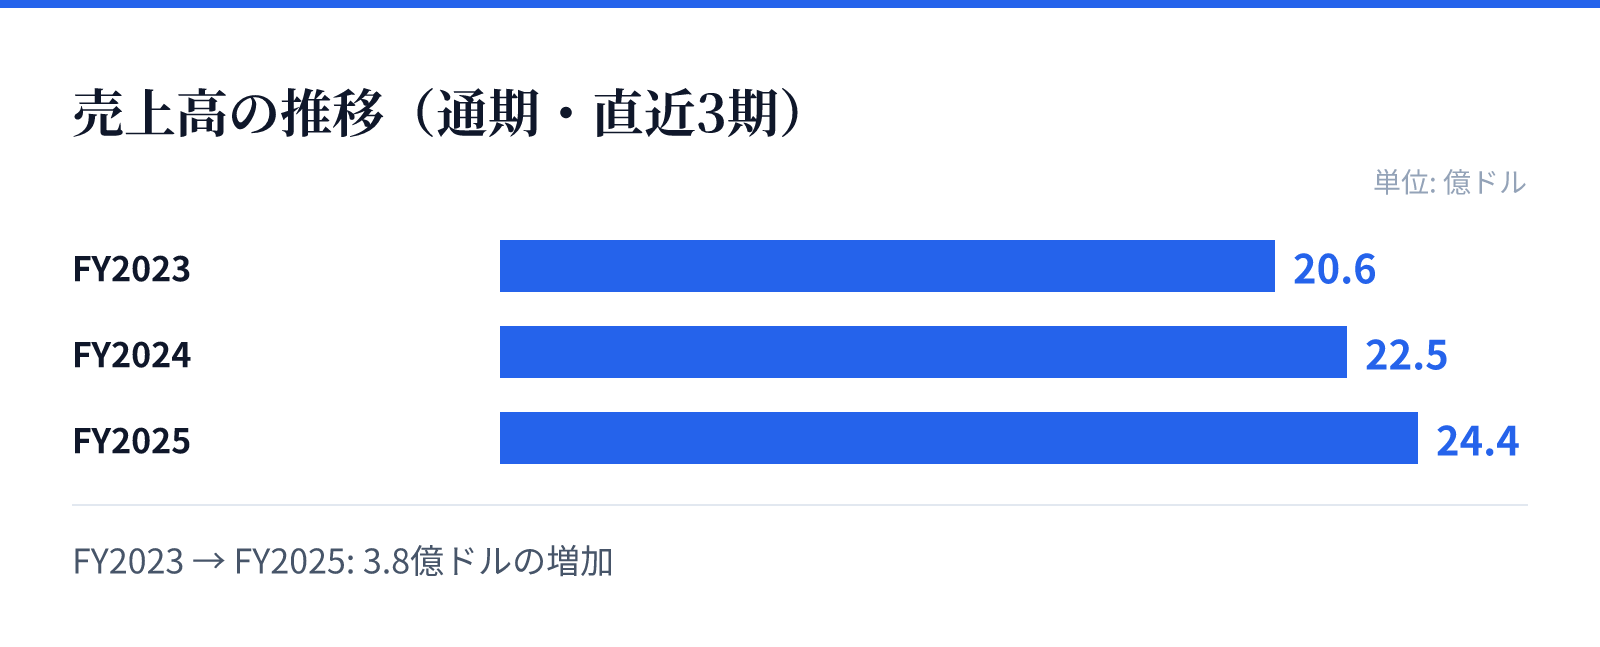
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は20.6億ドル。
FY2024の売上高は22.5億ドル。
FY2025の売上高は24.4億ドル。
成長ドライバー
売上高の成長は、FY2023の20.6億ドルからFY2024の22.5億ドル、FY2025の24.4億ドルへと拡大しており、年平均で約8%の成長を遂げている。この成長の背景には、商業・産業・住宅市場における流体管理製品への需要増加があるとみられる。特に、漏水検知・保護製品や水質製品など、高付加価値な製品群の需要が伸びている可能性が高い。また、HVAC・ガス製品や排水・水再利用製品など、エネルギー効率と持続可能性への関心の高まりに沿った製品が成長を牽引していると推測される。
さらに、同社は米州、欧州、アジア太平洋、中東、アフリカとグローバルに販売網を展開しており、新興市場での需要拡大も成長ドライバーとなっている。特に、アジア太平洋地域での都市化とインフラ整備に伴う需要増加が寄与しているとみられる。加えて、OEM向けのカスタムソリューションや、代替エネルギー制御パッケージなど、技術革新を活かした製品開発も成長を後押ししている。
リスク
同社の事業は、建設業界や住宅市場の動向に依存しており、景気後退時には需要が減少するリスクがある。特に、商業・産業向けの製品は設備投資の影響を受けやすく、経済の不確実性が高まると受注が減少する可能性がある。また、原材料価格の変動やサプライチェーンの混乱は、製造コストを押し上げ、利益率を圧迫する要因となる。さらに、グローバルに事業を展開しているため、為替変動が業績に影響を与えるリスクも存在する。
規制面では、水質や安全基準に関する規制が強化される可能性があり、それに対応するためのコスト増加や製品仕様の変更が必要となる場合がある。また、競争の激化により価格競争が生じ、売上高や利益率が低下するリスクも考慮すべきである。さらに、同社の製品は建物の安全性に関わるため、製品の欠陥による訴訟リスクや、ブランドイメージの毀損リスクも潜在している。
競合
同社は、流体管理製品市場において、多数の競合他社と競争している。競合には、同様の配管・暖房・機械製品を提供する大手メーカーや、特定の製品カテゴリーに特化した専門企業が含まれる。競争優位性を維持するためには、製品の品質、技術革新、ブランド力、販売網の広さが重要となる。同社は、1874年の創業以来の歴史と、多様な製品ポートフォリオ、グローバルな販売網を強みとしている。
また、水質製品や漏水検知製品など、高付加価値分野での技術力が競争力を高めているとみられる。さらに、OEM向けのカスタムソリューションや、エネルギー効率の高い製品群は、競合他社との差別化要因となっている。しかし、競合他社も同様に技術開発や市場開拓を進めており、市場シェアを巡る競争は激化している。
バリュエーション
最新の市場データによると、株価は359.37ドル(2026-09-01時点)で、時価総額は約122億ドル(12,230百万USD)である。PERは32.56倍、PBRは5.84倍、配当利回りは0.62%となっている。PERは30倍を超えており、市場は同社の成長性を高く評価しているとみられる。PBRも5.84倍と高く、株価が純資産に対して割高に評価されていることを示している。
配当利回りは0.62%と低く、成長への再投資を優先している姿勢がうかがえる。時価総額は約122億ドルで、売上高24.4億ドルに対して約5倍の水準であり、市場は収益性の高さを織り込んでいる。これらの指標は、同社が成長株として位置づけられており、投資家の期待が高いことを反映している。ただし、高バリュエーションは、業績が期待を下回った場合の株価下落リスクも内包している。