事業モデル
当社は、米国および国際的に送金・決済・デジタル金融サービスを提供する。事業は消費者間送金と消費者サービスの2つのセグメントに分かれ、前者は小売代理店や自社拠点、ウェブサイト、モバイルを通じた国際・国内送金を手掛ける。後者は請求書支払い、マネーオーダー、旅行資金、小切手受入、プリペイドカード、融資提携、デジタルウォレットなどを提供する。
創業は1851年と長い歴史を持ち、コロラド州デンバーに本社を置く。従業員数は9,600人で、グローバルに事業を展開している。
KPI
最新会計年度(FY2025)の売上は40.5億ドルで、前年比3.8%減となった。営業利益率は18.7%と前年の17.2%から改善したが、純利益は前年比46.5%減と大幅に減少した。ROEは52.2%と依然高い水準にあるものの、前年の96.4%から大きく低下している。
現金及び現金同等物は13.6億ドルを保有しており、流動性は確保されている。配当利回りは13.04%と非常に高く、株主還元に積極的であることがうかがえる。
業績推移
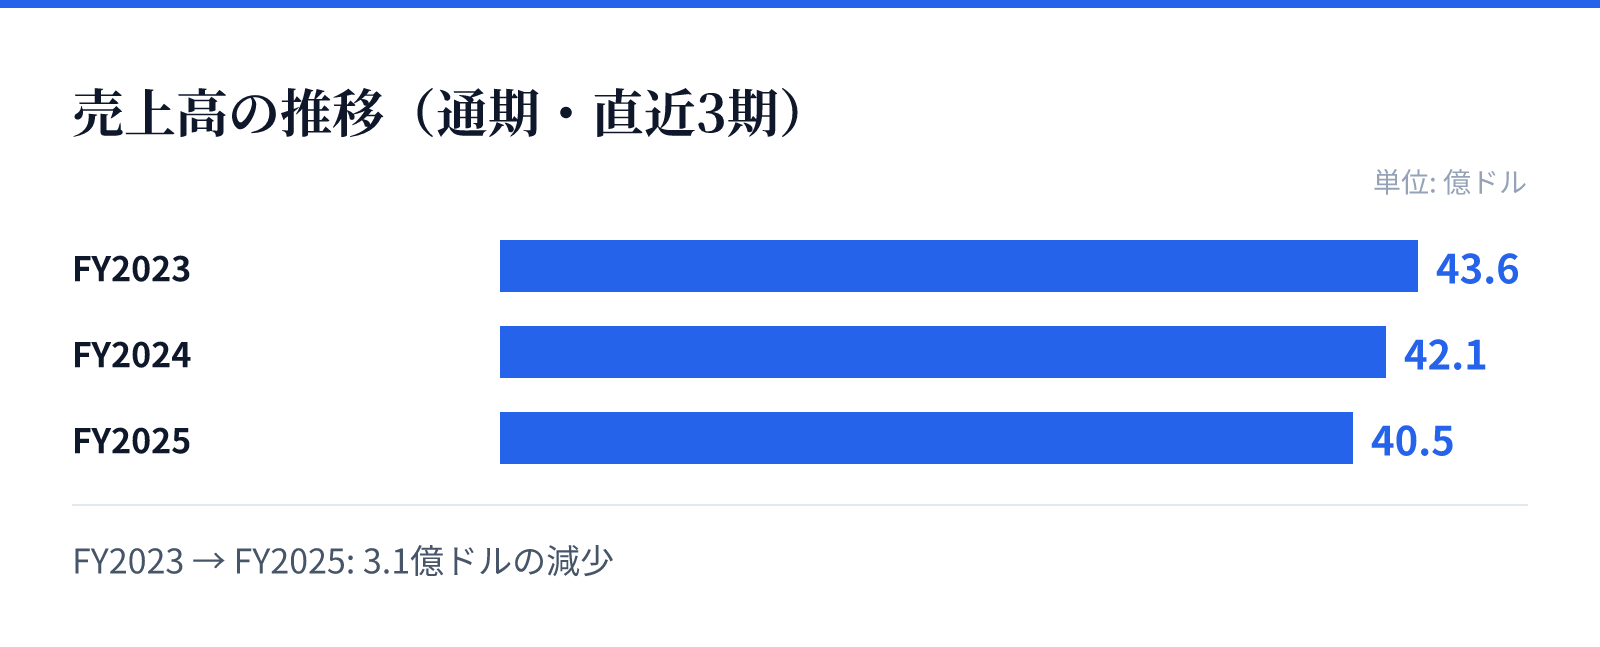
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は43.6億ドル。
FY2024の売上高は42.1億ドル。
FY2025の売上高は40.5億ドル。
成長ドライバー
売上は減少傾向にあるが、デジタル送金サービスの拡大が成長の鍵とみられる。特に、モバイルアプリやウェブサイトを通じた送金需要は世界的に増加しており、当社もこの分野に注力している。
また、新興国市場での送金需要は依然として堅調であり、国際送金の主要プレイヤーとしての地位を活かした成長が期待される。さらに、消費者サービス部門ではデジタルウォレットやプリペイドカードなど新たなサービスを展開しており、これらが今後の収益源となる可能性がある。
リスク
売上高の減少傾向が続いており、特に競争激化や規制強化が影響している可能性がある。純利益の大幅な減少は、為替変動や事業再編に伴う費用増加が原因とみられる。
また、高い配当利回りは株主にとって魅力的だが、利益減少が続けば配当の持続可能性に懸念が生じる。さらに、送金業界は規制が厳しく、マネーロンダリング対策や顧客確認義務の強化がコスト増につながるリスクがある。
競合
送金・決済業界では、PayPalやTransferWise(現Wise)などのフィンテック企業が台頭しており、価格競争が激化している。これらの企業は低手数料を武器にシェアを拡大しており、当社の伝統的な代理店モデルに圧力をかけている。
一方、当社は長年の実績と広範な代理店ネットワークを強みとしており、特に現金取引が多い新興国市場では依然として競争力を有する。また、銀行間送金や他の決済サービスとの差別化を図るため、デジタルサービスの強化を進めている。
バリュエーション
最新の市場データによると、株価は7.17ドル、時価総額は約22.6億ドルである。PERは5.79倍と低く、市場の期待が低いことを示している。PBRは2.49倍で、純資産に対して割高感はない。
配当利回りは13.04%と非常に高く、株主還元が評価される一方、利益減少が続けば配当の持続性が疑問視される可能性がある。現在のバリュエーションは、業績悪化を織り込んだ水準とみられるが、デジタル化の進展や新興国市場での成長が実現すれば、見直しの余地がある。