事業モデル
航空宇宙市場と産業市場の2つのセグメントで、制御ソリューションを設計・製造・サービス提供する。航空宇宙部門では、燃料ポンプや計量ユニット、アクチュエータ、バルブ、燃料ノズル、逆推力装置などをタービンエンジンやナセル向けに供給し、民間航空会社や軍需部門、修理施設などにアフターマーケットサービスも提供する。産業部門では、ガスタービンや蒸気タービン、圧縮機、レシプロエンジン向けのアクチュエータ、バルブ、燃料噴射システム、点火システム、制御システム、ソフトウェアなどを提供し、OEMや機器パッケージャーを主要顧客とする。
1870年創業でコロラド州フォートコリンズに本社を置き、従業員数は約10,200人。航空宇宙と産業の両分野で、純粋な部品供給に留まらず、アフターマーケットの保守・修理・オーバーホール(MRO)サービスまで手掛けることで、製品ライフサイクル全体にわたる収益基盤を構築している。
KPI
最新会計年度(FY2025)の売上高は35.7億ドル(3,567,064,000ドル)で、前年比7.3%増加した。営業利益率は13.4%で、FY2023の9.5%から着実に改善しており、FY2024は12.9%だった。ROEは17.2%で、FY2023の11.2%から大幅に上昇し、FY2024の17.1%からほぼ横ばいで高水準を維持している。純利益は前年比18.5%増加した。
現金及び現金同等物は4.7億ドル(474,851,000ドル)を保有しており、財務基盤は安定している。売上高の成長と利益率の改善が同時に進んでおり、収益性の高い成長を実現しているとみられる。
業績推移
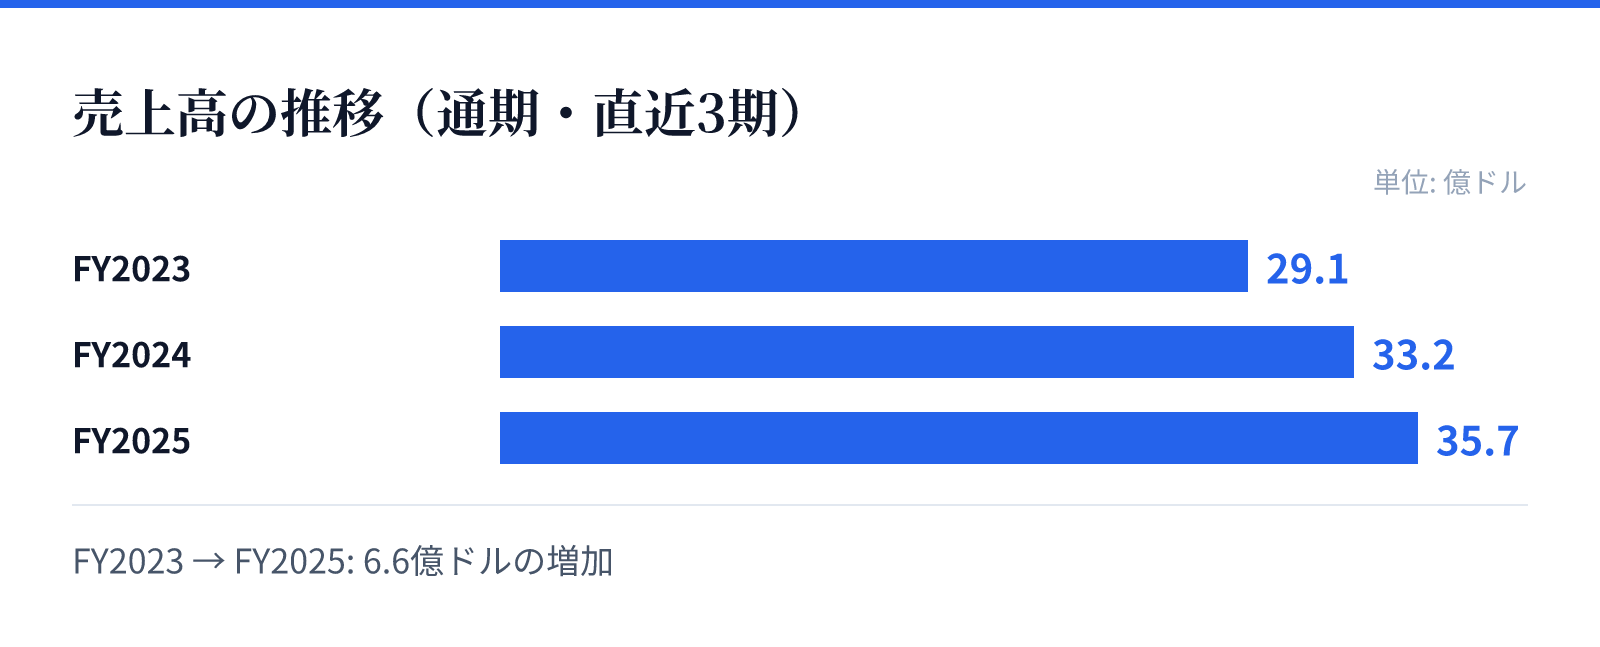
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は29.1億ドル。
FY2024の売上高は33.2億ドル。
FY2025の売上高は35.7億ドル。
成長ドライバー
航空宇宙部門では、民間航空機の需要回復と軍需関連の支出増加が成長を牽引しているとみられる。特に、燃料効率の高い新型エンジン向けの制御システムやアクチュエータの需要が高まっており、アフターマーケットのMROサービスも安定した収益源となっている。産業部門では、エネルギー転換に伴うガスタービンや圧縮機の需要増加、また発電・石油ガス分野での設備投資が成長に寄与している。
さらに、同社は制御システムの電子化・ソフトウェア統合を進めており、製品の付加価値向上とサービス収益の拡大を図っている。グローバルに事業を展開し、航空宇宙と産業の両市場でOEMとの長期関係を強みとしており、新興国市場でのインフラ投資も成長機会とみられる。
リスク
航空宇宙市場は景気変動の影響を受けやすく、民間航空需要の低迷や軍需予算の削減が生じた場合、売上高に直接的な影響を与える可能性がある。また、産業部門はエネルギー価格や資本財投資の変動に左右され、景気後退時には需要が減少するリスクがある。
さらに、同社の製品は高度な技術を要するため、サプライチェーンの混乱や部品調達の遅延が生産に影響を及ぼす可能性がある。また、航空宇宙分野では厳格な規制や認証要件があり、これらへの適合にコストがかかるほか、規制変更が事業に影響を与えるリスクも存在する。
競合
航空宇宙・防衛分野では、ボーイングやエアバスなどの機体メーカー向けに、多数のサプライヤーが競争している。同社は、燃料制御やアクチュエーションシステムにおいて高い技術力と実績を持ち、特にタービンエンジン向けの燃料システムで強い競争力を有しているとみられる。産業分野では、ガスタービンや圧縮機の制御システムで、他の専門メーカーと競合している。
同社の競争優位性は、長年にわたるOEMとの関係構築と、航空宇宙・産業の両分野にわたる幅広い製品ポートフォリオにある。また、アフターマーケットサービスを自社で提供することで、顧客との長期的な関係を維持し、競合他社との差別化を図っている。
バリュエーション
最新の市場データによると、株価は338.51ドル(2026年9月1日時点)で、時価総額は約202億ドル(20,182百万ドル)である。PERは38.45倍、PBRは8.07倍、配当利回りは0.37%となっている。
PERが38倍を超える水準は、市場が同社の今後の成長を強く期待していることを示している。ROEが17%を超える高収益性を考慮すれば、PBR8倍は資本効率の高さを反映したものとみられる。ただし、配当利回りは0.37%と低く、株主還元よりも成長への再投資を優先している姿勢がうかがえる。