事業モデル
当社は商業段階のバイオ医薬品企業であり、慢性の内分泌疾患および神経疾患を対象とした治療薬の開発・商業化に注力しています。主力製品には、重症低血糖症の治療に用いる即時使用可能な液体安定グルカゴン製剤であるGvoke、原発性周期性麻痺の治療薬であるKeveyis、クッシング症候群の成人患者における内因性高コルチゾール血症を治療するコルチゾール合成阻害剤であるRecorlevがあります。
さらに、甲状腺機能低下症の治療を目的とした週1回皮下注射のレボチロキシン製剤XP-8121を開発中で、現在第3相臨床試験を実施しています。本社はイリノイ州シカゴに置き、従業員数は435名です。
KPI
最新会計年度(FY2025)の売上高は2.9億ドル(291,845,000米ドル)で、前年比43.7%増と大幅に拡大しました。営業利益率は8.5%となり、前年度の-16.6%から改善し、黒字転換を果たしています。純利益も黒字に転換しており、収益性が大きく向上しました。
自己資本利益率(ROE)は4.0%と、前年度の185.2%から大幅に低下していますが、これは資本基盤の拡大や利益率の正常化を反映したものとみられます。現金及び現金同等物は1.2億ドル(121,747,000米ドル)を保有しており、今後の事業運営の安定性を支えています。
業績推移
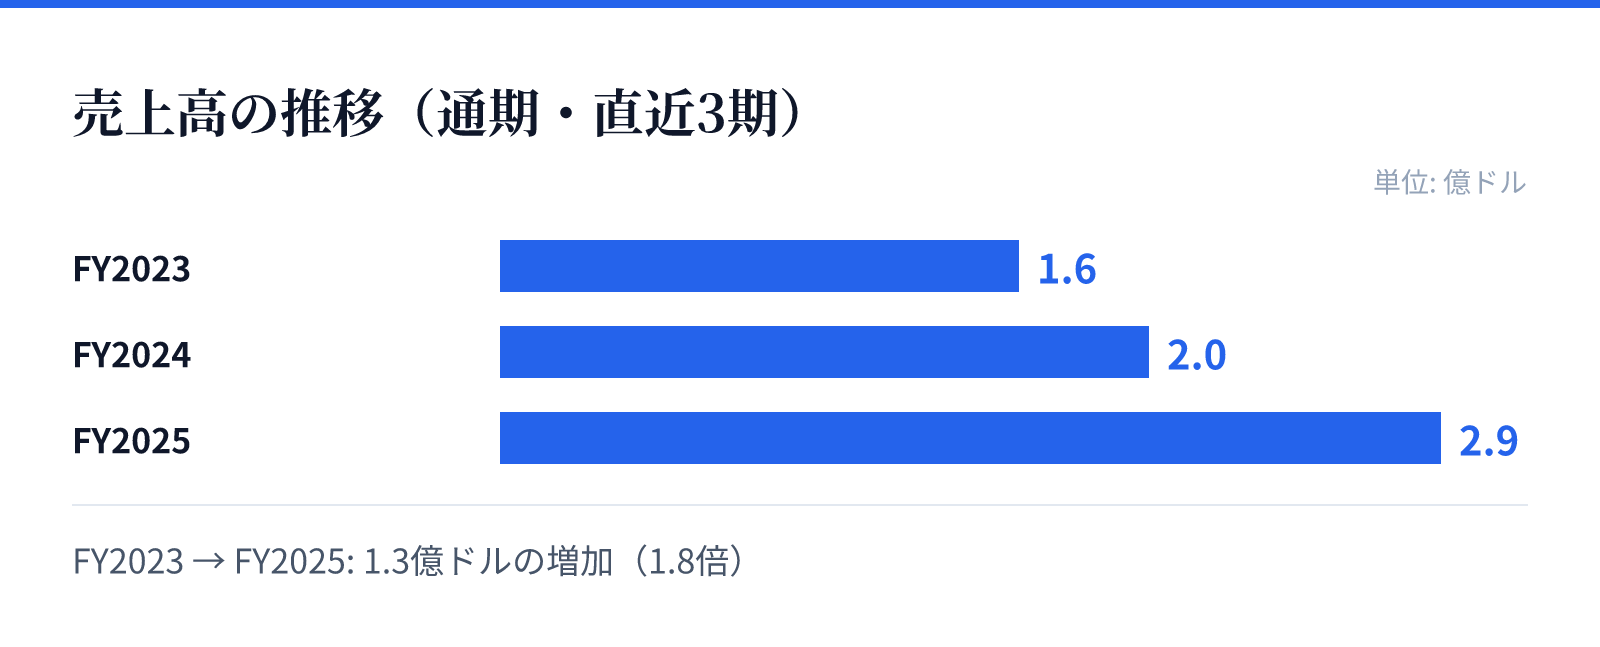
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1.6億ドル。
FY2024の売上高は2.0億ドル。
FY2025の売上高は2.9億ドル。
成長ドライバー
成長の主な原動力は、主力製品であるGvokeの販売拡大と、Recorlevの市場浸透です。特にGvokeは、即時使用可能な液体製剤という利便性から、重症低血糖症の治療における需要が高まっています。また、開発後期にあるXP-8121は、甲状腺機能低下症の治療において週1回投与という新たな選択肢を提供する可能性があり、承認取得後の成長が期待されます。
売上高は過去3年間で1.6億ドル(FY2023)から2.9億ドル(FY2025)へと着実に増加しており、特にFY2025の前年比43.7%増は、製品ポートフォリオの拡大と商業化戦略の成功を示しています。営業利益率も改善傾向にあり、事業のスケールメリットが現れ始めているとみられます。
リスク
主要なリスクとして、医薬品業界特有の厳しい規制環境が挙げられます。新薬の承認や既存製品の販売には、FDAをはじめとする規制当局の承認が必要であり、承認プロセスの遅延や追加要件が発生する可能性があります。また、臨床試験の失敗や安全性の問題が生じた場合、事業計画に大きな影響を与える可能性があります。
さらに、当社はまだ比較的小規模なバイオ医薬品企業であり、製品の商業化に伴う製造・販売体制の構築や、競合他社との競争激化といった課題に直面しています。現金及び現金同等物は1.2億ドルと潤沢ですが、研究開発費や販売費の増加により、将来の資金調達が必要になる可能性もあります。
競合
競争環境としては、Gvokeが属するグルカゴン市場では、他の製薬企業が同様の適応症を持つ製品を開発・販売しており、激しい競争が繰り広げられています。また、Recorlevが対象とするクッシング症候群治療薬の市場にも、既存の治療薬や新規参入企業が存在します。
当社の競争優位性は、即時使用可能な液体製剤という技術的な差別化と、希少疾患領域への特化にあります。特にGvokeは、従来の粉末製剤と比較して利便性が高く、患者や医療従事者からの支持を得ています。しかし、競合他社も同様の技術を開発する可能性があり、継続的な革新とマーケティング力が求められます。
バリュエーション
最新の市場データによると、株価は8.52米ドル(2026年9月1日時点)で、時価総額は約15.5億ドル(1,546百万米ドル)です。PBRは-151.43倍とマイナスですが、これは自己資本がマイナスであることを示しており、財務構造に注意が必要です。
配当利回りに関するデータはありません。バリュエーションを評価する際には、売上高の成長性と収益性の改善を考慮する必要があります。FY2025の売上高は2.9億ドルで、時価総額15.5億ドルは売上高の約5.3倍に相当し、成長企業としてのプレミアムが織り込まれている可能性があります。ただし、PBRがマイナスであることから、株主資本の毀損リスクも認識すべきです。