事業モデル
Xenia Hotels & Resortsは、米国の主要25都市圏と主要レジャー目的地に位置する高級およびアッパーアッパースケールのホテル・リゾートに投資する自己管理型REITです。29のホテル・リゾート(全8,783室)を14州で所有し、マリオット、ハイアット、キンプトン、フェアモント、ロウズ、ヒルトン、デビッドソンなどの業界リーダーによって運営・ライセンス供与されています。オーランドに本社を置き、2007年に設立されました。
同社はホテル運営会社に資産を委託する形で収益を得るため、運営リスクを軽減しつつ、高級セグメントに特化することで高い客室単価を維持しています。従業員数は42名と少なく、アセットライトな運営体制が特徴です。
KPI
最新会計年度(FY2025)の売上高は10.8億ドル(1,078,500,000ドル)で、前年比3.8%増加しました。営業利益率は9.9%と前年の8.2%から改善し、ROEは5.6%と前年の1.3%から大幅に上昇しました。純利益は前年比290.8%増と急増しており、収益性の回復が顕著です。
現金及び現金同等物は1.1億ドル(112,357,000ドル)を保有し、流動性も確保しています。従業員数42名という少人数体制で、効率的な運営を実現しています。
業績推移
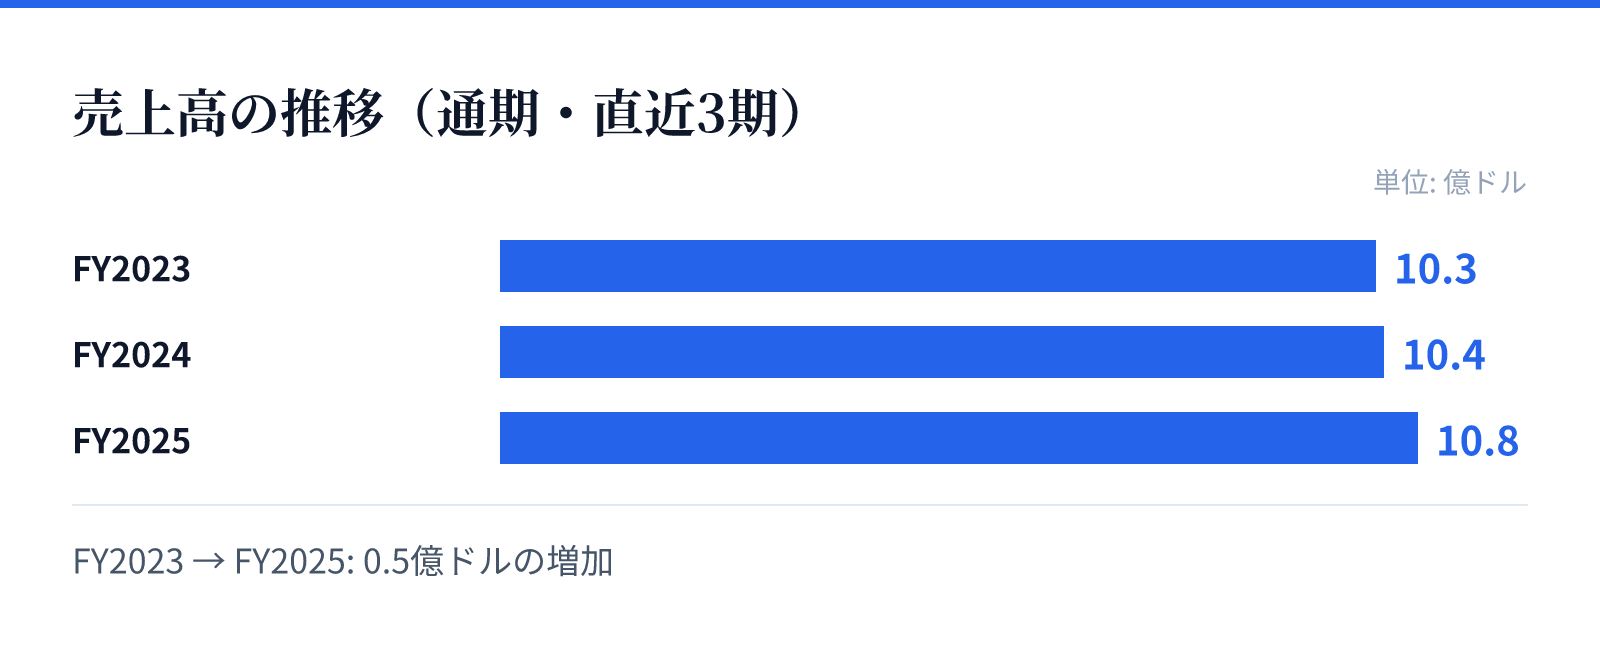
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は10.3億ドル。
FY2024の売上高は10.4億ドル。
FY2025の売上高は10.8億ドル。
成長ドライバー
売上高はFY2023の10.3億ドルからFY2025の10.8億ドルへと着実に増加しており、特にFY2025の純利益の大幅増(+290.8%)は、ホテル需要の回復と運営効率の改善によるものとみられます。ROEが1.5%から5.6%へと改善したことは、株主資本の有効活用が進んでいることを示しています。
高級ホテルセグメントへの特化と主要都市圏への集中が、旅行需要の回復に伴うADR(平均客室単価)上昇の恩恵を受けやすくしています。また、マリオットやハイアットなどの有力ブランドとの提携により、安定した稼働率と客室単価を維持できるとみられます。
リスク
ホテル業界は景気変動の影響を受けやすく、経済減速時には旅行需要が減少するリスクがあります。また、運営を外部ブランドに依存しているため、ブランド運営会社の方針変更や契約条件の悪化が収益に影響を与える可能性があります。
金利上昇局面では、REITの借入コストが増加し、配当利回りが相対的に低下するリスクがあります。さらに、高級ホテルは競争が激しく、新規供給や代替施設の増加が稼働率と客室単価を圧迫する可能性があります。
競合
同社は米国の高級ホテルREIT市場において、ホスト・ホテルズ&リゾーツやパーク・ホテルズ&リゾーツなどと競合しています。これらの競合他社も同様に高級セグメントに特化し、主要都市圏にポートフォリオを保有しています。
Xeniaは、29物件・8,783室という規模と、マリオット、ハイアット、ヒルトンなどの有力ブランドとの提携により、競争力を維持しています。また、自己管理型REITとして運営コストを抑え、収益性を高めている点も競争上の強みです。
バリュエーション
最新の株価は18.42ドル(2026年9月1日時点)で、時価総額は約19.3億ドル(1,925百万ドル)です。PBRは1.62倍、配当利回りは2.90%となっています。
ROEが5.6%まで改善したことを踏まえると、PBR1.62倍は割安感があるとみられます。配当利回り2.90%は、ホテルREITとしては安定した水準であり、収益回復に伴う増配の可能性も期待されます。ただし、金利動向や旅行需要の変動には注意が必要です。