事業モデル
Xencorは、がんと自己免疫疾患の治療を目的とした抗体医薬品の研究開発に特化する臨床段階のバイオ医薬品企業です。独自のXmAb抗体工学技術を活用し、二重特異性抗体やFc領域を改変した抗体など、多様なパイプラインを構築しています。事業の収益源は、提携先からのライセンス料やマイルストーン収入が中心で、自社製品の上市による売上はまだありません。
同社は、アレクシオン・ファーマ(現アストラゼネカ)に導出したUltomirisや、モルフォシス(現アステラス製薬4503)に導出したMonjuviなどの製品が提携先によって販売されており、これらからロイヤルティ収入を得ています。また、自社でもXmAb819やXmAb541など複数の候補薬を臨床開発中で、パイプラインの進展に応じて提携や導出を進めるビジネスモデルです。
KPI
最新会計年度(FY2025)の売上高は1.3億ドル(125,576,000ドル)で、前年比13.7%増加しました。一方、営業利益率は-141.4%と大幅な赤字で、研究開発費の増加が主因です。ROEは-14.5%と改善傾向にありますが、依然として高い水準の投資が続いています。
直近3年間の売上推移を見ると、FY2023は1.7億ドル、FY2024は1.1億ドル、FY2025は1.3億ドルと変動が大きく、ライセンス契約のタイミングに依存する収益構造がうかがえます。純利益は前年比で60.5%改善しており、赤字幅は縮小しています。現金及び現金同等物は4,466万ドルで、今後の研究開発を進めるための資金基盤となっています。
業績推移
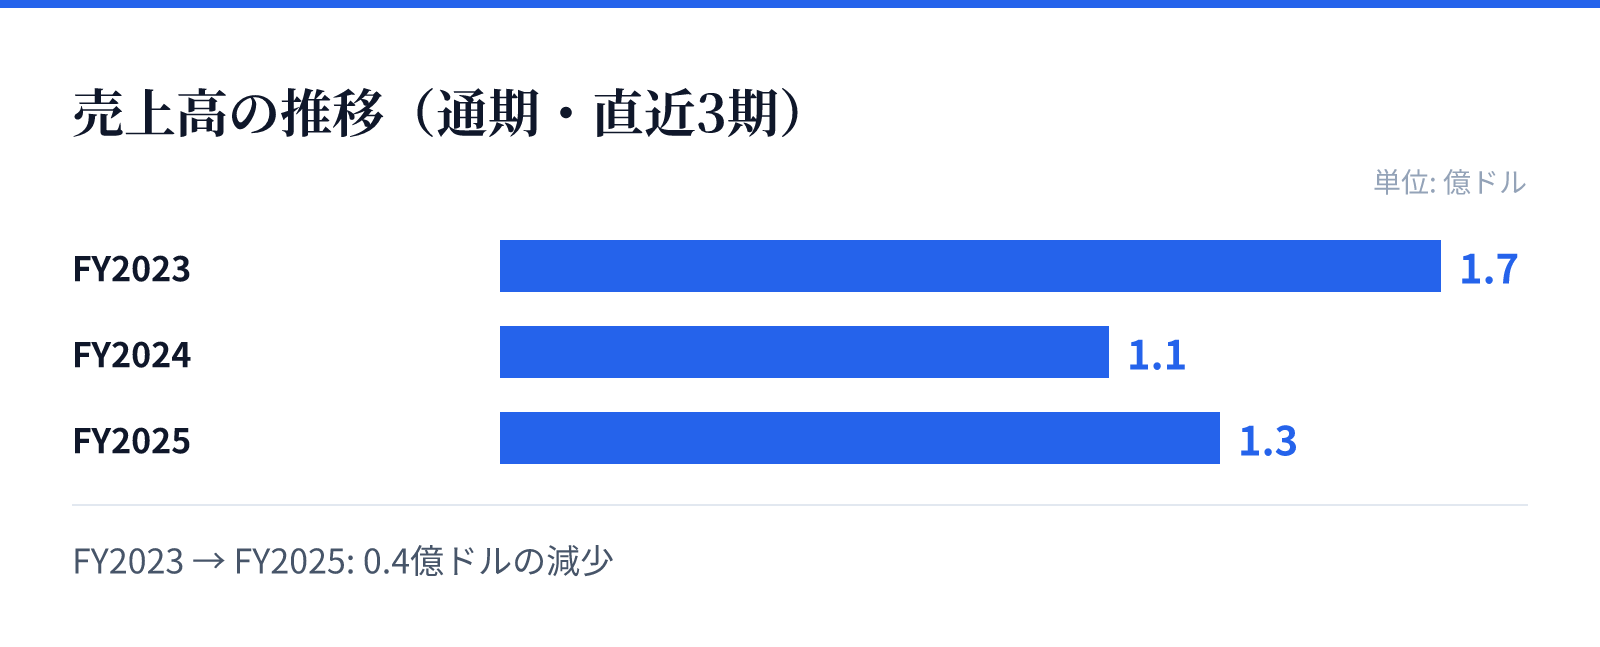
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1.7億ドル。
FY2024の売上高は1.1億ドル。
FY2025の売上高は1.3億ドル。
成長ドライバー
成長の主な原動力は、自社パイプラインの臨床開発の進展と、提携先との協業によるマイルストーン収入の獲得です。特に、前立腺がんを対象とするXaluritamigや、腎細胞がんを対象とするXmAb819など、後期開発段階にある候補薬の承認・上市が実現すれば、大きな成長が期待されます。
また、XmAb技術プラットフォームは、複数の大手製薬企業との提携を生み出しており、ノバルティスやヤンセン(J&J)などとの契約に基づく開発マイルストーンやロイヤルティ収入が今後の収益拡大に寄与するとみられます。自己免疫疾患領域への適応拡大も進めており、クローン病や潰瘍性大腸炎を対象とするXmAb942など、新たな市場での成長機会を模索しています。
リスク
最大のリスクは、臨床開発の失敗です。現時点で自社製品の上市実績がなく、パイプラインの多くが初期段階にあるため、開発の遅延や失敗が生じた場合、株価や事業計画に大きな影響を与える可能性があります。また、研究開発費の増加により営業赤字が続いており、資金調達が必要となるリスクがあります。
さらに、売上高がライセンス契約の進捗に依存しているため、提携先の開発方針の変更や契約解消によって収入が大きく変動する可能性があります。競争の激しいバイオ医薬品市場では、他社の類似技術や代替治療の登場により、自社製品の競争力が低下するリスクも存在します。規制当局の承認要件の厳格化や、臨床試験の安全性・有効性に関する懸念も、事業に悪影響を及ぼす要因です。
競合
バイオ医薬品市場では、アムジェン、ロシュ、ブリストル・マイヤーズ スクイブなどの大手製薬企業が、がん免疫療法や自己免疫疾患治療薬の開発で激しい競争を繰り広げています。特に、二重特異性抗体や抗体薬物複合体などの次世代抗体技術は、多くの企業が開発を進めており、Xencorの技術が優位性を保つためには、継続的な革新が必要です。
同社の競争優位性は、独自のXmAb Fc技術と、それを活用した多様なパイプラインにあります。しかし、競合他社も同様の技術を開発しており、特許や知的財産を巡る紛争のリスクもあります。また、提携先である大手製薬企業が同様の技術を内製化する可能性もあり、長期的な競争環境は不透明です。
バリュエーション
最新の株価は26.89ドルで、時価総額は約19.4億ドル(1,938百万ドル)です。PBRは3.74倍と、純資産に対して割高な水準にありますが、バイオテクノロジー企業としては標準的な範囲とみられます。配当は実施しておらず、株主還元よりも研究開発への投資を優先する成長戦略をとっています。
売上高に対する時価総額の比率は約15倍と高く、市場は将来のパイプライン価値を織り込んでいる可能性があります。ただし、現時点では赤字が続いており、バリュエーションは開発の進捗や提携の成否に大きく左右されるため、投資判断には慎重な分析が必要です。