事業モデル
XPELは自動車用保護フィルムやコーティング剤の製造・販売・施工を手掛け、独自のDAPソフトウェアも提供する。販売網は独立系施工業者、新車ディーラー、第三者販売店、自動車OEM、直営施工センター、フランチャイズ、オンラインと多岐にわたる。収益は製品販売とサービス提供から得られ、施工トレーニングやアフターケア製品も収入源だ。全世界で事業を展開し、米国テキサス州サンアントニオに本社を置く。
KPI
最新会計年度(FY2025)の売上は4.8億ドルで、前年比13.3%増と堅調に拡大した。営業利益率は13.2%で、FY2023の16.9%から低下傾向にある。ROEは18.3%で、FY2023の29.3%から低下したが、依然として高い水準を維持している。純利益も前年比12.6%増加しており、収益性は低下しつつも成長は続いている。
業績推移
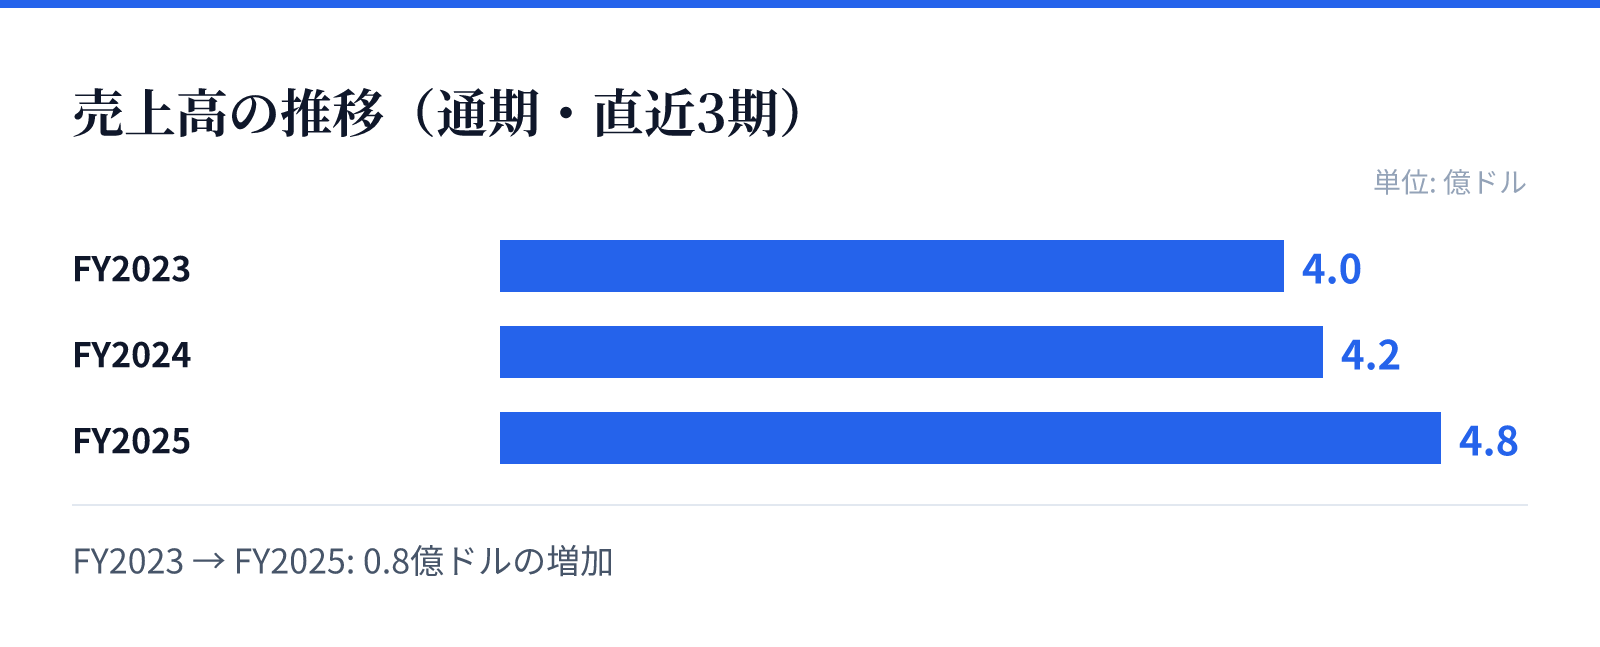
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.0億ドル。
FY2024の売上高は4.2億ドル。
FY2025の売上高は4.8億ドル。
成長ドライバー
売上成長の主因は、自動車向け保護フィルムの需要拡大と、中国やアジア太平洋、欧州など国際市場でのプレゼンス強化だ。新車ディーラーやOEMとの取引拡大が販売を押し上げている。また、DAPソフトウェアやセラミックコーティングなど高付加価値製品の提供が成長を支える。さらに、直営施工センターやオンラインチャネルの強化が顧客接点を増やし、成長に寄与しているとみられる。
リスク
利益率の低下は、競争激化や原材料費上昇、販売網拡大に伴うコスト増が要因とみられる。自動車市場の需要変動や経済減速が売上に影響を与える可能性がある。また、国際展開には為替変動や規制変更、現地競合との競争といったリスクが伴う。さらに、製品の模倣や知的財産侵害のリスクも存在する。
競合
自動車用保護フィルム市場では、3MやEastman Chemicalなどの大手化学メーカーが競合となる。また、地域ごとに専門のフィルムメーカーや施工業者が存在し、価格競争が激しい。XPELは独自のDAPソフトウェアや直営施工センターによるサービス品質で差別化を図っている。OEM向け供給やフランチャイズ網の拡大も競争優位性を高める要素だ。
バリュエーション
最新の株価は48.685ドルで、時価総額は約13.7億ドル。PERは25.52倍、PBRは4.77倍と、収益性の高さを反映した評価となっている。配当は実施しておらず、成長への再投資を優先しているとみられる。市場は今後の成長鈍化を織り込みつつも、ブランド力と国際展開に期待を寄せている。