「下げる」のが当たり前だった薬の値段に、「上げる」話
薬の値段には、スーパーの値札のような自由さがありません。病院や薬局で使う薬の価格は「薬価」と呼ばれ、国が決める公定価格です。
そして薬価のニュースといえば、ほぼ毎年「引き下げ」でした。2026年4月1日に施行された2026年度の薬価改定でも、薬価全体の改定率は▲1.22%です。大多数の薬が据え置きか引き下げになりました。
ところが今回、厚生労働省が採算割れの薬について、公定価格の「引き上げ」を検討していると報じられました。背景にあるのは、原材料やエネルギー、人件費の上昇です。作るコストは上がるのに、売値には国が決めた上限がかかっています。その板挟みで、売るほど苦しくなる薬が増えているのです。
この記事では、まず薬価の決まり方をほどきます。そのうえで、「引き上げ」が誰の収益に効くのかを、後発薬(ジェネリック医薬品)メーカーの決算書から自分で確かめる方法を整理します。
薬価はどう決まり、なぜ毎年下がるのか
薬価の見直しは「薬価調査」から始まります。卸(薬の問屋)が病院や薬局に、実際にいくらで売ったかを国が調べるものです。この実際の取引価格を「市場実勢価格」と呼び、前年9月時点の取引が調べられます。
病院や薬局は、卸と交渉して薬価より安く仕入れるのがふつうです。薬価と実際の取引価格の開きを「乖離率(かいりりつ)」と呼びます。いわば「定価からどれだけ値引きされて売られているか」の目安です。
改定では、各品目の市場実勢価格の加重平均に「調整幅」を足した額が、新しい薬価になります。調整幅は流通経費などを勘案した"のりしろ"で、いまは2%です。しかも改定前の薬価が上限になります。ざっくり言えば、「乖離率から2%を引いた分」だけ薬価が下がる仕組みです。
ここに、下がり続ける理由があります。値引きして売られると、次の改定で薬価がその値引き後の価格に寄せられます。すると今度は、その新しい薬価からまた値引き交渉が始まります。
値引きのたびに、階段を一段ずつ降りていく構造なのだ。
しかも改定の頻度も上がりました。かつて薬価改定は、診療報酬改定に合わせて2年に1度でした。それが2021年度以降は毎年行われています。2年に1度の通常改定の間の年には、乖離が大きい品目を中心に見直す「中間年改定」が入ります。業界側は中間年改定の廃止を主張してきましたが、2027年度の中間年改定も「着実に実施」することが決まっています。
平均乖離率は、2021年度調査の7.6%から、7.0%、6.0%、5.2%と縮み、2025年度調査では約4.8%でした。値引きの幅そのものは小さくなっています。それでも値引きがゼロにならない限り、階段は下へ続きます。
「下がり続ける値段」が採算割れを生む仕組み
作る側から見ると、話はもっと切実です。原薬・原材料費、包装費用、エネルギー費、物流費、そして賃金。こうしたコストは物価とともに上がります。一方で、売値には「薬価」というキャップがはめられています。業界団体は中医協(中央社会保険医療協議会。薬価や診療報酬を話し合う国の審議会)で、物価や賃金の上昇を反映した薬価改定の仕組みを求めてきました。
コストの線は上へ伸び、売値の線は下へ押されます。この二本の線が交差した先が「採算割れ」です。製造コストが薬価を上回れば、作って売るほど赤字になります。
似た言葉に「逆ざや」があります。こちらは主に病院や薬局の側の話で、卸から仕入れる価格が薬価を上回ってしまう状態です。厚労省の資料では、仕入れ値の逆ざや品目は、新薬から後発医薬品まで全てのカテゴリーで確認されています。しかも全カテゴリーで増加傾向です。カテゴリー別では「その他」(昭和42年以前に収載された古い薬で、生薬なども含む)が最も多く、次に後発医薬品が多いと整理されています。
では、採算割れを放っておくとどうなるのか。採算が悪化したメーカーが製造から撤退し、一部の製品に供給が集中します。そこで製造トラブルが起きると、全国規模の品不足がすぐに起きる「もろい供給体制」ができあがると指摘されています。後発医薬品の供給不安の背景の一つとしても、「薬価が低すぎて採算がとれない」という問題が挙げられています。
実際、厚労省の医薬品供給状況一覧では、7月31日現在の公表分で「限定出荷」が978銘柄、「供給停止」が847銘柄にのぼるとされています。限定出荷とは、全ての注文には応えきれず、出荷を絞っている状態のことです。
いつもの薬が薬局にない日常の裏側に、値段の問題が横たわっているのだ。
国が用意してきた「下支え」
もちろん、国も手をこまねいてきたわけではありません。薬価には、下がりすぎを止める「下支え」の仕組みがあります。主なものは三つです。
- 最低薬価:剤形ごとに決まった「これ以下には下げない」床です。2025年度に一律3%、2026年度に一律3.5%引き上げられました。たとえば局方品(国が定めた医薬品の規格書に収められた薬)の錠剤・カプセルは10.80円です。元厚労省の技官が「あの薬はなぜ"うまい棒"よりも安いのか」と題した解説を書いているほどです。
- 基礎的医薬品:医療上の位置づけが確立し、収載から一定期間が経ち、乖離率が平均以下といった要件を満たす薬です。最低薬価に落ちる前の段階で、薬価を維持します。
- 不採算品再算定:医療現場に欠かせないのに、薬価の引き下げが続いて製造コストを下回ってしまった品目の薬価を、引き上げる(または維持する)制度です。数少ない"薬価が引き上がるルール"とされています。
不採算品再算定は、2025年度の中間年改定で拡大され、対象品目数が過去最多になりました。2026年度改定では232成分704品目に適用されています。ただし前回と比べると、適用された品目は少なくなりました。
今回の「引き上げ」検討は、対象も手法もまだ見えていません。それでも、採算割れの品目の値段を上げるという発想は、不採算品再算定と同じ方向を向いています。
ただし、下支えには副作用の議論もあります。2025年度の薬価調査では、最低薬価品目の乖離率が7.3%でした。全体平均の4.8%より大きいのです。薬価を上げても、すぐに市場で安く売られる品目があることが問題視されています。2026年度の改定では、同じ成分・規格の類似薬の乖離率の平均が全体の平均乖離率を超える品目は、不採算品再算定の対象外とするルールも加わりました。
引き上げが効くかどうかは、値段を上げること以上に、その値段で売れるかどうかにかかっているのだ。
誰の収益に効くのか――後発薬・長期収載品・新薬メーカーの違い
同じ「薬価」のニュースでも、効く場所は会社によって違います。まず、薬の種類を三つに分けておきます。
- 新薬:特許期間中など、まだ後発品が出ていない先発品です。
- 長期収載品:特許が切れて後発品が出たあとも売られている先発品です。
- 後発品:先発品と同じ成分で作られるジェネリック医薬品です。
2026年度の不採算品再算定(告示ベース704品目)の内訳を見ると、その他品目が429、後発品が176、先発品が99でした。下支えの恩恵が集まりやすいのは、古くからある低価格の薬や後発品だと分かります。
新薬の側は、事情が別です。新薬には、市場実勢価格に基づく引き下げを猶予する制度(新薬創出加算。2026年から革新的新薬薬価維持制度)があります。新薬メーカーの薬価の論点は、売れすぎた薬を引き下げる「市場拡大再算定」などにあります。長期収載品については、段階的な引き下げの適用が後発品上市から5年後に前倒しされ、むしろ引き下げが強化されています。
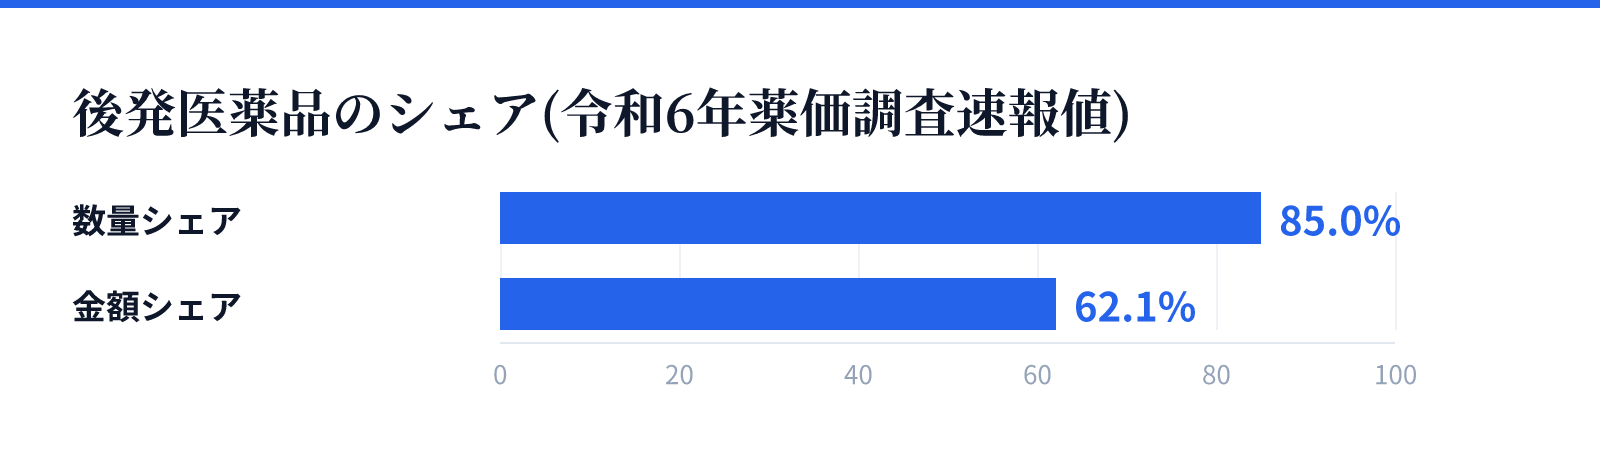
後発品の立ち位置は、数字によく表れています。令和6年の薬価調査の速報値では、後発医薬品の数量シェアが約85.0%、金額シェアが約62.1%でした。
量で見れば主役、金額で見ればそこまでではない。一錠あたりの値段が安い薬を、大量に作って届けているのが後発薬メーカーです。
サワイグループホールディングス4887
沢井製薬などを傘下に持つサワイグループホールディングスは、ジェネリック医薬品を中心とする会社です。2026年3月期の売上収益は2,016億7,600万円で、前期比6.7%増でした。一方、売上総利益(売上から製造原価を引いた粗利)は587億9,300万円で、4.3%増にとどまっています。
売上は6.7%増、粗利は4.3%増。売上の伸びに粗利が追いついていません。会社はマイナス要因として、生産人員を中心とした人員増強による固定費の増加と、「薬価改定による既存品の利益率低下」を挙げています。
2026年4〜6月期は、売上収益が前年同期比4.3%増の516億円でした。一方、コア営業利益(一時的な損益を除いた本業のもうけ)は15.4%減の64億円、営業利益は29.0%減の50億円です。売上原価や販売費・研究開発費の増加が響きました。
2027年3月期の通期計画では、コア営業利益を前期比19.5%増の296億円と見込んでいます。新製品の売上63億円や製品ミックスの改善、前期に計上した訴訟和解費用40億円の反動が支えです。第1四半期の進捗は通期予想に対して低く、下半期での回復が前提になっています。
東和薬品4553
東和薬品の2026年4〜6月期は、売上高が前年同期比9.6%増、営業利益が25.2%増でした。会社は、国内のジェネリック事業で販売数量と単価がともに伸びたと説明しています。東和薬品単体の販売数量は40.2億錠(前年同期比4.4%増)、生産数量は40.9億錠(同6.2%増)です。
目を留めたいのは単価です。会社はセールスミックス(売れる製品の組み合わせ)の改善で単価も上がったと説明しています。売上原価率は63.7%から63.4%へ下がり、売上総利益率は36.3%から36.6%へ上がりました。
会社は2026年の薬価改定の変化も挙げています。安定供給体制を評価する「企業指標」の結果が公表され、要件を満たした品目は「価格帯集約」(同じ成分の後発品の値段をいくつかの価格帯にまとめるルール)の対象から外れることになりました。後発品メーカーにとって採算の改善に寄与しそうだとの見方もあります。つまり同じ後発薬メーカーでも、安定供給の取り組み次第で、値段の扱いに差がつき始めているのです。
日医工
日医工は、医薬品の不正製造が発覚して以来、経営再建を進めてきました。2026年3月期は、コア営業利益が74億円と3期連続の増益になり、「事業再生の完了」を宣言しています。ただし事業再生ADR(裁判所を使わない私的整理の手続き)を経て上場廃止となっており、個人投資家が株を買って決算を追う対象ではありません。
もう一つ、薬価以外の追い風もあります。長期収載品の「選定療養」では、患者が後発品ではなく先発品を選んだときの自己負担が、薬価差の4分の1から2分の1へ引き上げられました。サワイグループホールディングスは、選定療養制度の対象品目を中心とした既存品の売上増加を増収要因に挙げています。値段だけでなく、制度が需要を動かしているのです。
決算書で自分で確かめる5つのものさし
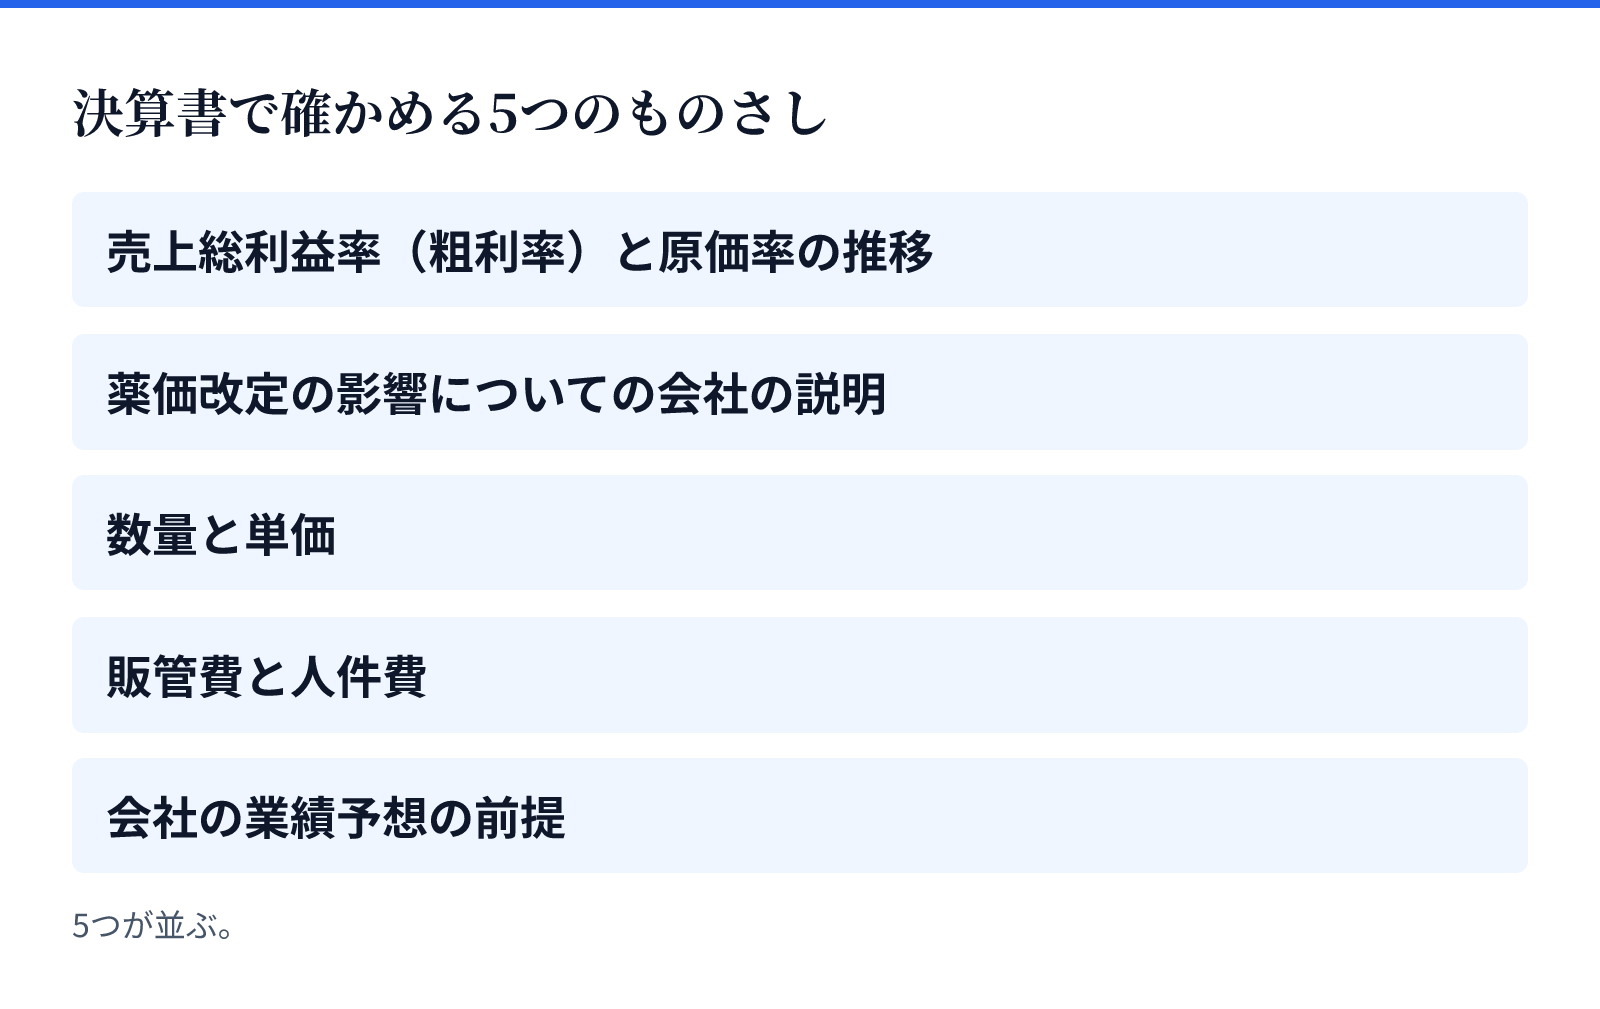
「薬価が上がれば後発薬株に追い風」と聞いて、そのまま信じる必要はありません。決算書と決算説明資料で、次の五つを確かめられます。
- 売上総利益率(粗利率)と原価率の推移
薬価の下落や引き上げは、まず粗利に表れます。東和薬品なら原価率63.7%から63.4%、サワイグループホールディングスなら売上6.7%増に対して粗利4.3%増。この「矢印の向き」を追うのが基本です。 - 薬価改定の影響についての会社の説明
決算説明資料や説明会では、増益・減益の要因が語られます。サワイグループホールディングスの「薬価改定による既存品の利益率低下」のように、薬価の名前が出てくるかどうかが手がかりです。 - 数量と単価
後発薬メーカーは錠数で数量を開示していることがあります。サワイグループホールディングスは2025年度に171億錠を販売し、2026年度は176億錠を計画しています。数量が伸びても単価が落ちれば売上は伸びにくく、薬価の引き上げは単価の側に効きます。 - 販管費と人件費
売値の話だけでなく、コストの側も見ます。サワイグループホールディングスは人員増強による固定費の増加を、東和薬品は販管費の費消が遅れたことを、それぞれ利益の説明に挙げています。 - 会社の業績予想の前提
予想が何を前提にしているかを読みます。サワイグループホールディングスは下半期での回復が前提です。東和薬品は、燃料や輸送費の高騰などによる業績への影響を「軽微」と見込んでいます。次の薬価改定をどう織り込んでいるかも、説明会の質疑で確かめたい点です。
そのうえで、「引き上げでどれだけ利益が増えるか」を自分の電卓で見積もる考え方は、シンプルです。
- 増える売上の目安 = 引き上げの対象になる品目の売上 × 引き上げ率
対象品目の売上が開示されていなければ、会社が説明会でどう語るかを手がかりにします。そして、この目安から差し引いて考えるものが二つあります。一つは、上がった薬価が流通の値引きで溶ける分。もう一つは、上がり続けるコストです。採算割れの品目は1錠10.80円のような低価格品が多いので、品目数の多さほど金額のインパクトは大きくないかもしれません。
見出しの「引き上げ」は、粗利率の矢印で確かめるもの。
見出しを読むときの注意点
まず、今回の話はあくまで「検討」の段階です。どの品目を、どれだけ、いつ引き上げるのかは決まっていません。薬価のルールは中医協の薬価専門部会で議論されます。2026年度の制度改革では、議論が6月に始まり、骨子が12月26日に決まりました。次は2027年度の中間年改定が控えています。部会の議論の行方を追うのが確実です。
次に、引き上げは一部品目の下支えであって、全体の引き下げ基調が変わるとは限りません。2026年度改定でも、不採算品再算定で704品目の値段を上げたり維持したりする一方で、薬価全体は▲1.22%の引き下げでした。
さらに、医療費を払う側の目も厳しくなっています。中医協では、医療費を払う側(支払側)の委員が、最低薬価品目の値引き販売について業界団体に説明を求めました。上げた値段が値引きに消えるなら、引き上げの効果は小さいと受け取られかねません。
まとめ
論点を整理します。
- 薬価は国が決める公定価格で、市場実勢価格に調整幅2%を足す形で改定されます。値引きがある限り、毎年のように階段を降りる構造です。
- コスト高と下がり続ける薬価の板挟みで採算割れが生まれ、供給不安にもつながっています。限定出荷は978銘柄、供給停止は847銘柄にのぼります。
- 下支えの仕組み(最低薬価・基礎的医薬品・不採算品再算定)はありますが、上げた値段が値引きで溶けるという課題も抱えています。
- 恩恵が集まりやすいのは、古くからある低価格の薬や後発品を多く抱える会社です。新薬や長期収載品のメーカーとは効き方が違います。
- 決算書では、粗利率と原価率、薬価の影響の説明、数量と単価、コスト、会社の前提の五つで確かめられます。
では、私たちに何ができるのか。「薬価引き上げ」という見出しを見たら、まず持ち株や気になる会社の粗利率の推移と、決算説明資料の要因分析を開いてみることです。制度の仕組みを知っておけば、ニュース1本を自分の手元の数字に翻訳できます。判断の材料は、見出しではなく決算書の中にあります。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。