事業モデル
Yelpは、消費者と地域ビジネスを結びつけるプラットフォームを運営し、主に広告収入で収益を得ています。無料のリスティングと有料の広告商品(クリック課金型広告や多店舗向け広告など)を提供し、レストランやショッピング、美容、健康、家庭、自動車、不動産など多岐にわたるカテゴリーをカバーしています。
また、レストラン向けの予約・待ち行列管理ツールであるYelp Guest Managerや、修理ネットワークのRepairPal、コンテンツライセンスなど、広告以外の収益源も持っています。さらに、DOORDASHとの提携により、消費者が食品の配達やテイクアウトを注文できるサービスも提供しています。
KPI
最新会計年度(FY2025)の売上は14.6億ドル(1,464,955,000 USD)で、前年比3.7%増となりました。営業利益率は12.6%で、FY2023の5.9%から着実に改善しています。ROEは20.5%と高水準で、FY2023の13.2%から大きく上昇しました。
純利益は前年比9.6%増と、売上成長を上回る増益となっています。現金及び現金同等物は9,414万ドル(94,142,000 USD)を保有しており、財務基盤は安定しています。
業績推移
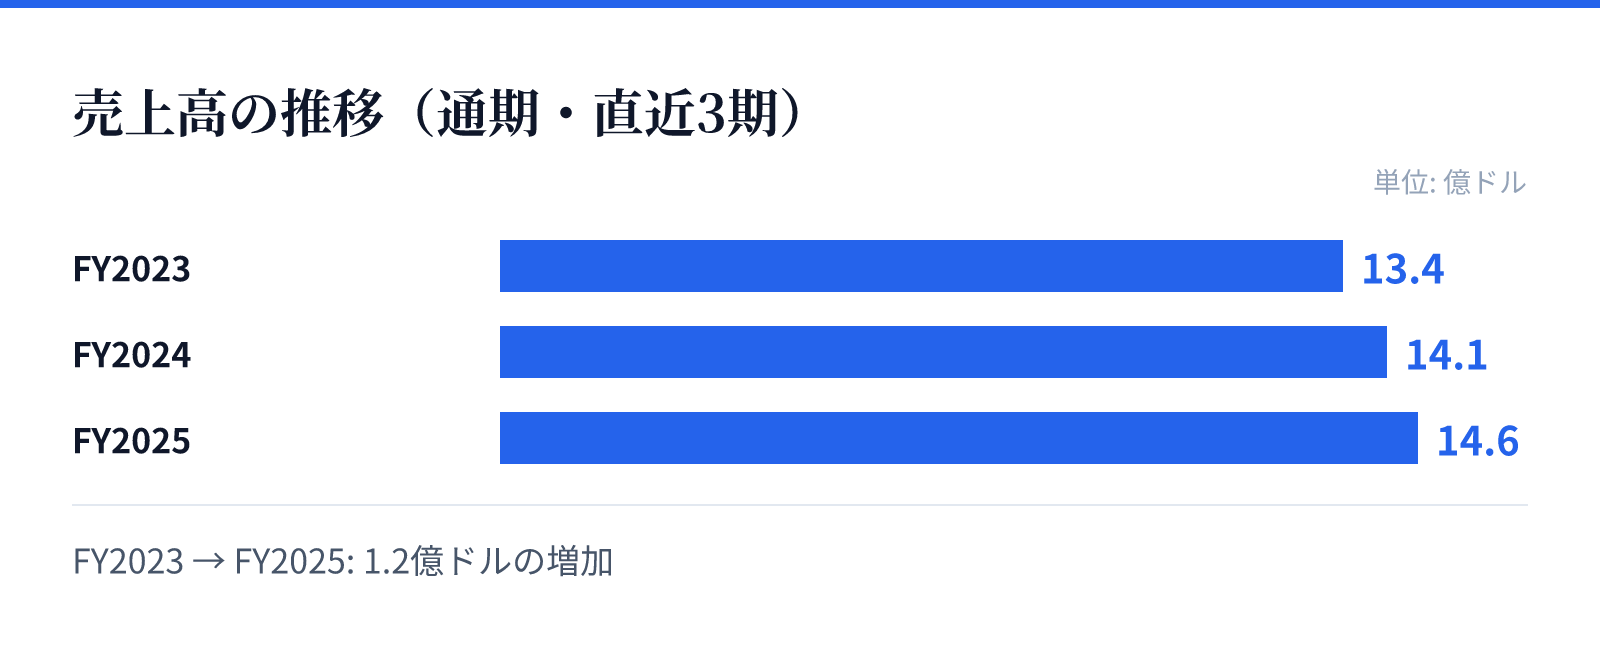
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は13.4億ドル。
FY2024の売上高は14.1億ドル。
FY2025の売上高は14.6億ドル。
成長ドライバー
成長の原動力は、広告商品の拡充とプラットフォームの利便性向上です。特に、クリック課金型広告や多店舗向け広告は、地域ビジネスのマーケティング需要を取り込んでいます。また、Yelp Guest Managerのようなサブスクリプション型サービスは、レストラン業界向けに新たな収益源を生み出しています。
さらに、DOORDASHとの提携により、食品配達分野での顧客エンゲージメントを高めています。国際展開も進めており、米国以外の市場での成長余地があります。
リスク
主なリスクは、広告需要の景気感応性です。経済減速時には地域ビジネスの広告支出が減少する可能性があります。また、競争の激化により、広告価格やマージンが圧迫されるリスクがあります。
さらに、プラットフォーム上のレビューの信頼性や品質管理が課題であり、不適切なレビューがブランド価値を損なう可能性があります。個人情報保護やデータ規制の強化も、ビジネスモデルに影響を与える可能性があります。
競合
競争環境は、GoogleマップやFacebookなどの大手プラットフォームが地域ビジネス向け広告を強化しており、厳しさを増しています。また、専門のレビューサイトや予約サービスも競合となります。
Yelpは、ローカルビジネスに特化したレビューと広告の統合、独自のデータやインサイト提供で差別化を図っています。特に、Yelp Fusion Insightsのような分析ツールは、広告主にとっての付加価値を高めています。
バリュエーション
最新の市場データによると、株価は22.085ドル(2026-09-01時点)で、時価総額は約12.6億ドル(1,258百万USD)です。PERは11.20倍、PBRは2.05倍となっています。
利益率の改善とROEの高さを考慮すると、現在のバリュエーションは割安感があるとみられます。ただし、成長率が中程度であるため、市場は慎重な評価をしている可能性があります。