1. 「レートチェック前水準」という書き方が指しているもの
2026年9月23日のニューヨーク外国為替市場で、円相場は一時1ドル=158円台前半まで円安・ドル高が進みました。ここまでなら、よくある円安のニュースです。
目を引いたのは、水準そのものよりも書かれ方でした。見出しは「158円台」とだけ書かず、「レートチェック前水準に」と添えていました。米東部時間の18日午前、日銀が市場参加者に為替相場の水準を照会する「レートチェック」を実施したとされています。その直前の水準まで、まるごと逆戻りしたという意味です。
直接のきっかけは、23日午前9時45分(日本時間同日午後10時45分)に発表された米S&Pグローバルの9月米購買担当者景気指数(PMI、速報値)でした。企業の購買担当者に景況感を聞き取って指数にしたもので、景気の体温計のように扱われます。これが円売り・ドル買いの材料となりました。同じ見出しには、米長期金利の上昇も併記されています。
ここで、読者としての問いが立ちます。介入はあったのか。これから来るのか。そしてそれは、報道を待たずに自分で確かめられるのか。
答えは、確かめられます。ただし条件が一つあります。「事実を確定できる資料」と「推定にとどまる資料」は別物で、その区別を持たないまま数字だけを拾うと、推定を事実として語ることになります。この区別こそが、この記事の骨です。
見出しが測っていたのは、円の水準ではなく、当局との距離なのだ。
2. ものさし① 当局の動きには三段階がある
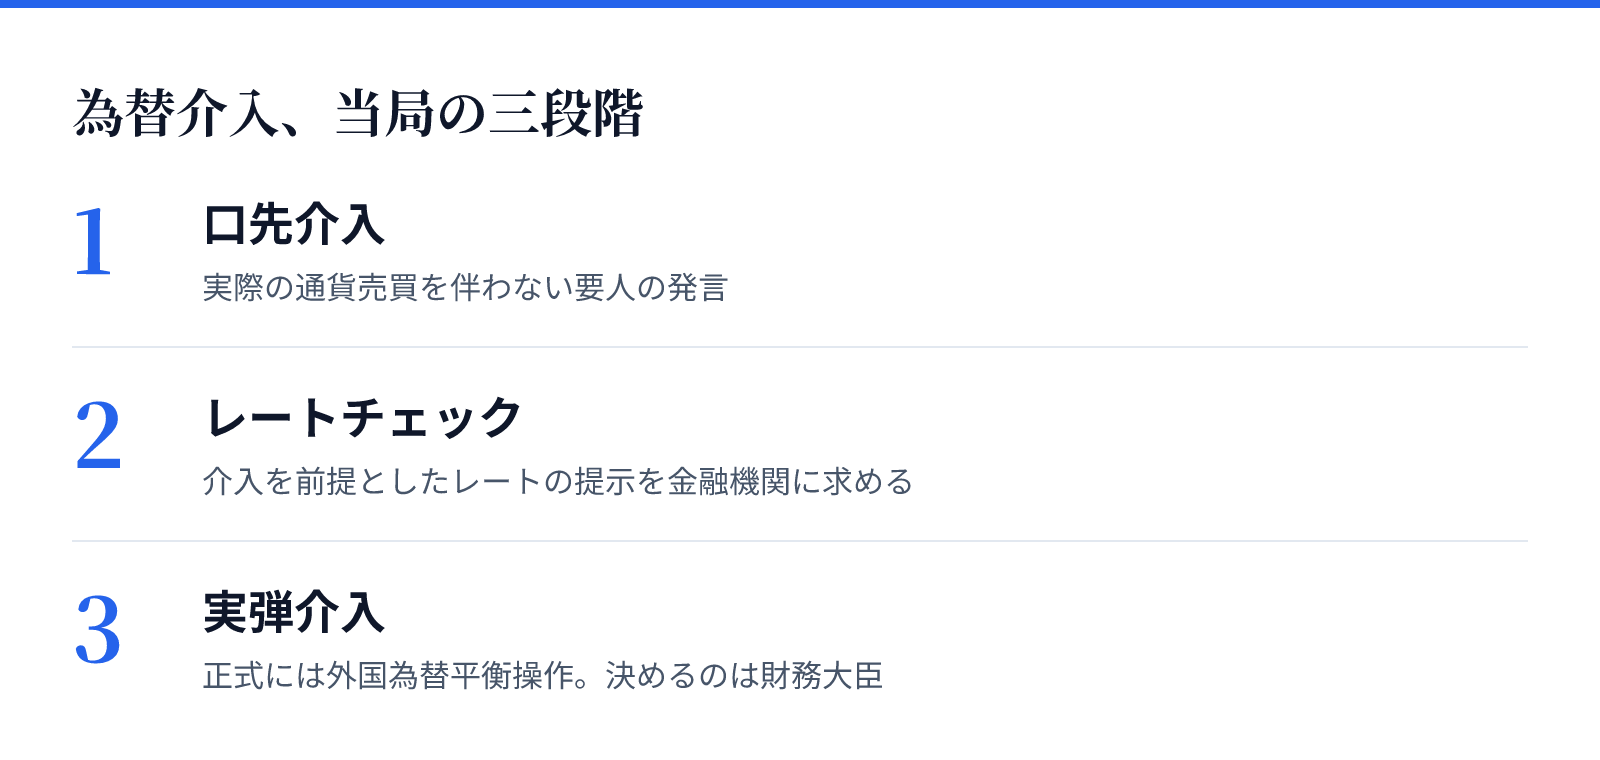
為替をめぐる当局の行動は、いきなり最終段階から始まりません。通常は、口先介入、レートチェック、実弾介入という順に階段を上がります。段階が違えば、市場に与える意味も違います。
一段目の口先介入は、実際の通貨売買を伴わない要人の発言です。コストはかかりませんが、言葉には強弱があります。「動向を注視している」程度ならほぼ無視され、「過度な変動は望ましくない」で少し反応し、「必要なら対応する」「断固たる措置」で大きく動き、「あらゆる選択肢を排除しない」まで来ると警戒は最大になる、という具合です。
実例で確かめておきましょう。円相場が約1年半ぶりに一時1ドル=159円台をつけた局面で、財務省の三村財務官はこう述べています。「行き過ぎた動きに対しましては、あらゆる手段を排除せず、繰り返しますが、あらゆる手段を排除せず、適切な対応を取りたいと考えております」。同じ言葉を二度繰り返すのは、強度を上げるための言い回しです。片山財務大臣も、円相場が一時159円台半ばをつけた日に「投機的な動きを含めて行き過ぎた動きに対しては、あらゆる手段を排除せずに適切な対応をとる」と述べました。
二段目のレートチェックは、単に相場水準を聞く世間話ではありません。当局が金融機関に対し、介入を前提としたレートの提示を求める行為です。提示されたレートに当局が「マイン」と返せば取引は成立し、そのまま実弾介入になります。レートチェックの場合は「ナッシング」と答えて取引をキャンセルします。売買は起きません。それでも、いつでも撃てる状態が金融機関に伝わるため、市場の警戒は一気に高まります。
実際、9月18日に日銀がレートチェックを実施したとの見方は、円相場を158円台から156円台後半へ押し上げました。1.25%への利上げに反対票が2票入り、植田総裁の会見でも利上げペースが見えず、円が売られていた場面でした。そこへ、連休前にくぎを刺す動きが入った形です。
三段目の実弾介入は、正式には「外国為替平衡操作」と呼ばれます。実際に資金を投じる操作で、財務大臣の権限において実施され、日本銀行が財務大臣の代理人として実務を遂行します。ニュースで「日銀が介入」と読むと主語を取り違えます。決めるのは財務大臣、動くのは日銀。
3. ものさし② 事実を確定させるのは財務省の「外国為替平衡操作の実施状況」
介入があったかどうかを最終的に決着させる資料は、一つしかありません。財務省が公表する「外国為替平衡操作の実施状況」です。
この統計は二段構えになっています。通貨当局が介入した実績額の総額は一か月ごとに、介入実績の詳細、つまり実施日・介入額・売買通貨は四半期ごとに、それぞれ公表されます。速報性のある総額が先に出て、内訳は後からまとめて出る、という順番です。
月次の集計期間には独特の癖があります。介入の実施から決済まで2日間かかるため、前月末2営業日を含み、当該月末2営業日を含まない期間の介入実施額が発表されます。発表は当月最終営業日です。四半期ベースの日次データは2月・5月・8月・11月の初めに出ます。
探し方も具体的に書いておきます。財務省サイトの「外国為替平衡操作の実施状況」には統計表一覧があり、「日次ベース(四半期公表)」と「月次ベース(毎月公表)」が並んでいます。この記事の執筆時点では、日次ベースの最新データは令和8年4月〜6月期(令和8年8月7日発表)、月次ベースの最新データは令和8年7月30日〜8月26日(令和8年8月28日発表)でした。さらに「過去の介入実績全データ」は平成3年4月から令和8年6月期までのCSVで落とせます。同じページには公表予定の日時も載っており、令和8年9月30日(水)午後7時00分に令和8年8月27日〜9月28日の月次ベースが出る、と先に告知されています。
数字は億円単位で並びます。2026年4月28日〜5月27日の介入総額は11兆7,349億円でした。円安局面での介入としては、それまで2024年4月26日〜5月29日の9兆7,885億円が過去最大でしたが、これを上回って月間ベースの過去最大を更新しています。さらに7月30日〜8月26日は15兆3993億円で、月ごとの記録をまた塗り替えました。2026年の介入総額はすでに27兆1342億円となり、1年間の介入額が15兆円規模だった2024年を超え、年間としても過去最大です。
この資料の値打ちは、あった場合だけでなく、無かった場合にもはっきり答えが出ることにあります。期間の欄がゼロなら、その期間に介入は行われていない。ただし、月次でも当月末の発表までは待たされ、日次の内訳はさらに数か月先です。当日の疑問には、答えてくれません。
遅いかわりに、揺らがない。
4. ものさし③ 当日から翌日に見当をつける —— 日銀「当座預金増減要因」
では、当日から翌日にかけて市場が何を見て「5兆円規模か」と語っているのか。日本銀行が毎営業日更新している「日銀当座預金増減要因と金融調節」です。日銀当座預金とは、金融機関が日銀に持っている預金口座のことだと考えてください。
仕組みはこうです。ドル売り・円買い介入では、円資金が最終的に外為特会へ振り替えられた時点で、日銀当座預金の残高が減ります。資金決済は介入実施の2営業日後に行われます。そのため、短資会社(金融機関どうしの短期の資金のやり取りを仲介する専門業者)による予想値は介入がない前提で作られるのに対し、日銀が公表する見通しには介入が織り込まれます。この差額が、介入実施額の推計になります。日銀は同じデータを「予想」「速報」「確報」の3段階で公表しており、推計は介入を反映する「財政等要因」、つまり政府のお金の出入りの項目と、市場予想との差から算出されます。
実例で見てみましょう。4月30日の介入について、日銀が5月1日に公表した7日時点の当座預金残高の見通しでは、財政等要因が9兆4800億円の減少でした。市場の事前予測は約4兆5000億円の減少です。この差額にあたる約5兆円が、介入額として推計されました。日経も「30日の円買い介入、5兆円規模か」と市場推計を報じています。ブルームバーグは、同じ当座預金増減要因などを基に、4月30日以降の介入規模を合計8兆6500億円から10兆800億円と推定しました。
ここからが肝心です。後に財務省が公表した確定値は、11兆7,349億円でした。三井住友DSアセットマネジメントの5月12日付レポートも、4月30日に約5兆円〜5.5兆円、5月1日・4日・6日に合計で約4.5兆円〜5兆円と予測していましたが、実際の介入額は予測値を上回る規模でした。
推定は、当たることもあれば外れることもあります。介入以外の要因でも財政等要因はぶれます。つまり当座預金から読めるのは、あくまで当たりであって答えではありません。ここを混同した瞬間、私たちは「推定を事実のように語る人」になります。
推定は、推定のまま扱う。
5. ものさし④ 弾はどこから来るのか —— 外国為替資金特別会計
介入の話でいちばん抜けやすいのが、原資の話です。円買い介入は、手元にあるドルを売って円を買う操作にほかなりません。その原資には、財務省が所管する「外国為替資金特別会計」、略して外為特会の資金が使われます。国の財布のうち、外貨のやり取り専用に区分された会計だと考えてください。
外為特会の資産の部にある「外貨預け金」と「有価証券」が、ドル売りの原資です。ドル建て預金はそのまま使えますが、有価証券に多く計上されている米国債を原資とする場合は、いったん市場で売却して現金化する必要があります。一方、ドル買い・円売り介入は、政府短期証券を発行して調達した円資金を対価にドルを買い入れます。売る方向と買う方向で、原資の性質そのものが違うわけです。
保有量は、財務省が月次で公表する「外貨準備等の状況」で確かめられます。2026年8月末の外貨準備高は1兆2075億2400万ドルで、7月末から795億7500万ドル減りました。内訳は外貨が9,949億7,600万ドル、このうち証券が8,395億5,900万ドル、預金が1,554億1,700万ドルです。金は1,241億300万ドル、IMFリザーブポジションは114億2,000万ドル、特別引出権(SDR)は611億7,000万ドルでした。
ここでも作法が要ります。公表表は残高の事実を示すものであり、減少要因を一つに特定していません。月次の増減には市場取引だけでなく、保有資産の価格や為替の評価替え、利息収入なども効いてきます。介入の影響を論じるなら、別に公表される介入実績との照合が要る、ということです。
照合の手本もあります。2024年の局面では、4月末と5月末の外貨準備を比べると証券の残高が約504億ドル減り、これが外貨準備減少の主因でした。介入は米国債の売却を伴ったと推測されています。4月と5月の証券減少額を、それぞれ介入直前のドル円レートで円換算して合計すると約10兆6,380億円となり、公表された外国為替平衡操作額9兆7,885億円を十分にカバーしていました。残高の変化と介入実績が、ちゃんと噛み合っていたわけです。
この構造を知っておくと、介入報道の読み方が変わります。円売り介入は円を調達して行うため制約の性質が異なりますが、円買い介入は違います。円買いの弾は、手持ちの外貨の範囲までしかない。
6. ものさし⑤ 介入が変えられないもの —— 日米金利差という背景
ここまでが確かめ方の手順です。最後に、確かめた結果をどう解釈するかに触れておきます。
介入は市場の需給に直接働きかける操作です。しかし、円安の背景にある日米の金利差そのものを動かすことはできません。金利の高い通貨に資金が向かう力は、当局が一日に何兆円を投じても、その場では相殺できても翌週には戻ってきます。
実際、2026年1月のレートチェックの効果は約2カ月しか続かなかったとされ、円安の根本にある日米の金利差が縮まらない限り、同じ展開になる余地が残ると指摘されています。7月30日夜には円相場が1ドル=163円台から157円台まで急速に円高へ進み、翌31日には2011年以来およそ15年ぶりとなる日米の協調介入が行われ、一時155円台まで上昇しました。米国側の取引では、ニューヨーク連銀が米財務省に代わってユーロを売り、円を買ったと報じられています。それでも9月には158円台です。
規模の感覚も持っておきたいところです。国際決済銀行(BIS)の2025年4月調査によると、世界の外国為替取引量は1日あたり平均約9.6兆ドルに達しています。月間で過去最大となった15兆3993億円という数字も、この日々の奔流の中に置くと、流れの向きそのものを変える力にはなりにくいと考えられます。財務省自身の立場も、介入の目的は為替相場の急激な変動を抑え、その安定化を図ることであって、相場の方向転換やその持続ではない、というものです。
そして背景側では、米国の金融政策が読みにくくなっています。ウォーシュ新FRB議長は市場との対話を抑制する構えを取り、「沈黙のFRB」として波紋を広げました。トランプ大統領の側近であるミラン元FRB理事は「金融政策は緩くない」と利上げを批判し、短期金利が低下する一方で長期金利が上昇した2026年7月の記者会見を、現在のやり方の綻びと見る向きもあります。この不透明さがどう転ぶかは、正直なところ誰にも読めません。いまのところ、金利差が縮む材料は乏しいと見ておくのが無難でしょう。
だから、介入後に水準が戻るか戻らないかの分かれ目は、介入の規模ではなく、背景の金利差が動いたかどうかにあります。介入が動かすのは、方向ではなく速度なのだ。
7. 投資家として何を見るか —— 持ち株への翻訳は「速度」の話
速度の話だと分かると、持ち株への翻訳もはっきりします。輸出型の企業、輸入に頼る企業、内需で完結する企業では、円安の効き方も円高への揺り戻しの効き方も違います。介入で一日に数円動いたという事実そのものより、その動きが決算や価格改定に反映されるだけの持続を伴ったかどうかが問われます。
次のアクションは一つです。決算期に企業が想定為替レートを改定するのを見ること。介入報道ではなく、企業が自分の前提をどこに置き直したかのほうが、手触りのある情報です。
では、私たちに何ができるのか。順番を持つことです。まずニュースの言葉遣いで当局がいま何段目かを測り、次に日銀の当座預金増減要因で当たりをつけ、最後に財務省の公表で答え合わせをする。この三手を覚えておけば、見出しに驚かされる側から、確かめる側に移れます。
論点を整理しておきます。
- 当局の動きは三段階。口先介入、レートチェック、実弾介入で意味が違う。言葉の強さが段階を教えてくれる
- 決めるのは財務大臣、実務を担うのは日本銀行。正式名称は外国為替平衡操作
- 事実を確定させるのは財務省「外国為替平衡操作の実施状況」。月次で総額、四半期で実施日・介入額・売買通貨
- 当日から翌日の見当は日銀「当座預金増減要因と金融調節」の財政等要因と市場予想の差。ただしこれは推定であって確定ではない
- 原資は外国為替資金特別会計。円買いは手持ちの外貨の範囲、円売りは政府短期証券で調達という非対称がある
- 介入は速度に効き、方向は金利差が決める
為替介入は、見出しで驚くものではなく、一次資料で確かめるものです。確定させる資料と推定にとどまる資料を、別々の引き出しに分けて持っておきたいところです。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。