事業モデル
Clear Secureは、米国を中心にCLEARブランドで本人確認プラットフォームを提供する。主な収益源は、空港の保安検査場で専用レーンを利用できる消費者向け航空サブスクリプション「CLEAR Plus」で、会員からの定期的な購読料が収益の柱となる。
また、空港の予約スポットを提供する「RESERVE」や、旅行者の空港までの移動計画を支援する「Home to Gate」、法人向けに本人確認基盤を提供する「CLEAR1」、無料のデジタルID「CLEAR ID」、高頻度利用者向けの「CLEAR Concierge」、特典プログラム「CLEAR Perks」、TSA PreCheckの登録・更新サービス、本人確認サービス「Sora ID」など、多様なサービスを展開している。Samsung Electronics Americaとの協業によるデジタルIDソリューションの開発も進めており、事業領域を空港以外にも広げている。
KPI
最新会計年度(FY2025)の売上高は9億ドル(900,779,000 USD)で、前年比16.9%増と堅調に成長した。営業利益率は20.7%と前年の16.0%から改善し、収益性が向上している。
一方、純利益は前年比35.7%減と減少したが、ROEは61.4%と高い水準を維持している。現金及び現金同等物は1.3億ドル(128,228,000 USD)を保有しており、財務基盤は安定している。従業員数は3,301名で、事業規模に見合った人員体制となっている。
業績推移
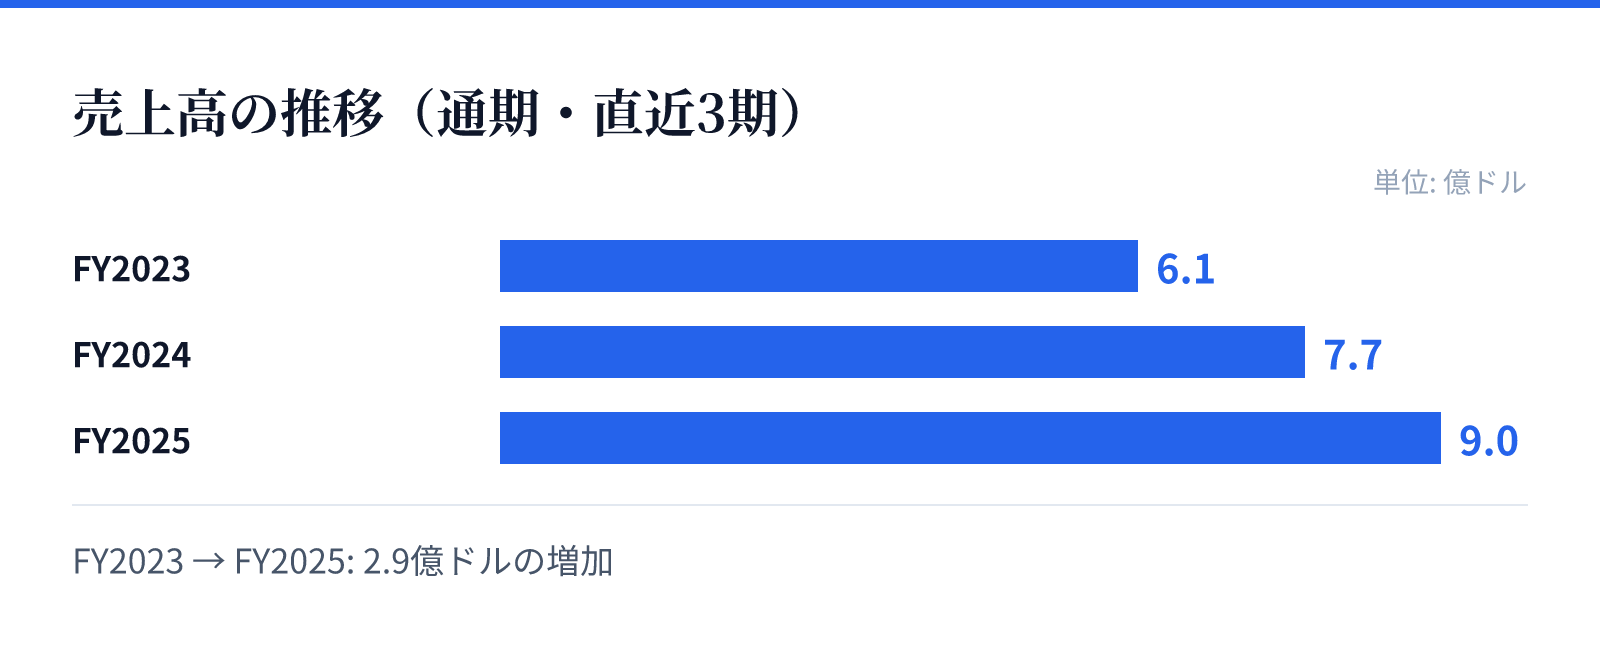
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は6.1億ドル。
FY2024の売上高は7.7億ドル。
FY2025の売上高は9.0億ドル。
成長ドライバー
成長の主な原動力は、CLEAR Plusの会員基盤の拡大と、空港以外の分野へのサービス展開である。CLEAR Plusは航空旅行者に利便性を提供し、会員数の増加が売上を押し上げている。
また、法人向けのCLEAR1や、デジタルIDソリューションの開発など、新たな収益源の開拓が進んでいる。Samsungとの協業によるデジタルIDは、今後の成長機会となる可能性がある。さらに、TSA PreCheckの登録サービスや、予約システムのRESERVEなど、既存顧客へのクロスセルも成長に寄与している。
リスク
事業は空港セキュリティに依存しており、航空旅行の需要変動やテロ対策規制の変更などの影響を受けやすい。また、個人情報を扱うため、データセキュリティやプライバシー保護に関する規制強化がリスクとなる。
競争が激化する中で、会員の解約率が上昇する可能性もある。さらに、純利益が減少していることから、コスト管理や投資効率の改善が課題となる。
競合
競争環境としては、空港の保安検査場ではTSA PreCheckや他の民間サービスが競合となる。また、デジタルID分野では、政府発行のIDや他のテクノロジー企業が参入している。
CLEARは、空港での実績とブランド認知度を活かし、差別化を図っている。特に、会員向けの特典や利便性の向上により、競争優位性を維持しようとしている。
バリュエーション
最新の市場データによると、株価は43.73ドル、時価総額は約59億ドル(5,897百万USD)である。PERは29.95倍、PBRは24.03倍と、成長性を織り込んだ評価となっている。
配当利回りは1.30%で、株主還元も行っている。収益性の改善と成長が続けば、現在のバリュエーションは妥当とみられるが、純利益の減少や競争激化が評価に影響を与える可能性がある。