事業モデル
地域銀行として、預金と貸出を中心とした伝統的な銀行業務を展開しています。法人向けおよび個人向けに融資、預金、その他の金融サービスを提供し、利息収入と非利息収入を収益源としています。地域密着型のビジネスモデルにより、顧客基盤の安定性と地域経済との連動性を持ちます。また、手数料収入やトレジャリー業務なども収益に貢献しています。
KPI
最新会計年度(FY2025)の売上高は33.9億ドル、ROEは12.5%となっています。売上高は前年比で8.1%増加し、純利益は14.7%増加しました。直近3期の売上高は31.1億ドル(FY2023)、31.3億ドル(FY2024)、33.9億ドル(FY2025)と増加傾向にあります。ROEは11.9%(FY2023)、12.8%(FY2024)、12.5%(FY2025)と高水準を維持しています。現金及び現金同等物は22.1億ドルと十分な流動性を確保しています。
業績推移
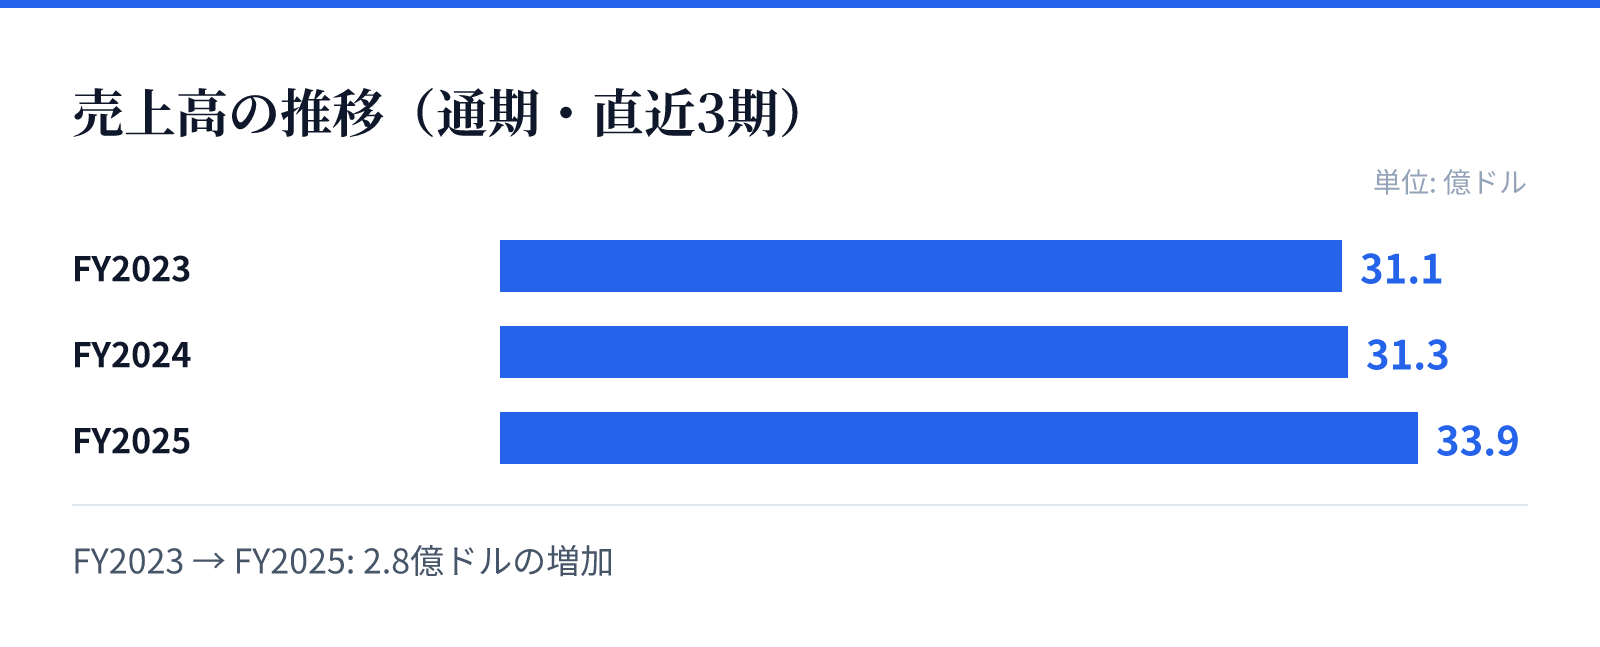
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は31.1億ドル。
FY2024の売上高は31.3億ドル。
FY2025の売上高は33.9億ドル。
成長ドライバー
売上高の成長は、貸出資産の増加や金利環境の変化による利ざやの拡大が寄与しているとみられます。純利益の増加率が売上高の増加率を上回っていることから、費用管理の効率化や与信コストの抑制が進んでいる可能性があります。地域経済の回復や企業活動の活発化に伴う融資需要の増加が、今後の成長を牽引する要因となるでしょう。また、デジタルバンキングの強化による顧客基盤の拡大や、非利息収入の多様化も成長の余地を広げると期待されます。
リスク
地域銀行として、地域経済の景気変動の影響を受けやすく、特に不動産市場や中小企業向け融資の健全性が重要です。金利変動は利ざやに直接影響を与えるため、金利低下局面では収益性が悪化するリスクがあります。また、規制環境の変化や資本規制の強化は、事業運営に追加のコストをもたらす可能性があります。さらに、競争激化による貸出金利の低下や、信用リスクの高まりによる不良債権の増加も懸念されます。
競合
地域銀行業界では、他の地域銀行や大手銀行、信用組合、オンライン銀行などとの競争が激化しています。特に、フィンテック企業の参入により、融資や決済分野での競争が新たな局面を迎えています。同社は地域密着型の強みを活かし、顧客との長期的な関係構築や、地域特有のニーズに応えるサービスで差別化を図っています。また、デジタル化への投資を通じて、利便性の高いサービスを提供し、競争力を維持しています。
バリュエーション
最新の市場データによると、株価は67.175ドル、時価総額は約99.1億ドルです。PERは8.68倍、PBRは1.30倍、配当利回りは2.82%となっています。PERが一桁台であることから、収益に対して株価が割安に評価されている可能性があります。PBRも1倍台前半であり、純資産価値に対して株価が適正水準にあるとみられます。配当利回りは2.82%と、株主還元も魅力的です。これらの指標は、同社の安定した収益力と財務健全性を反映していると考えられます。