事業モデル
同社は水処理関連の製品とソリューションを提供する企業で、商業・住宅・産業向けに給水設備や排水処理システムを展開しています。製品ラインナップには、配管設備、バルブ、計量器、水質管理システムなどが含まれ、顧客の水利用効率と安全性を高めることを目的としています。ビジネスモデルは、製品の販売に加え、交換部品やメンテナンスサービスによる継続的な収益も特徴としており、ストック型の収益基盤を構築しています。
同社は、規制強化や環境意識の高まりを追い風に、省水・省エネ製品の需要を取り込んでいます。また、既存製品のアップグレードや新製品の投入を通じて、顧客単価の向上を図っています。事業は北米を中心に展開していますが、グローバルな販売網も有しており、地域分散によるリスク軽減を図っています。
KPI
最新会計年度(FY2025)の売上高は17億ドル(1,695,900,000 USD)で、前年比8.3%増となりました。営業利益率は17.0%と、前期の16.5%から改善しており、収益性の向上が続いています。純利益は前年比23.6%増と大幅に伸びており、利益成長が加速しています。
自己資本利益率(ROE)は12.3%と、前期の10.1%から上昇し、資本効率が改善しています。また、現金及び現金同等物は3.6億ドル(365,000,000 USD)を保有しており、財務の安定性を示しています。これらの指標は、同社が収益性と成長性を両立させていることを示しています。
業績推移
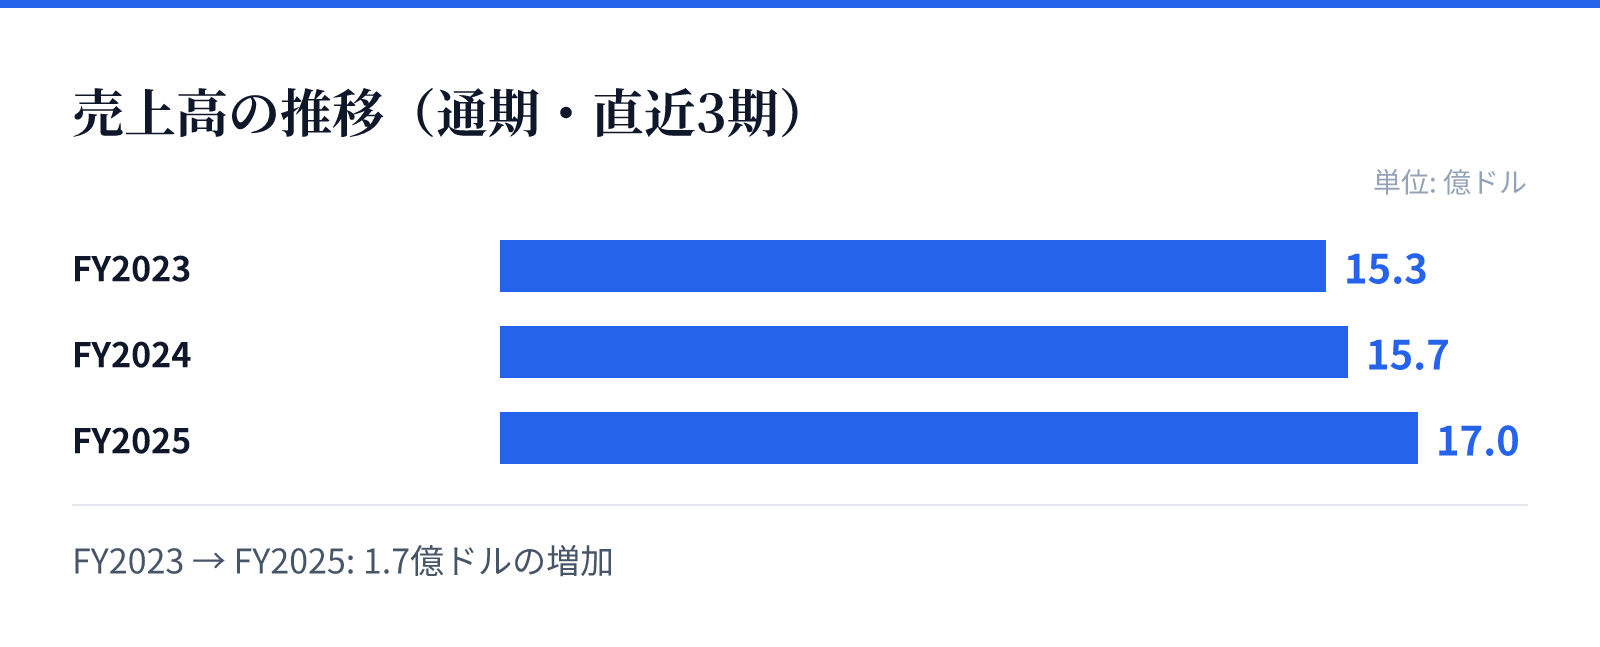
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は15.3億ドル。
FY2024の売上高は15.7億ドル。
FY2025の売上高は17.0億ドル。
成長ドライバー
成長の主な原動力は、水インフラの老朽化に伴う更新需要と、環境規制の強化による省水・水質管理への投資拡大です。特に、商業施設や公共インフラでの水使用量削減が求められる中、同社の高効率製品への需要が高まっています。また、新興国での都市化や工業化に伴う水処理需要の増加も、長期的な成長機会とみられます。
さらに、同社はM&Aや製品ポートフォリオの拡充を通じて、成長分野へのシフトを進めています。例えば、デジタル技術を活用した水管理システムや、メンテナンスサービスを強化することで、顧客との長期的な関係を構築し、安定した収益源を確保しています。これらの戦略により、売上高の成長率は今後も堅調に推移すると期待されます。
リスク
主要なリスクとして、水処理業界は景気循環の影響を受けやすく、建設投資や設備投資の減速が需要に悪影響を及ぼす可能性があります。また、原材料価格の変動やサプライチェーンの混乱が、コスト増加や納期遅延を引き起こすリスクがあります。さらに、規制環境の変化により、製品基準の変更やコンプライアンス費用の増加が生じる可能性があります。
競争の激化もリスク要因です。同業他社との価格競争や技術競争が激しくなれば、市場シェアの維持や利益率の確保が難しくなる可能性があります。また、為替変動は海外売上高に影響を与えるため、収益の不安定要因となります。これらのリスクに対して、同社は製品の差別化やコスト管理、地域分散などの対策を講じていますが、完全に回避することはできません。
競合
水処理市場には、多数の競合企業が存在し、競争が激化しています。競合他社には、総合電機メーカーや専門の水処理機器メーカーが含まれ、製品の性能、価格、ブランド力などで競争しています。同社は、幅広い製品ラインと強固な販売網を強みとしており、特に北米市場でのシェアが高いとみられます。
競争優位性を維持するため、同社は研究開発に投資し、省エネ・省水技術やIoTを活用したスマート水管理ソリューションを開発しています。また、アフターサービスや交換部品の供給体制を強化することで、顧客ロイヤルティを高めています。市場の成長に伴い、新規参入や既存企業の事業拡大が予想されるため、同社は技術革新と顧客満足度の向上に注力しています。
バリュエーション
最新の市場データによると、株価は47.36ドル(2026年9月1日時点)で、時価総額は約81億ドル(8,104百万ドル)です。PERは30.35倍、PBRは4.89倍となっており、市場は同社の成長性を高く評価しているとみられます。配当利回りは0.90%で、株主還元も行っています。
同社のPERは業界平均と比較してやや高めですが、これは安定した成長と収益性の改善が評価された結果と考えられます。PBRも4倍を超えており、市場が企業価値の増加を期待していることを示しています。今後の業績拡大が続けば、現在のバリュエーションは妥当と判断される可能性がありますが、市場の期待が先行している側面もあるため、注意が必要です。