
事業モデル
同社はオートオークションを中核とし、中古自動車の買取販売、リサイクル、オートローンなどの多角的な事業を展開しています。オートオークッション事業では、専用端末やインターネットを通じた情報提供サービスを提供し、会員向けの付加価値を創出しています。
リサイクル事業では、廃自動車や金属スクラップの処理、プラントの処分などを行うほか、買取販売事業では「ラビット」などのブランドを通じて中古車流通を支えています。これらの事業は、オートオークションとの相乗効果を狙いながら、安定的な収益基盤の構築を目指しています。
KPI
オートオークション事業において、当連結会計年度の出品台数は3,504千台、成約台数は2,347千台を記録しました。成約率は67.0%となり、前年度と同水準を維持しています。
また、同事業の売上高は89,702百万円(前年比9.6%増)、営業利益は58,584百万円(前年比10.0%増)と、手数料体系の改定や出品台数の増加が寄与しました。リサイクル事業も売上高10,292百万円、営業利益673百万円と、前年比で大幅な増収増益を達成しています。
業績推移
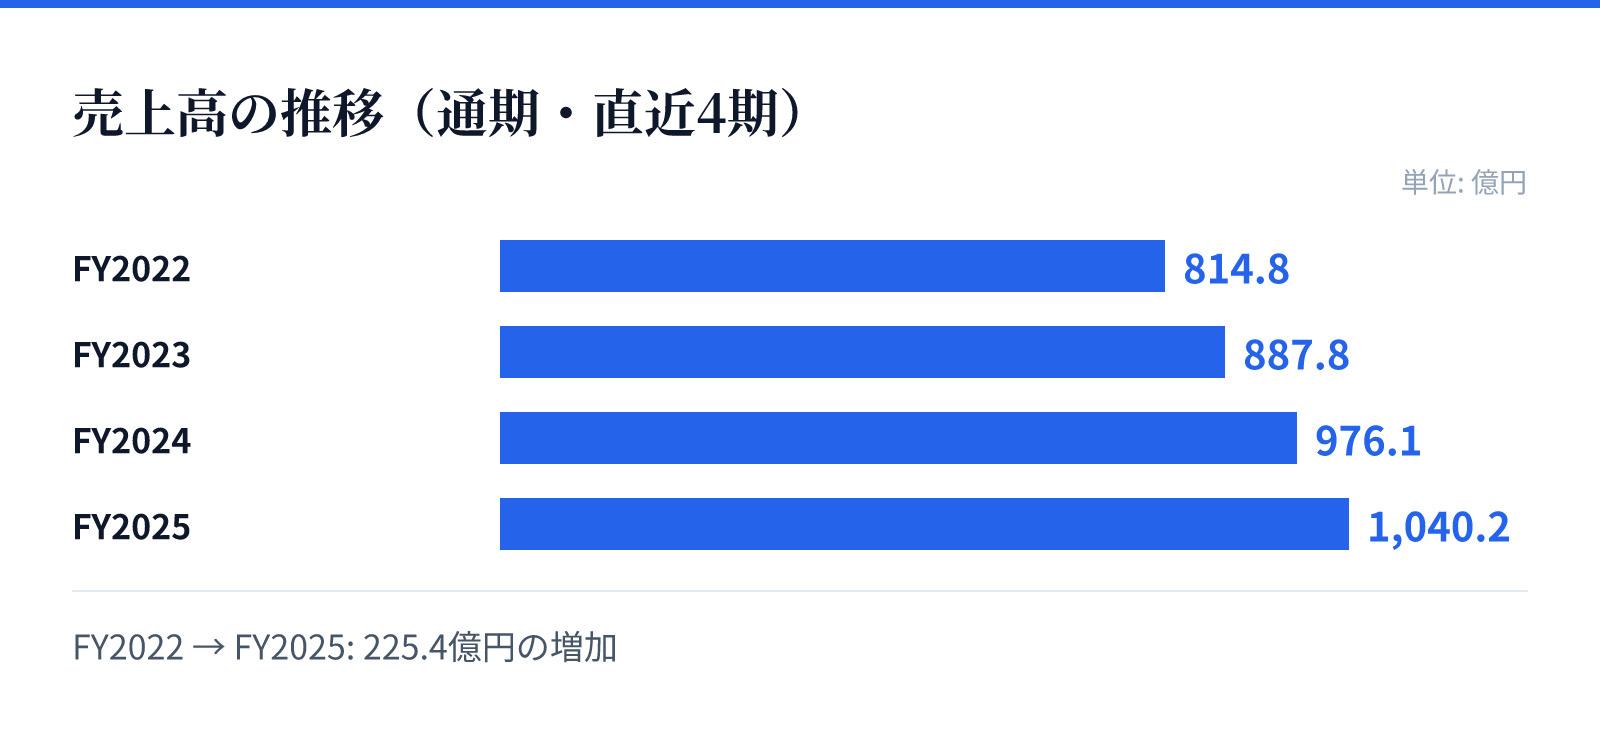
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は814.8億円。
FY2023の売上高は887.8億円。
FY2024の売上高は976.1億円。
FY2025の売上高は1040.2億円。
成長ドライバー
同社はオートオークション市場におけるシェア拡大を目指し、主要拠点における新築建替えや最新鋭のセリシステムへの刷新といった大規模な成長投資を実行しています。特に2026年1月の横浜会場の建替えを皮切りに、拠点の強化と設備投資を推進しています。
さらに、出品手続や車両検査のデジタル化を推進するDXの徹底により、会員の利便性向上と業務効率化を同時に追求しています。これらの施リューションにより、競合他社に対する優位性を高め、持続的な成長基盤の構築を図る方針です。
リスク
オートオークション事業は、大口出品業者による車両の供給に大きく依存しており、供給不足や手数料条件の変更が事業規模に影響を及ぼす可能性があります。また、競合他社による大規模な施設やサービスの提供、あるいは自動車メーカーによる独自の流通網構築が競争を激化させる要因となります。
さらに、急速な技術革新への対応や、システム障害による業務への影響、個人情報の漏洩リスクといった運営上の課題も存在します。また、自然災害や火災などの事故災害が発生した場合には、拠点の操業停止や多額の復旧費用が発生するリスクも抱えています。
競合
国内の自動車流通市場は成熟しており、成長の余地は限定的であるものの、同社は高いシェアを確保する戦略をとっています。競合他社が提供するサービスや施設、あるいは独自の便益が、同社のシェアに影響を与える可能性があります。
特に、競合他社が高度な電子商取引技術を導入した場合、同社もそれに対応するための投資を余儀なくされる可能性があります。また、自動車メーカーが自ら構築する新たな流通形態が、強力な競合相手となる可能性も示唆されています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,997円、時価総額は約8899.2億円となっています。PERは22.12倍、PBRは4.76倍と算出されています。
配当利回りは2.88%となっており、同社は高い資本効率を追求する経営姿勢を鮮明にしています。具体的には、ROEの目標を20%以上に引き上げるとともに、高い配当性向と総還元性向を掲げて株主還元を推進しています。