
事業モデル
同社は、企業向けの基幹業務に関するソリューションテクノロジーの開発・提供を行う企業です。会計や人事、給与といった基幹業務の効率化を目的としたクラウドサービスを、パートナー企業を通じて提供するビジネスモデルを構築しています。
提供するプロダクトは、オンプレミスからクラウドへの移行を推進しており、特に「奉行クラウド」シリーズに注力しています。また、関連会社との連携により、システムインテグレーションやOA機器の販売など、多角的なアプローチで顧客の業務効率化を支援しています。
KPI
当事業年度の売上高は514億円となり、前年同期比で9.4%の増加を記録しました。この成長は、クラウドサービスによる安定的な収益の積み上げと、新規顧客獲得に向けた積極的な営業活動の成果によるものと分析されます。
利益面では、営業利益が235億80万円(前年比8.4%増)、当期純利益が181億3200万円(前年比12.0%増)と堅調に推移しました。特にプロダクト部門において、クラウドサービスへの移行が進む中で、ソリューションテクノロジーの売上高が前年比15.8%増と大きく伸長しています。
業績推移
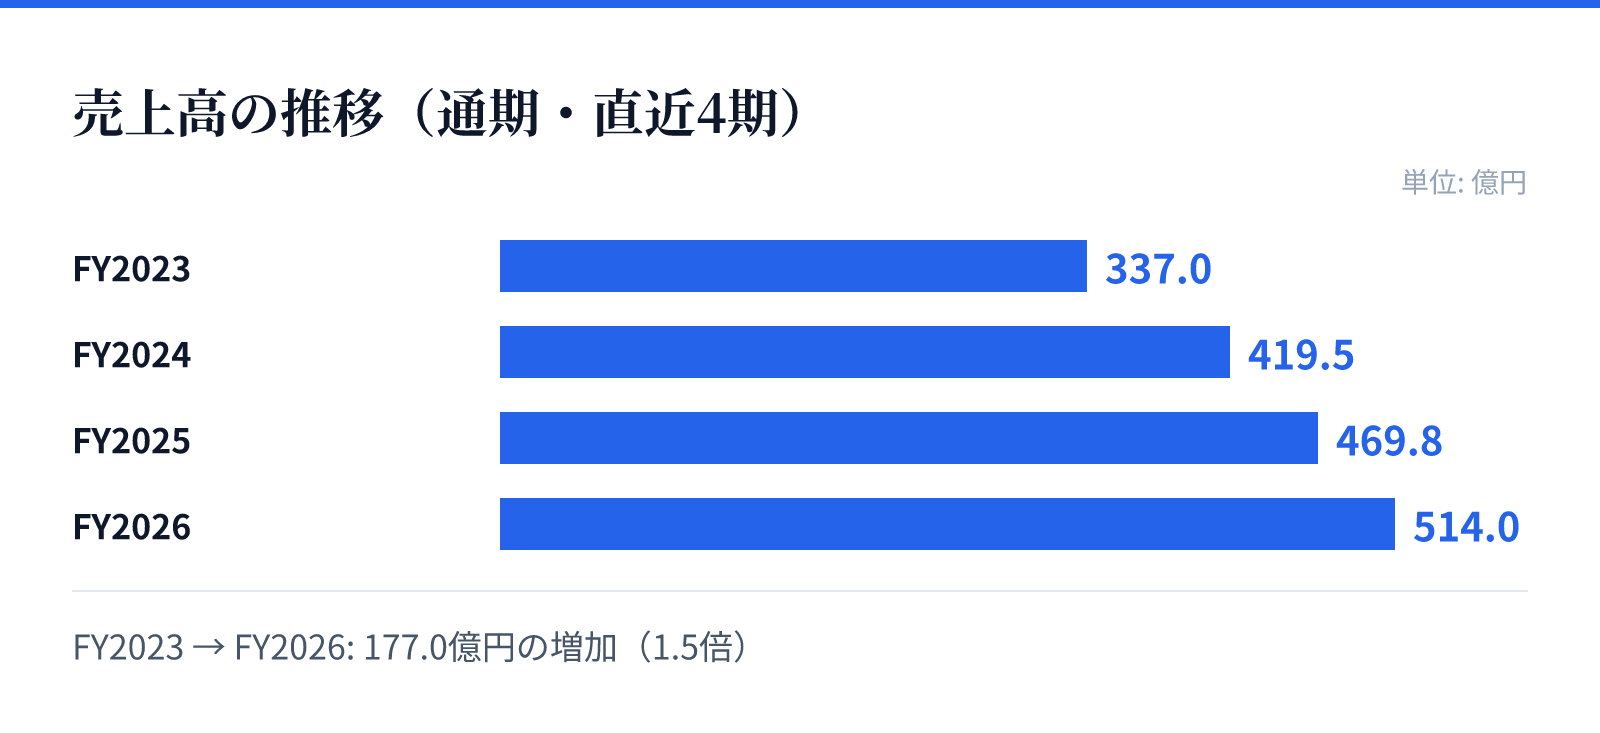
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は337.0億円。
FY2024の売上高は419.5億円。
FY2025の売上高は469.8億円。
FY2026の売上高は514.0億円。
成長ドライバー
成長の主要な原動力は、AIテクノロジーを活用した「奉行AIエージェントサービス」などの次世代業務支援の展開です。AIによるAX(AIトランスフォーメーション)の実現を支援することで、付加価値の高いサービス提供を目指しています。
また、ISMAP認証の取得や、高度なセキュリティ環境の提供を通じた信頼性の確保も成長を支える要素です。さらに、パートナー企業との連携強化や、既存顧客への新機能の提供を通じたクロスセルの推進が、安定した収益基盤の構築に寄与しています。
リスク
主なリスクとして、Microsoftプラットフォームへの依存に伴う、製品のライフサイクルや技術革新への対応が挙げられます。また、パートナー企業を通じた販売体制であるため、主要な販売パートナーの動向が業績に影響を及ぼす可能性があります。
さらに、法改正や税制改正への迅速な対応が求められるため、対応の遅れや開発コストの増大がリスク要因となります。また、災害発生時の生産・出荷拠点の集中や、サイバー攻撃に対する情報セキュリティの確保も、継続的な管理が求められる重要な課題です。
競合
同社は、中堅・中小企業向けの基幹業務システムにおいて、高い信頼性とセキュリティを兼ね備えたソリューションを提供しています。特に、法改正への対応や高度なセキュリティ評価(ISMAP)への対応など、信頼性が重視される領域で強みを持っています。
競合環境においては、急速な技術革新や他プラットフォームの台頭が脅威となる可能性があります。これに対し、同社はMicrosoftとの強固なパートナーシップを基盤とし、最新の技術動向をいち早く取り入れることで、他社に先んじた対応と優位性の確保を図る戦略をとっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は8,310円となっています。この時点での時価総額は約6220.1億円と算出されています。
同社の株価指標は、PERが34.25倍、PBRが3.69倍となっており、配当利回りは1.57%を記録しています。これらの数値は、同社の成長期待と、クラウド・AI分野における強固な事業基盤を反映しているものとみられます。