
事業モデル
同社は独立系の研究開発型ソフトウェア企業として、IoT、Webプラットフォーム、ネットワークの3つの主要セグメントを展開しています。IoT事業では、通信やクラウド技術を統合したプロフェッショナルサービスや、物流・バックオフィス機能を統合した「CROS®」を提供しています。
Webプラットフォーム事業では、国内外の市場で高い実績を持つ「NetFront® Browser」シリーズ等の組み込みソフトウェアを提供しています。ネットワーク事業では、米国子会社を中核に、ホワイトボックス向け統合Network OS「OcNOS®」などの基盤ソフトウェアの開発・提供に注力しています。
KPI
当連結会計年度の売上高は192億15百万円となり、前年同期比で20.6%の増加を記録しました。IoT事業のプロフェッショナルサービスが成長し、売上高は前年同期比51.9%増の8,469百万円に達しています。
一方で、ネットワーク事業における研究開発費等の先行投資の影響により、当連結会計年度の営業損失は26億88百万円となりました。Webプラットフォーム事業の売上高は前年同水準の2,257百万円を維持しつつ、効率化によりセグメント損益は前年比313.6%の増益を達成しています。
業績推移
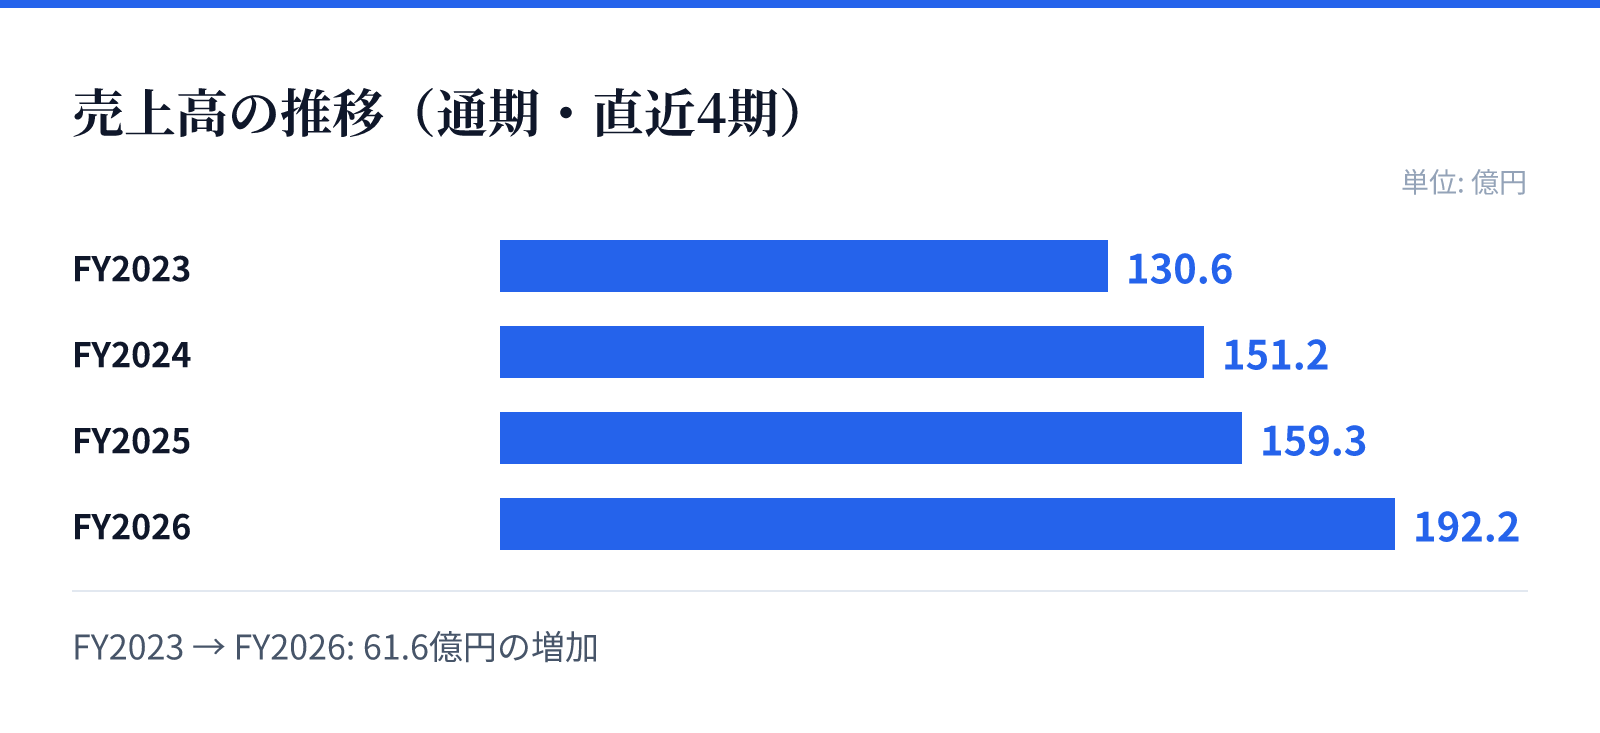
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は130.6億円。
FY2024の売上高は151.2億円。
FY2025の売上高は159.3億円。
FY2026の売上高は192.2億円。
成長ドライバー
成長戦略として、IoT事業ではハードウェア提供を含む総合的な提案により、顧客基盤のさらなる充実と深耕を目指しています。特に、同事業におけるプロフェッショナルサービスの拡大が、当連結会計年度の業績に大きく寄与しました。
ネットワーク事業においては、Evollabs社との大型案件獲得や、AI関連のデータセンター向け案件のパイプライン構築を推進しています。また、Webプラットフォーム事業では、車載インフォテインメント分野におけるコンテンツや動画の配信システム等の育成に注力しています。
リスク
ソフトウェア業界特有の技術革新の速さにより、新技術への投資が回収できず市場優位性が低下するリスクを認識しています。これに対し、同社は強みを持つ技術領域への集中投資と、プロジェクトマネージャーによる徹底した管理体制の構築で対応しています。
また、研究開発費の増大による資金水準の低下や、継続企業の前提に関する不確実性への懸念も示されています。これに対し、同社は既存顧客の深耕や、状況に応じた研究開発費や諸費用の縮減といったコストコントロール体制を整備し、対応を図っています。
競合
同社は、高度な技術力を武器に、国内外の通信事業者や家電メーカー、インフラ事業者など幅広い層へソリューションを提供しています。特にネットワーク事業では、世界的に需要が高まるホワイトボックス向け統合Network OSの提供を通じて、独自の立ち位置を築いています。
IoT分野においても、単なる機器提供に留まらず、高度なソフトウェア技術を組み合わせたプロフェッショナルサービスを展開しています。競合する技術開発競争が激しい環境下において、強固な顧客基盤と技術の深掘りにより、競争優位性の維持に努めています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は461円となっています。同日の時価総額は約169.4億円と算出されています。
同日のデータに基づくPBRは2.50倍となっており、市場における評価を反映しています。投資判断にあたっては、これらの数値と事業の成長性をあわせて検討する必要があります。