
事業モデル
同社はDX事業、人材事業、EC事業、インキュベーション事業の4軸を展開しています。DX事業では、SaaS/ASPサービスやシステム開発、コンサルティングをワンストップで提供しており、特に「i-search」や「i-ask」といった基盤サービスが強みです。
人材事業では、新卒採用支援やキャリア教育、中途採用支援など、若年層からプロフェッショナルまで幅広い層へのアプローチを行っています。EC事業では、トレーディングカードの流通プラットフォームを運営し、独自の強みを持っています。
KPI
2025年6月期の連結売上収益は8,179百万円となり、前年同期比で0.2%の微減となりました。一方で、事業構造改革によるコスト削減やDX事業の好調な推移により、営業利益は751百万円を計上しています。
特にDX事業においては、既存サービスの堅調な推移に加え、大型案件の獲得や新規SaaS開発が寄与しています。Non-GAAP指標では、一過性の費用や調整項目を除いた実態に近い経営成績を重視しており、安定的な収益基盤の構築が進んでいます。
業績推移
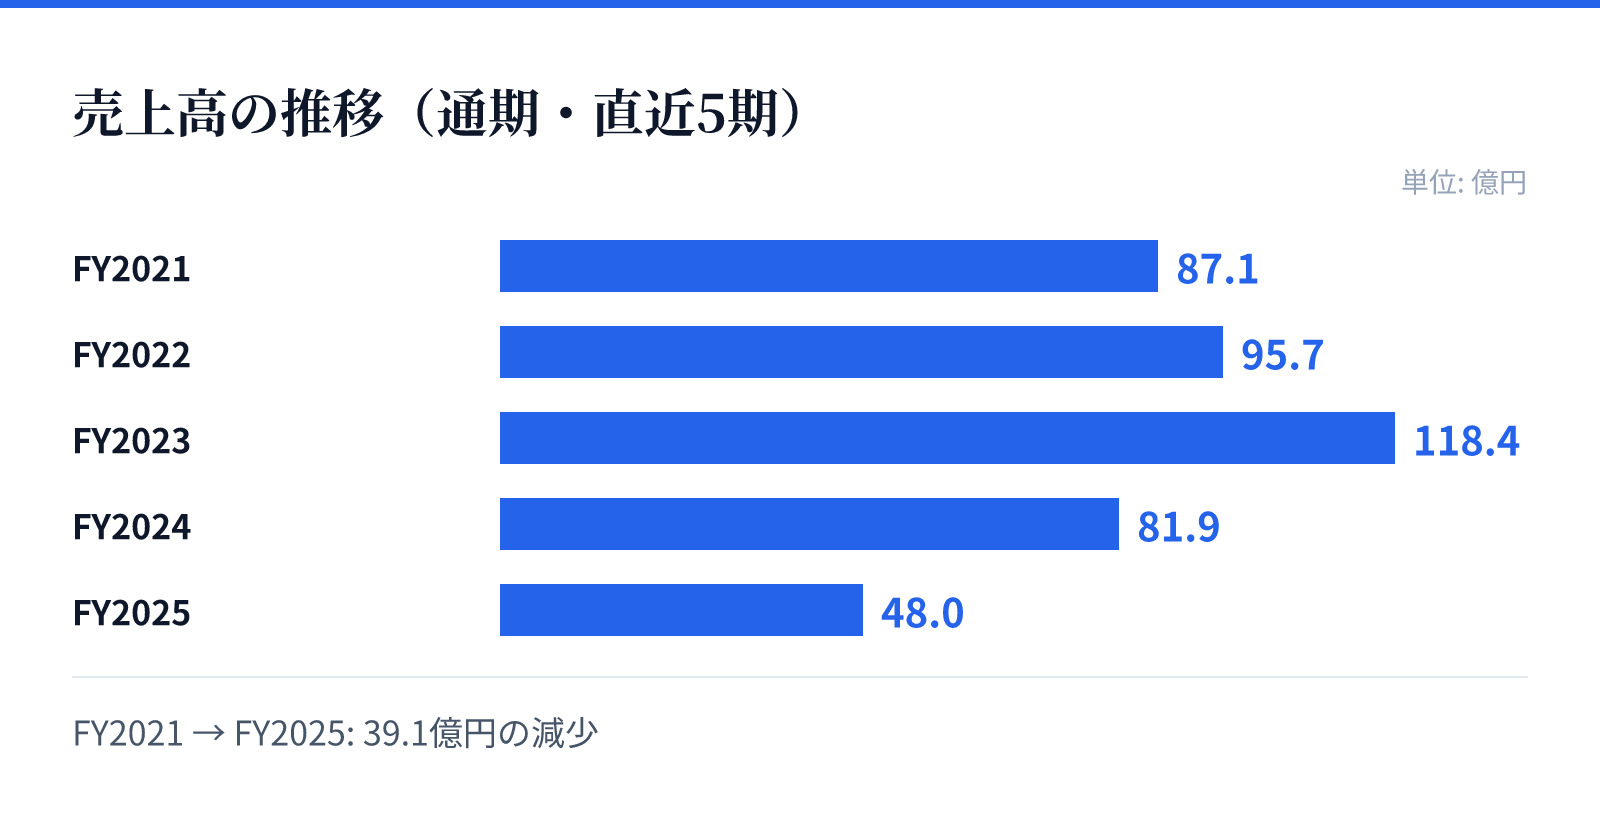
売上高の推移(通期・直近5期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2021の売上高は87.1億円。
FY2022の売上高は95.7億円。
FY2023の売上高は118.4億円。
FY2024の売上高は81.9億円。
FY2025の売上高は48.0億円。
成長ドライバー
「中期経営計画2026-2028」において、新たな価値の創出やAI技術の向上、デジタルデバイドの解消など、5つの重要テーマを掲げています。特にDX事業では、高度化するITニーズに対応するため、ニアショアやオフショアを活用した開発リソースの確保に注力しています。
また、M&Aや事業提携を通じて、新規事業ドメインへの参入や技術力の獲得、顧客基盤の拡大を積極的に推進しています。人材事業においても、高度な専門性を持つ人材の確保と、社内リソースの最適配置による組織力の強化を図ることで、持続的な成長を目指しています。
リスク
DX事業の売上収益の約半分を占めることから、国内の景気動向や企業のIT投資意欲の減退が業績に直接的な影響を及ぼす可能性があります。また、技術革新のスピードが非常に速い業界特性上、新技術への対応遅れによるサービスの陳腐化や競争力の低下がリスクとして挙げられます。
さらに、SaaS提供におけるSLAの未達による賠償リスクや、サイバー攻撃・自然災害によるシステム停止、個人情報の漏洩といった情報セキュリティ上のリスクも重要な課題です。システム開発においては、案件の複雑化に伴う工期の遅延や、仕様変更によるコスト増大にも注意を払う必要があります。
競合
DX事業においては、大手企業や地方自治体、官公庁を主な顧客としており、高度な技術力と信頼性が求められる環境にあります。同社は、単なるシステム提供に留まらず、コンサルティングや運用まで含めたワンストップの解決策を提供することで、競合に対する優位性を構築しています。
人材事業においては、若年層に特化した独自の訴求力を持つブランドを確立しており、特定のターゲット層に対する高い訴求力を有しています。また、インキュベーション事業を通じて、他企業とのアライアンスや新規事業開発を推進し、多角的なアプローチで市場におけるポジションを強化しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は355円となっています。この時点での時価総額は約61.5億円(6,145,665,024円)と算出されています。
投資指標としては、PERが9.57倍、PBRが1.29倍となっており、安定した事業基盤を背景とした評価が見て取れます。また、同日時点の配当利回りは5.01%となっており、株主還元に対する一定の評価も示されています。