
事業モデル
同社は、デジタルマーケティングを活用したD2C事業と、再生医療領域におけるメディカルサポート事業の二本柱で構成されています。D2C事業では、主力ブランドや育毛剤などの製品を定期購入モデルで展開し、安定的なキャッシュ・フローを見込むストック型のビジネスモデルを構築しています。
メディカルサポート事業では、完全子会社との連携により、製造技術と販売サービスを統合した「製販一致」の体制で展開しています。この事業では、血液由来加工の受託サービスや、高品質な信頼を背景とした原材料・化粧品の卸販売を、クリニックやエステサロン向けに提供しています。
KPI
当連結会計年度の売上高は1,960,902千円となり、前年同期比で0.9%の微増となりました。一方で、営業利益は150,940千円と前年同期比で169.0%の大幅な増加を記録しています。
メディカルサポート事業の売上高は999,012千円(前年同期比59.3%増)、セグメント利益は216,103千円(前年同期比237.7%増)と、非常に高い成長率を示しました。D2C事業は売上高が前年同期比27.6%減となったものの、LTV最大化に向けた戦略的転換により、ロイヤルカスタマーの購買継続率は堅調に推移しています。
業績推移
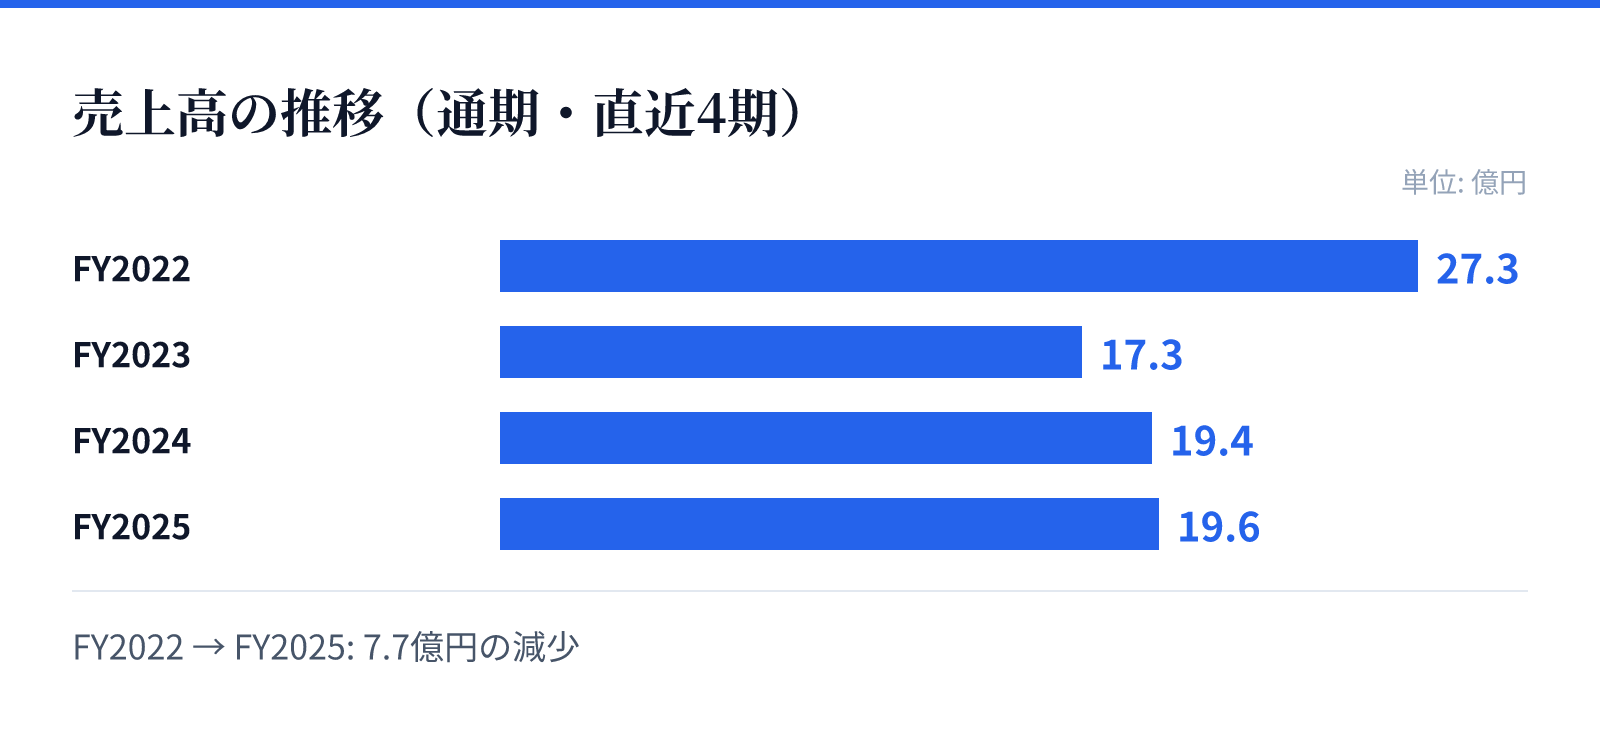
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は27.3億円。
FY2023の売上高は17.3億円。
FY2024の売上高は19.4億円。
FY2025の売上高は19.6億円。
成長ドライバー
メディカルサポート事業においては、積極的な人的投資による営業体制の強化が奏功し、既存提携院との連携強化や新規提携院の獲得が着実に進んでいます。特に、信頼性の高い原材料販売において新規のOEM製品の受注が伸長したことが、業績の押し上げに寄与しています。
また、研究開発活動も成長の源泉となっており、細胞培養や新技術の抽出、製剤技術に関する特許の取得・出願を推進しています。今後は、既存のリソースを活用した医薬品の取り扱いを見据えた新規事業の検討も進められており、事業領域のさらなる拡大を目指しています。
リスク
事業環境としては、インターネット環境の整備やデバイスの多様化への対応、および美容・化粧品業界における競争の激化がリスク要因として挙げられています。特に、競合他社や他業界からの参入による競争環境の悪化は、経営成績に影響を及ぼす可能性があります。
D2C事業においては、広告宣伝費の動向や特定商品への高い依存度、さらにはSNS等を通じた風評被害のリスクが特定されています。また、メディカルサポート事業においては、再生医療に関連する法令や規制の動向により、医療機関における治療件数の伸びが鈍化する可能性も考慮されています。
競合
同社は、D2C事業において独自のブランド構築とデータ分析に基づくきめ細かな対応を行うことで、顧客との関係性を深める戦略をとっています。特に、購入履歴や問い合わせ内容を分析し、顧客の嗜好に合わせたサービスを提供することで差別化を図っています。
メディカルサポート事業においては、製造と販売を一体化する「製販一致」の体制を強みとしています。高度な技術力を有する子会社との連携により、品質・安全性において高い信頼を獲得しており、これが競合他社に対する優位性の源泉となっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は2,254円となっています。この時点での時価総額は約87.5億円と算出されています。
同社の株価に対するPERは36.63倍、PBRは3.48倍となっています。これらの指標は、同社が持つ独自の技術力や、成長性の高い再生医療分野への進出を市場が評価していることを示唆しています。