
事業モデル
同社は、企業や個人の生産性向上を目的としたクラウドサービス事業を展開しています。主な提供サービスは、プロジェクト管理ツールの「Backlog」、ビジュアルコラボレーションツールの「Cacoo」、および情報セキュリティ・ガバナンスを強化する「Nulab Pass」の3つです。
特に「Backlog」は、ユーザー数無制限のサブスクリプション型モデルを採用しており、リファラルによる製品主導の成長を実現しています。また、非エンジニアでも使いやすいUIの追求や、多様な職種間でのコラボレーションを促進する機能の充実に注力しています。
KPI
同社は、サブスクリプションモデルの特性を活かし、ARR(年間経常収益)、有料契約数、解約率を重要な経営指標として重視しています。2026年3月時点におけるARRは4,574百万円(前年同月比7.4%増)を記録しています。
また、2026年3月末時点における有料契約数は18,906件に達しており、解約率は0.27%と極めて低い水準を維持しています。これらの指標は、提供するサービスの継続的な利用と安定した収益基盤を裏付けるものとなっています。
業績推移
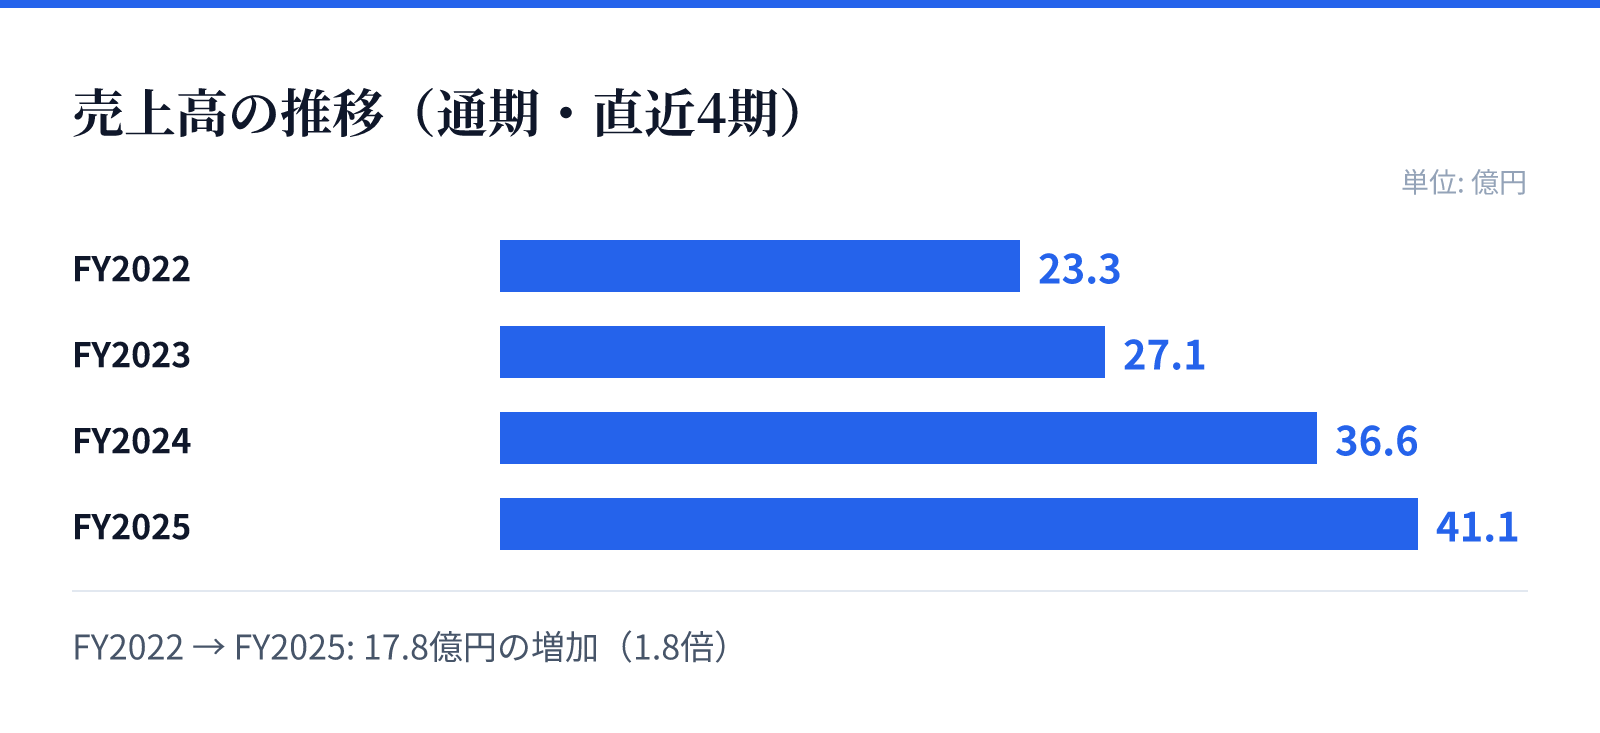
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は23.3億円。
FY2023の売上高は27.1億円。
FY2024の売上高は36.6億円。
FY2025の売上高は41.1億円。
成長ドライバー
成長の主要な原動力として、既存プロダクトへのAI技術の積極的な取り込みを掲げています。2026年3月に正式リリースした「Backlog AI アシスタント」は、ベータ版での高評価を受け、現在有料オプションの拡販を強力に推進しています。
さらに、海外子会社の清算に伴う事業構造の最適化や、新規事業創出プログラム「Nu Source」を通じた新プロダクトの開発、M&Aへの注力も進めています。これらの施策により、特定のプロダクトに依存しない新たな成長モデルの構築と、2027年3月期の過去最高益の更新を目指しています。
リスク
事業面では、経済情勢や景気動向の悪化によるITシステム投資の停滞、およびAI技術の進展に伴う競合他社や新規参入者の増加がリスクとして挙げられます。また、提供サービスの基盤となるAWSの障害や、為替変動によるコスト増の影響も考慮する必要があります。
さらに、売上高の92.0%を「Backlog」が占めているという特定のサービスへの高い依存度が、経営成績への影響要因となります。海外展開におけるカントリーリスクや、技術革新への対応の遅れ、システム障害による信頼の毀損など、多角的なリスクへの対応が求められる環境にあります。
競合
同社が参入するコラボレーションツール市場は、競合企業が複数存在し、SaaS市場の拡大に伴い参入障壁が変化する可能性があります。特にAI技術の進展により、異なる業界の企業が参入する可能性も高まっており、競争の激化が予想されます。
同社は、独自のライセンス形態や強固な財務基盤、そして高い開発力を武器に、競合に対する優位性の確保に努めています。単なるコミュニケーションツールの提供に留まらず、業務フロー全体の円滑化をサポートするポジションを確立することで、競合との差別化を図る戦略をとっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は899円、時価総額は約54.5億円となっています。この時点におけるPERは31.05倍、PBRは2.76倍と算出されています。
同社は、サブスクリプションモデルによる安定した収益基盤と、AI活用による付加価値の向上を成長戦略の柱としています。これらの戦略的投資と事業構造の最適化が、今後の企業価値の向上に寄与するかが投資判断の焦点となります。