
事業モデル
同社はネットワーク、セキュリティ、ソリューションサービスの3つの主要部門を軸とした事業を展開しています。ネットワーク部門では、機器の販売からインフラ設計、独自のクラウド性能監視サービスまで幅広く提供しています。
セキュリティ部門では、サイバー脅威情報の提供や、高度なセキュリティ製品の販売、ログ管理・分析クラウドサービスの提供を行っています。ソリューションサービス部門では、多言語通訳やRPAツール、クラウド管理型マネージドVPNなど、顧客の課題解決に直結するソフトウェアやサービスを提供しています。
KPI
当連結会計年度における売上高は10,641百万円となり、前期比で23.0%の成長を記録しました。受注高も11,372百万円と、前期比13.5%の増加を見せています。
利益面では、円安や資材高騰の影響を受けつつも、販売価格への転嫁や事業の伸長により、営業利益は549百万円に達しました。受注残高も4,534百万円と、前年度から19.1%増加しており、将来の収益に向けた良好な進捗を示しています。
業績推移
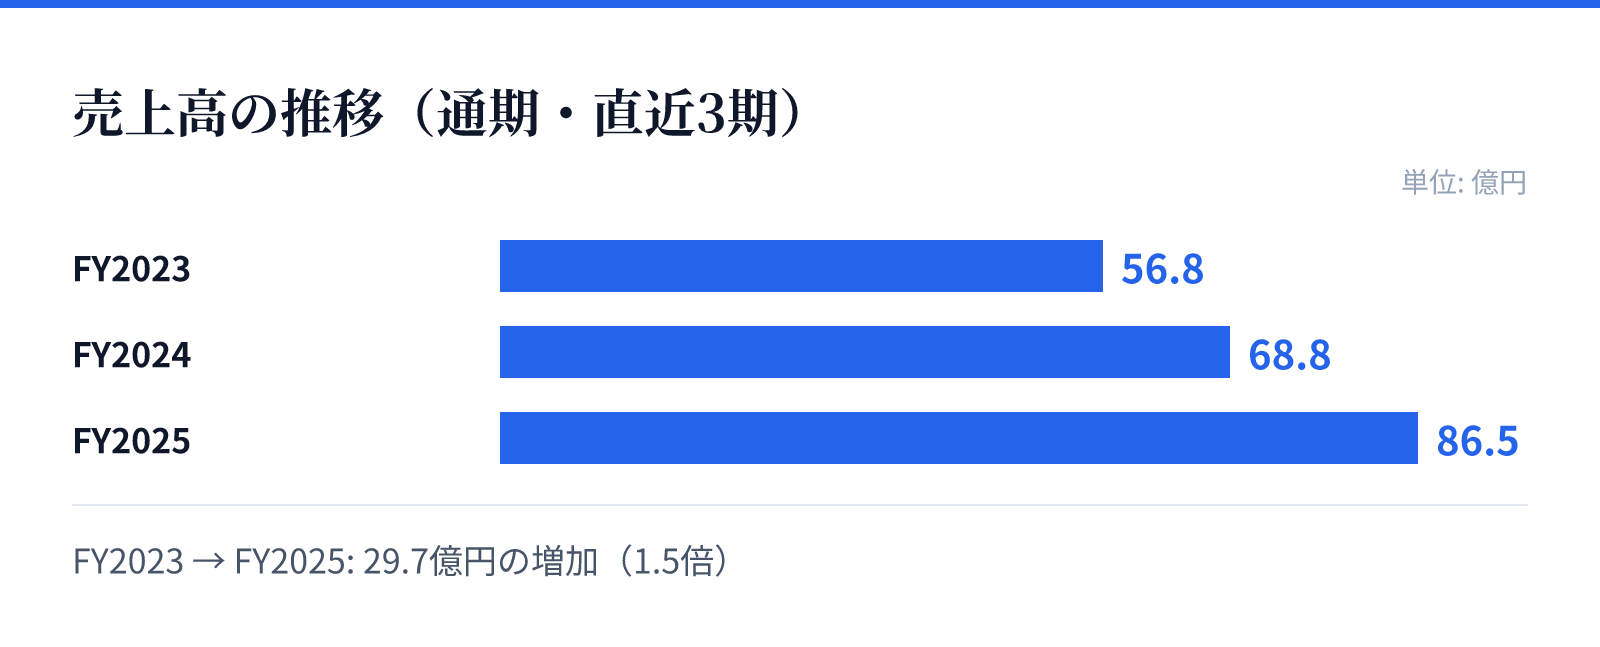
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は56.8億円。
FY2024の売上高は68.8億円。
FY2025の売上高は86.5億円。
成長ドライバー
セキュリティ分野では、特にOT/IoTセキュリティへの需要が加速しており、製造業や公共インフラ分野での大規模な導入が好調に推移しています。また、政府機関向けのプロジェクトや独自技術の採用も着実に進展しています。
ソリューションサービスにおいては、インバウンド需要の拡大を背景とした多言語通訳サービスの伸長や、RPAツールの認知度向上が寄与しています。さらに、AIプラットフォームの取り扱い開始など、最新技術を積極的に取り入れることで、新たな成長領域の開拓を推進しています。
リスク
技術革新のスピードが速く、特に生成AIの普及に伴う開発手法の変化や、それに伴う品質管理・人件費への影響がリスクとして挙げられています。これに対し、同社はQAの自動化や社内ガイドラインの整備、教育体制の強化によって対応を図っています。
また、高度な技術を持つ人材の確保が困難な状況にあることも重要な課題です。特にセキュリティやネットワークのサポート領域では採用競争が激化しており、同社は社内教育プログラムの充実や、特定領域への採用強化を通じて、人材基盤の強化に努めています。
競合
サイバーセキュリティおよびネットワークインフラの市場拡大に伴い、大手システムインテグレータ3826を含む競合他社との競争が激化しています。競合による価格やサービスの競争激化が、将来の事業展開に影響を及ぼす可能性があると認識されています。
同社は、独自の知見に基づくソリューションの提供や、特定の技術領域における専門性の追求を通じて、競争環境への対応を図っています。特に、高度な技術力を要するサポート体制の構築や、独自の開発製品の展開を通じて、差別化を図る戦略をとっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は317円となっています。この時点での時価総額は約53.4億円と算出されています。
同社のPERは15.45倍、PBRは1.68倍となっており、配当利回りは1.73%を記録しています。これらの指標は、同社の事業基盤と成長性を反映する重要な指標として位置付けられています。