
事業モデル
同社は事業持株会社として、ITソリューション、SaaS、再エネソリューション、スポーツDXの4つの主要事業を展開しています。ITソリューション事業では、映像ソフトウェア開発やAIを活用したシステム開発、資産運用システムの提供を行っています。
SaaS事業では、人材派遣会社向け管理システム「jobs」やセールス支援ツールを提供し、安定した収益基盤を構築しています。再エネソリューション事業では、太陽光発電設備の施工・販売・保守を、スポーツDX事業では、格闘技ビジネスの企画・興行・DX化に取り組んでいます。
KPI
ITソリューション事業におけるエンターテインメント関連の映像ソフトウェア開発では、2026年1月末時点で95.7%という高いリピート率を達成しています。この高いリピート率は、同社にとって安定的な収益獲得源となっています。
SaaS事業においては、独自の価格体系やカスタマーサポートの強化により、解約率の改善と新規顧客の獲得を実現しています。同事業は、直接的な損益において黒字成長を継続しており、中長期的な成長が見込まれる領域となっています。
業績推移
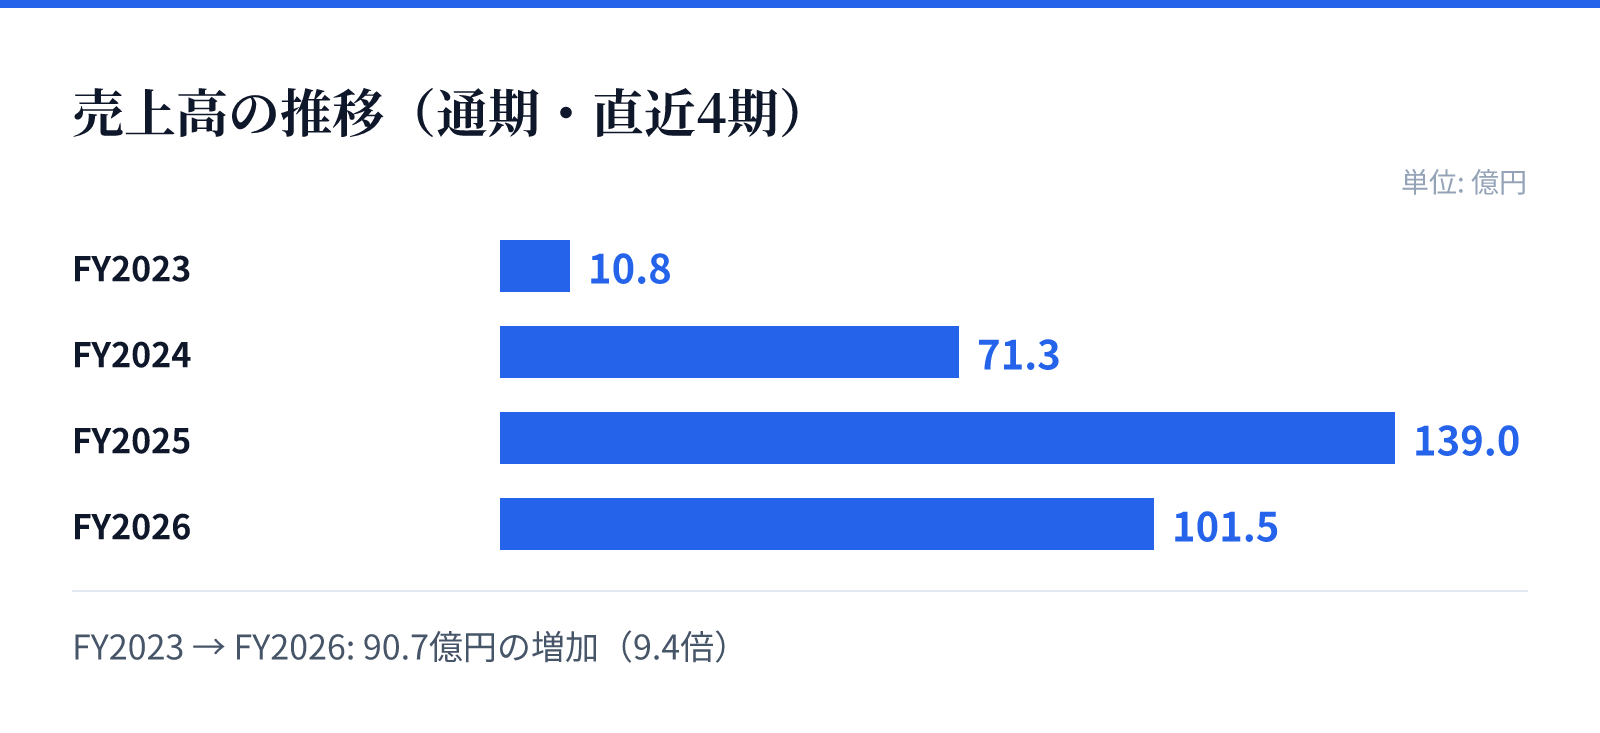
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は10.8億円。
FY2024の売上高は71.3億円。
FY2025の売上高は139.0億円。
FY2026の売上高は101.5億円。
成長ドライバー
ITソリューション事業では、AI等のデジタル技術を活用したシステム開発の強化や、より高単価な案件の獲得を目指しています。特にAI関連の受託開発は、国内の労働生産性向上への期待から底堅い需要が見込まれる分野です。
また、スポーツDX事業では、初開催のイベントを通じて認知向上と将来的な収益化に向けた基盤構築を進めています。さらに、シナジー効果が見込まれる案件については、異業種を含む積極的なM&Aを通じて企業価値の向上を図る方針です。
リスク
再エネソリューション事業においては、建設業法や電気事業法などの法的規制、および政府の固定価格買取制度の変更が経営成績に影響を与える可能性があります。これらの動向を注視し、柔軟に対応できる体制の構築を進めています。
ITソリューション事業では、遊技機向け映像開発の市場動向や、SaaS事業における競合他社との価格競争、技術革新のスピードへの対応が課題となります。特に遊技機市場の停滞に対しては、AI等の他領域への注力により、特定の市場への依存度を低減する戦略をとっています。
競合
SaaS事業における人材派遣向け管理システム「jobs」には、複数の競合他社が存在しており、価格競争や新技術による参入のリスクがあります。これに対し、同社はカスタマーサポートの充実や、現場の知見・人材データベースの蓄積による競争優位性の向上に取り組んでいます。
ITソリューション事業においては、AIやデジタル技術の活用が加速する中で、高度な技術力と豊富な開発実績を武器に差別化を図っています。また、独自のノウハウを活かしたワンストップ体制を構築することで、顧客の満足度を高める体制を整えています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は506円となっています。この時点での時価総額は約84.3億円(8,427,050,496円)と算出されています。
同社のPERは31.54倍、PBRは5.94倍となっており、市場からの評価を反映しています。これらの指標は、同社が展開する多角的な事業ポートフォリオと、成長期待を反映した数値となっています。