
事業モデル
同社は、複数のキャッシュレス決済事業者と加盟店を接続するクラウド型電子決済ゲートウェイサービスを主軸としています。国内で初めて商用化した「クラウド(シンクライアント)型電子決済」により、決済端末の集約や管理の効率化を実現しています。
提供するサービスは、電子マネーのみならず、クレジット、QR・バーコード、ハウスプリペイドなど43の決済サービスをワンストップで提供するものです。また、子会社を通じてPOSシステムやMMKサービスなどのリテールシステムも展開しており、決済から店舗運営までを支える基盤を提供しています。
KPI
同社は、事業の規模を示す重要な指標として、当社のセンターへの接続端末台数を非財務指標として定めています。2026年3月末時点で、接続されている決済端末台数は121万台に達しています。
また、年間決済処理金額は5.5兆円、年間決済処理件数は28億件(2026年3月期実績)に達しており、規模の拡大を継続しています。これらの数値は、同社が提供する決済インフラの広範な普及と、流通現場における高い浸透度を裏付けています。
業績推移
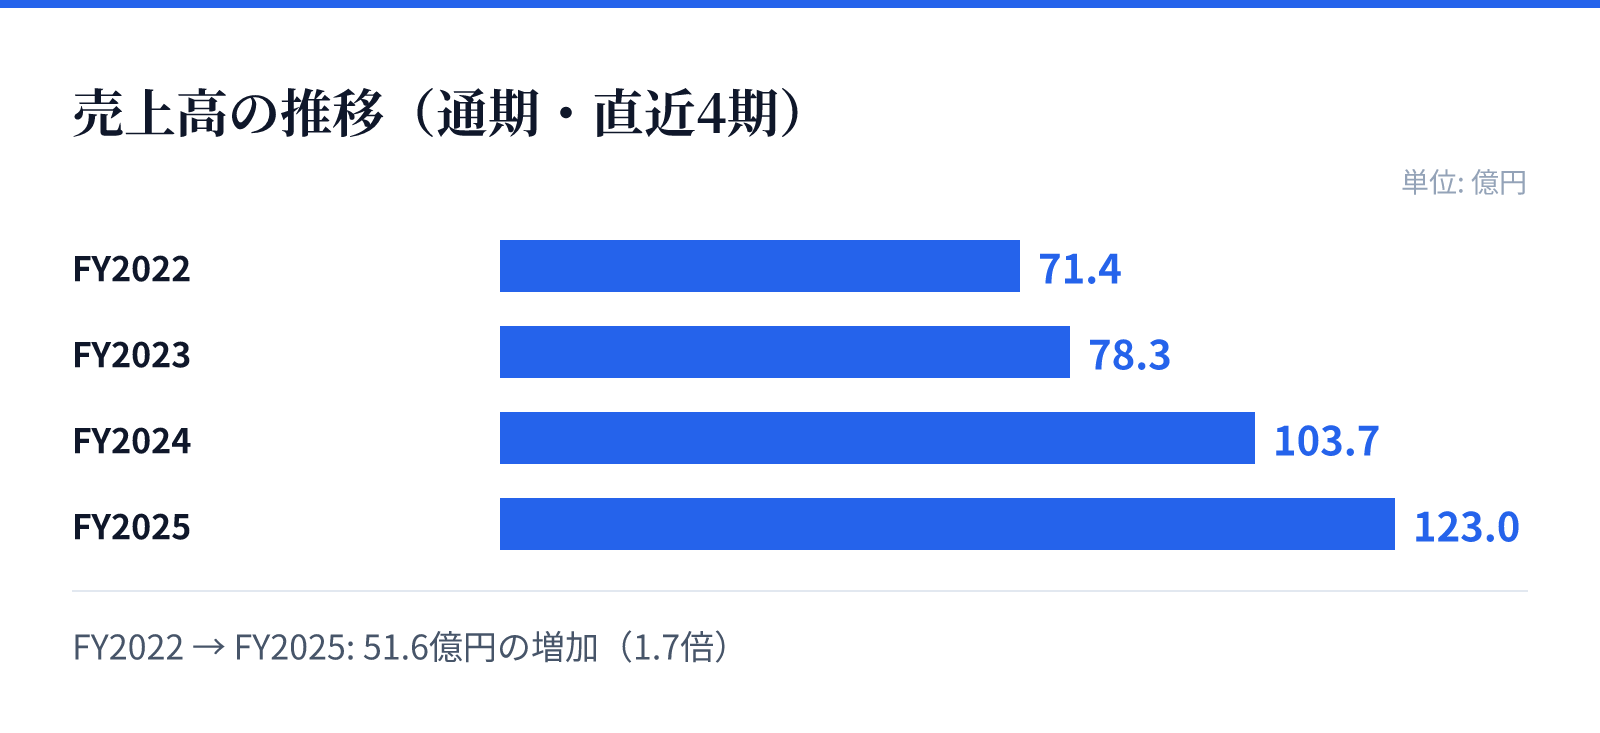
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は71.4億円。
FY2023の売上高は78.3億円。
FY2024の売上高は103.7億円。
FY2025の売上高は123.0億円。
成長ドライバー
成長の源泉は、政府のキャッシュレス推進策を追い風とした決済市場の拡大と、決済データの利活用による情報プロセシング事業の推進にあります。特に、2026年3月期には法改正を背景とした「支払革命」などの新サービスをリリースし、事業の柱を強化しています。
また、子会社の買収や提携を通じて、システムエンジニアリングやリテールシステムのノウハウを取り込み、事業の多角化を図っています。決済端末の普及に加え、データ利活用による高度なインフラサービスを提供することで、さらなる成長を目指す方針です。
リスク
主なリスクとして、決済動向の変化による電子マネーの利用減少や、競合他社の参入による競争環境の激化が挙げられます。特に、特定の決済手段のシェア変動が、接続端末台数や取扱高に影響を及ぼす可能性があります。
また、決済端末の調達において特定の仕入先への依存度が高いことや、特定のデータセンターや外部ネットワークへの依存もリスク要因として認識されています。これらのリスクに対し、同社は事業の多角化や調達ルートの分散、システムの冗長化等による対応を進めています。
競合
決済業界においては、大手決済プラットフォームを運営する複数の主要プレイヤーとの競合が激化する環境にあります。同社は、これらのプレイヤーと競合しながらも、多くのプレイヤーと広く協業する「オープン戦略」を採用しています。
同社は、決済端末からシステム開発までワンストップで手掛ける強みや、広範なリテールシステムのネットワークを活用することで、独自の立ち位置を確保しています。流通業のデジタライゼーションを支援する立場として、多様な決済手段を統合するゲートウェイとしての役割を強化しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は427円となっています。この時点での時価総額は約130.9億円と算出されています。
同社の株価に対する指標として、2026年8月26日時点のPBRは1.99倍となっています。これらの数値は、同社が持つ決済インフラの基盤と、今後の成長に向けた投資判断の材料となります。