
事業モデル
同社は介護付有料老人ホームおよび住宅型有料老人ホームの運営を主たる事業として展開しています。高齢者向けに、介護保険法に基づく質の高い介護サービスを提供しており、首都圏と近畿圏の主要都市部を重点エリアとしています。
事業は介護事業、不動産事業、その他事業の3つに区分されており、介護事業が収益の柱となっています。特に介護事業においては、ターゲット層に応じた「チャームプレミア」などの高価格帯ブランドから、幅広い層を対象とした「チャーム」シリーズまで、バランスの取れた展開を行っています。
KPI
同社は、入居率を重要な経営指標の一つとして位置づけており、高い入居率の維持を重視しています。当連結会計年度において、開設から2年以上経過した既存ホームの平均入居率は94.4%と高い水準を維持しています。
また、売上高成長率および売上高経常利益率も重要な経営指標として掲げています。M&Aで取得した新規ホームについても、同社のノウハウを活用することで入居者数の増加と運営効率の向上を順次進めています。
業績推移
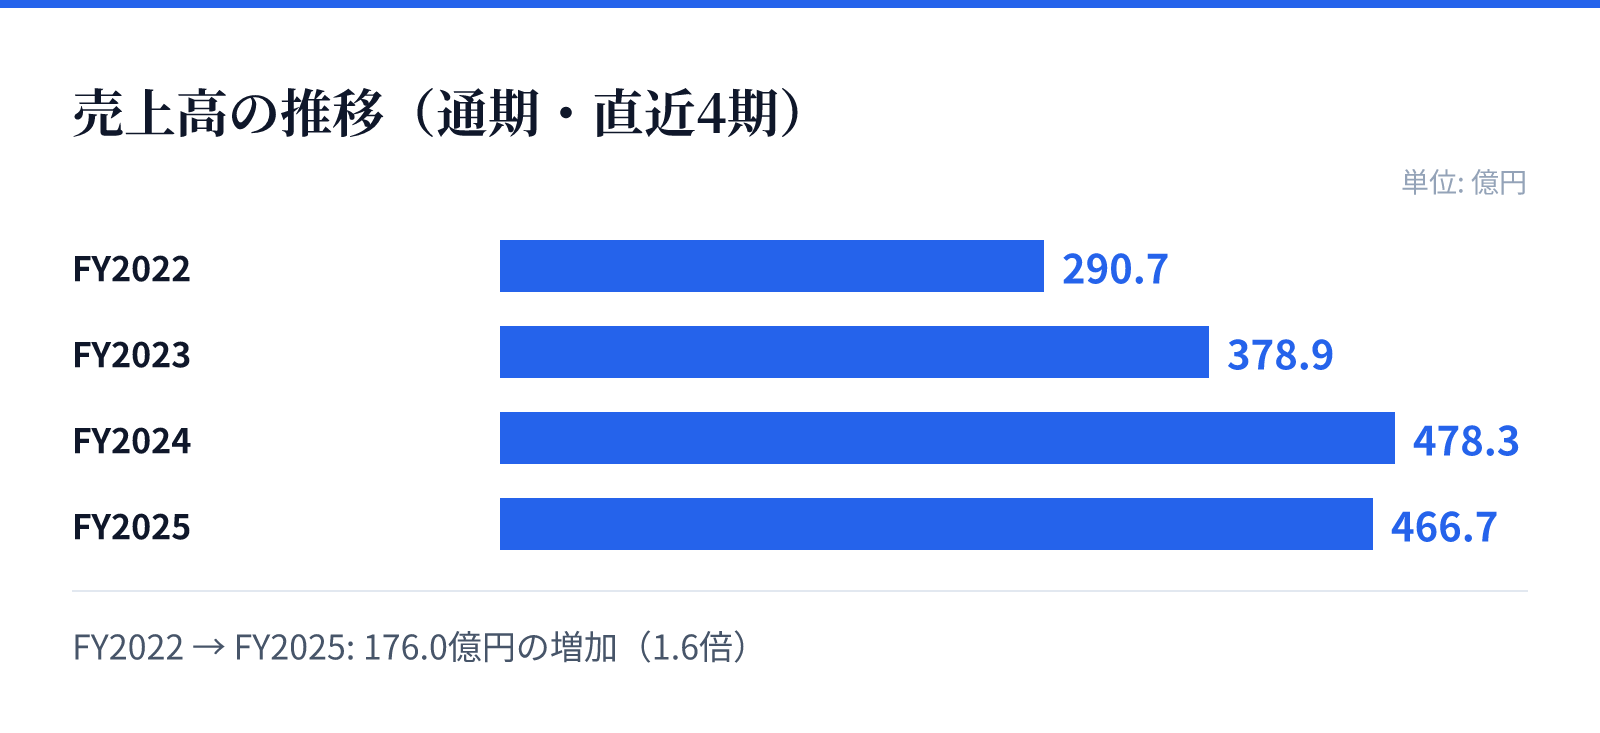
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は290.7億円。
FY2023の売上高は378.9億円。
FY2024の売上高は478.3億円。
FY2025の売上高は466.7億円。
成長ドライバー
成長の源泉は、高齢化に伴う介護サービスの需要拡大と、戦略的な新規ホームの開設・M&Aによる規模拡大にあります。特に首都圏や近畿圏の都市部において、アッパーミドルから富裕層をターゲットとした高価格帯ブランドの展開を強化しています。
また、M&Aによるホーム数の拡大も積極的に進めており、当連結会計年度には計7ホームを新たに獲得しました。さらに、IT機器の導入やAIの活用による業務の効率化・省力化を進めることで、質の高いサービスと収益性の向上を両立する方針です。
リスク
主なリスクとして、介護報酬の改定や、介護現場における深刻な労働力不足による人材確保の困難さが挙げられます。特に介護職の有効求人倍率は高く、人材の確保と定着が事業継続における重要な課題となっています。
また、新規ホームの開設にあたっては、自治体による総量規制や公募選定の動向に左右される側面があります。さらに、将来的な介護保険制度の改正により、施設介護から在宅介護へのシフトが加速した場合、事業戦略の転押しを迫られる可能性も含まれています。
競合
高齢化の進展に伴い、介護サービスへの需要は高まる一方で、異業種からの参入や競合他社の事業拡大により競争は激化しています。特に、質の高いサービス提供に向けたコストの増加や、価格競争の激化が経営成績に影響を及ぼす可能性があります。
競合との差別化に向け、同社は「介護業界における処遇No.1」を掲げ、給与水準の向上や働き方の多様化を進めています。また、独自のノウハウによる運営効率化や、ターゲットを絞ったブランド戦略によって、競争優位性の確保に取り組んでいます。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,412円となっています。この時点での時価総額は約378.3億円であり、PERは11.38倍、PBRは2.00倍と算出されています。
同社の配当利回りは、同日時点で3.41%となっています。これらの指標は、同社が介護事業の成長と安定した経営基盤の構築を目指す中で、市場から評価されている現状を示しています。