
事業モデル
同社は公認会計士や税理士が経営主体となり、M&A仲介を主たる事業として展開しています。単一セグメントの事業構造であり、仲介業務のほか、ファイナンシャル・アドバイザリーやデューディリジェンス、企業評価などの周辺業務も提供しています。
独自のマッチングサイト「M&A市場SMART」を活用し、効率的な案件探索を行っています。また、独立した立場を維持することで、譲渡側と買収側の双方から信頼を得る中立的な立場での支援体制を構築しています。
KPI
当事業年度におけるM&A仲介事業の売上高は20,314百万円に達し、前事業年度比で12.0%の増加を記録しました。同期間の成約組数は275組であり、前事業年度の252組から増加しています。
売上高の増加は、成約件数の増加に加え、大型案件の増加による案件単価の上昇が寄与しています。一方で、人件費や広告宣伝費の増加により、営業利益は前事業年度比で6.5%減の6,332百万円となりました。
業績推移
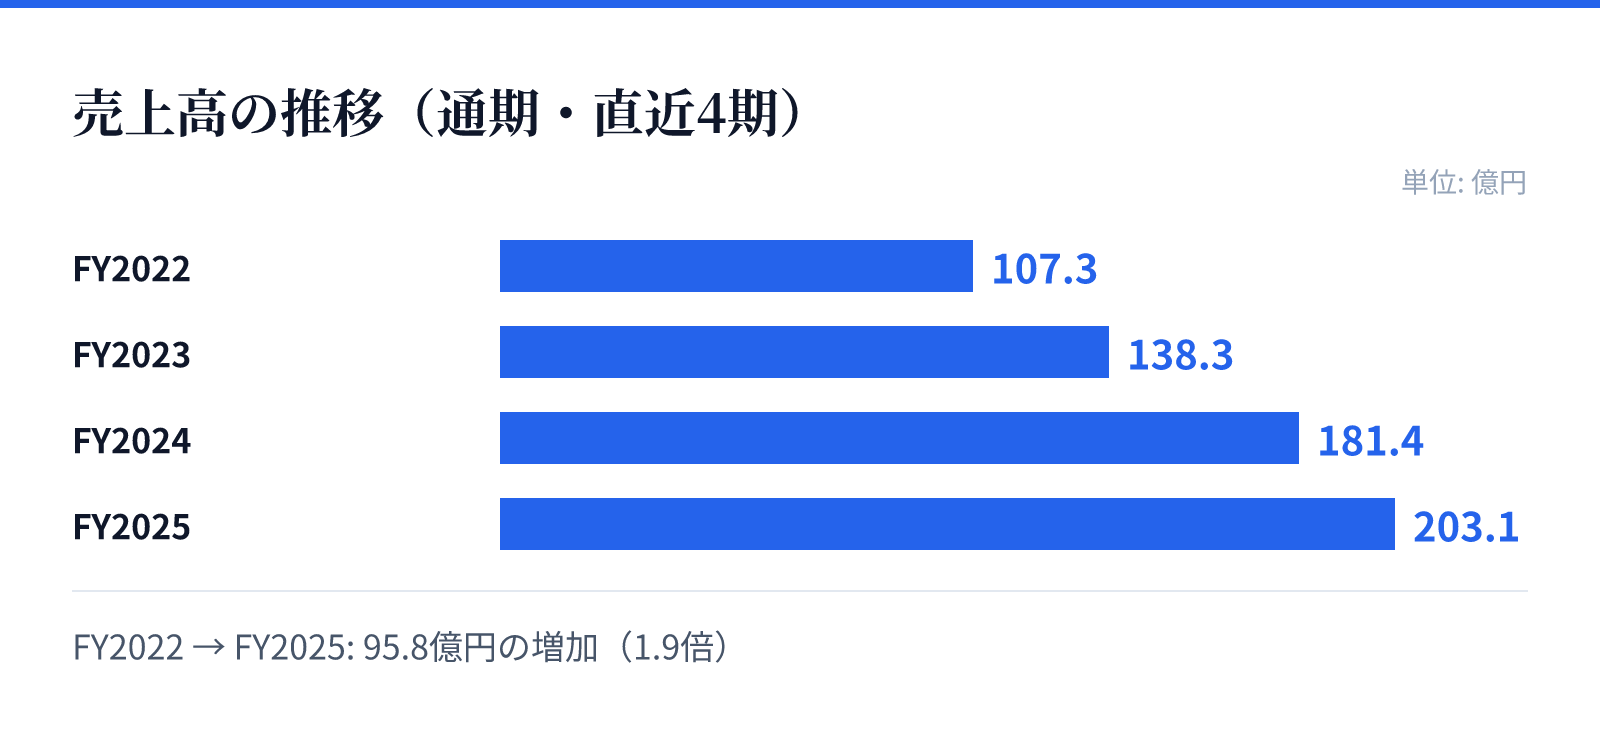
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は107.3億円。
FY2023の売上高は138.3億円。
FY2024の売上高は181.4億円。
FY2025の売上高は203.1億円。
成長ドライバー
同社は、従来の事業承継型M&Aに加え、成長戦略型やイノベーション3970型といった「攻め」のM&Aの普及に注力しています。特にスタートアップのEXITマーケットの確立に向けた支援や、高度な技術を持つ企業の買収支援を強化しています。
また、高度な専門性を有する人材の確保と育成を成長の鍵と捉えています。新卒採用の強化や、専門的な知識・スキルの習得に向けた教育・研修の充実により、質の高いコンサルティングを提供し、顧客の信頼を獲得する体制を構築しています。
リスク
M&A仲介事業は、成約案件の数や規模によって業績が大きく変動する特性を持っており、特に大型案件の成約タイミングが期間ごとの業績に影響を及ぼします。また、経済環境や金融市場の動向、自然災害などにより、M&Aの需要が一時的に減少するリスクも存在します。
人材の確保と育成も重要なリスク要因として認識されています。コンサルタントによる人的サービスが中心となるため、優秀な人材の流出や、高度な専門知識を要する業務への対応能力の不足が、事業の持続的な成長を阻害する可能性があります。
競合
M&A仲介事業は参入障壁が比較的低く、大手から個人まで多くの事業者が参入する競争の激しい市場です。そのため、単なる顧客獲得競争ではなく、業務品質の向上による差別化が重要な局面を迎えています。
同社は、この競争環境に対応するため、社内システムや研修を通じたノウハウの共有、有資格者や実務経験者の積極的な採用を実施しています。高度な専門性を武器に、顧客からの信頼を獲得し、サービス品質の向上による差別化を図る戦略をとっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,366円となっています。この時点での時価総額は約782.9億円と算出されています。
同社のPERは16.21倍、PBRは3.65倍となっており、配当利回りは4.78%を記録しています。これらの指標は、2026年8月26日時点のデータに基づいた数値です。