
事業モデル
同社は、糖尿病マネジメント、ヘルスケアソリューション、診断・ライフサイエンスの3つの事業ドメインを展開しています。特に糖尿病マネジメントでは、特許技術に基づく高精度な血糖測定システムを提供し、消耗品の継続販売を通じて収益を創出するモデルを構築しています。
ヘルスケアソリューションでは、臨床検査や医療IT、CROサービスを提供し、診断・ライフサイエンスでは病理用機器やライフサイエンス研究・医療支援機器を展開しています。これらの事業は、高度な技術力とグローバルな販売ネットワークを基盤として構成されています。
KPI
2026年3月期の売上収益は364,403百万円となり、前年同期比0.8%増を記録しました。営業利益は22,688百万円と、前年同期比0.5%増の推移となっています。
一方で、当期利益は492百万円と、前年同期の1,151百万円から大幅に減少しました。これは、当期に10,472百万円の円換算による為替差損が発生したことが主な要因として挙げられています。
業績推移
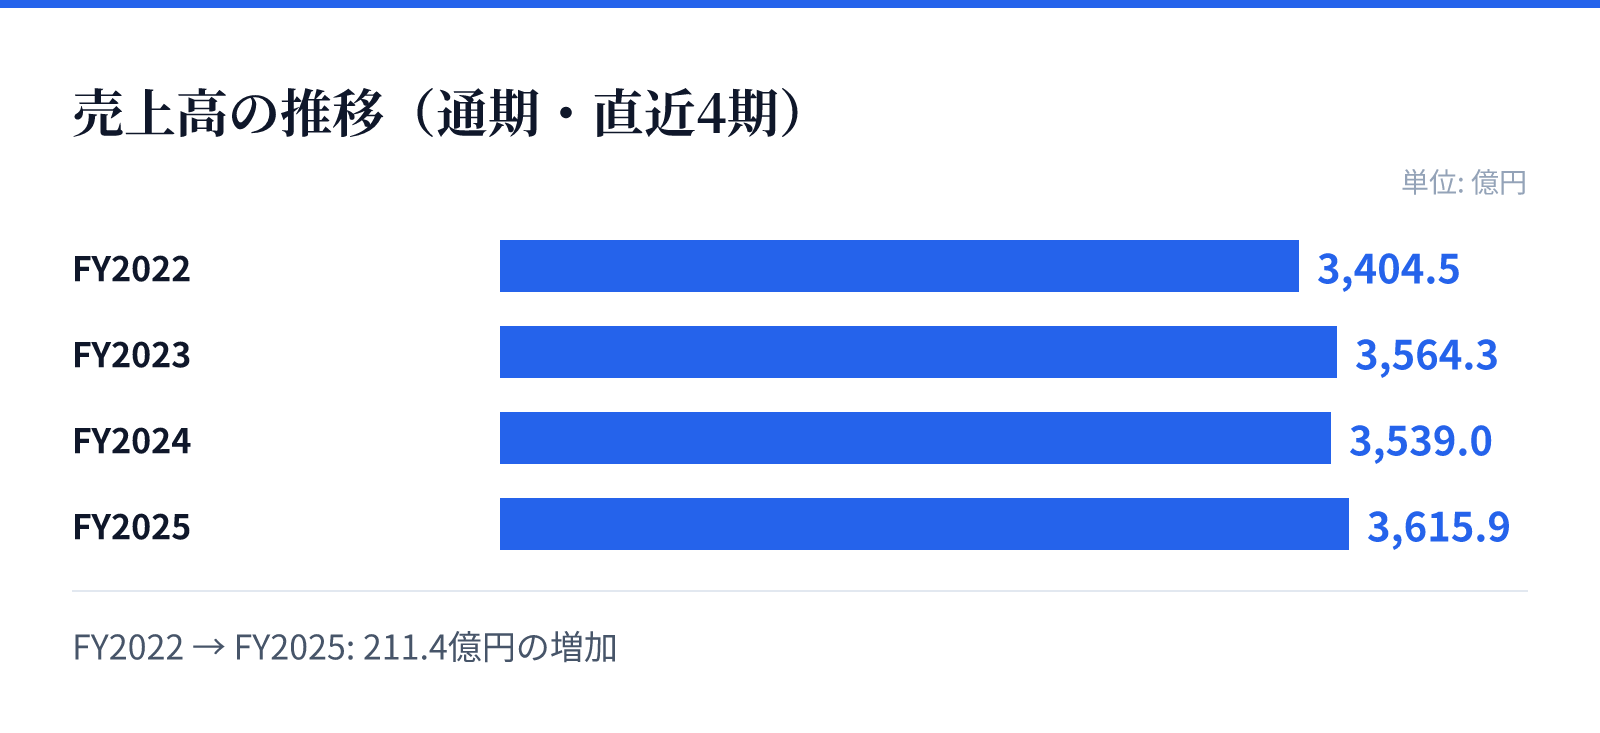
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は3404.5億円。
FY2023の売上高は3564.3億円。
FY2024の売上高は3539.0億円。
FY2025の売上高は3615.9億円。
成長ドライバー
成長の柱として、特に診断・ライフサイエンス領域を重点分野と位置づけ、経営資源を集中させています。この分野では、がんの早期発見や個別化医療の進展、細胞・遺伝子治療(CGT)の市場拡大といった社会的ニーズの高まりを背景に成長を見込んでいます。
また、ヘルスケアソリューション分野では、医療DXの推進やクラウド型電子カルテの普及、高度な技術を要する遺伝子・ゲノム検査の拡大が追い風となる見通しです。同社は、ドメイン横断での知見の集約とR&D組織の構築により、イノベーション3970の創出を加速させています。
リスク
経済環境の不確実性や、為替・金利の変動、地政学的リスクが事業運営や収益性に影響を及ぼす可能性があります。特に、為替の変動は当期の実績にも顕著に表れており、継続的なモニタリングと対応が求められています。
また、医療制度や政策の変更、特に診療報酬や薬価の改定による収益性の低下リスクも存在します。これらに対し、同社は関係機関との連携や、製品の差別化、コスト競争力の向上を通じてリスクの低減に取り組んでいます。
競合
同社は、高度な技術力と独自の製造・開発体制、グローバルな規制対応力を強みとして競争優位性を構築しています。特に糖尿病マネジメント分野では、特許権を有する技術と効率化された生産体制により、高品質な製品を提供しています。
競合他社や新興国企業の台頭に対し、同社は製品の差別化やコスト競争力の向上、およびドメイン横断での技術活用を通じて対応しています。特に診断・ライフサイエンス分野では、高度な技術を必要とする市場の動向に合わせた製品展開を進めています。
バリュエーション
2026年8月26日時点の株価は1,525円であり、同日の時価総額は約1863.6億円となっています。この時点でのPERは384.60倍、PBRは1.11倍と算出されています。
同日の市場データに基づく配当利回りは2.85%となっています。これらの指標は、同社が保有する高度な技術基盤や成長期待を反映した数値となっています。