
事業モデル
同社はダイレクトメール、インターネット、アパレルという3つの主要事業を展開しています。ダイレクトメール事業では、企画からデザイン、印刷、発送までを一貫して提供するワンストップサービスを展開し、年間約5,700社の顧客と取引しています。
インターネット事業では、Webコンサルティングやコンテンツマーケティング、SNS関連サービスなど、デジタル領域のソリューションを提供しています。アパレル事業では、海外から輸入した衣料品をECサイトを通じて販売する体制を構築しています。
KPI
ダイレクトメール事業は、当連結会計年度において売上高が23,164,949千円、セグメント利益が1,526,055千円と、前年同期比で大幅な成長を記録しました。インターネット事業の売上高は1,055,864千円、アパレル事業の売上高は1,339,391千円となっています。
全社的な業績として、当連結会計年度の売上高は25,560,205千円(前年同期比20.8%増)、営業利益は938,952千円(前年同期比38.3%増)に達しました。これらの数値は、同社が提供する多角的なソリューションが市場で評価されていることを示唆しています。
業績推移
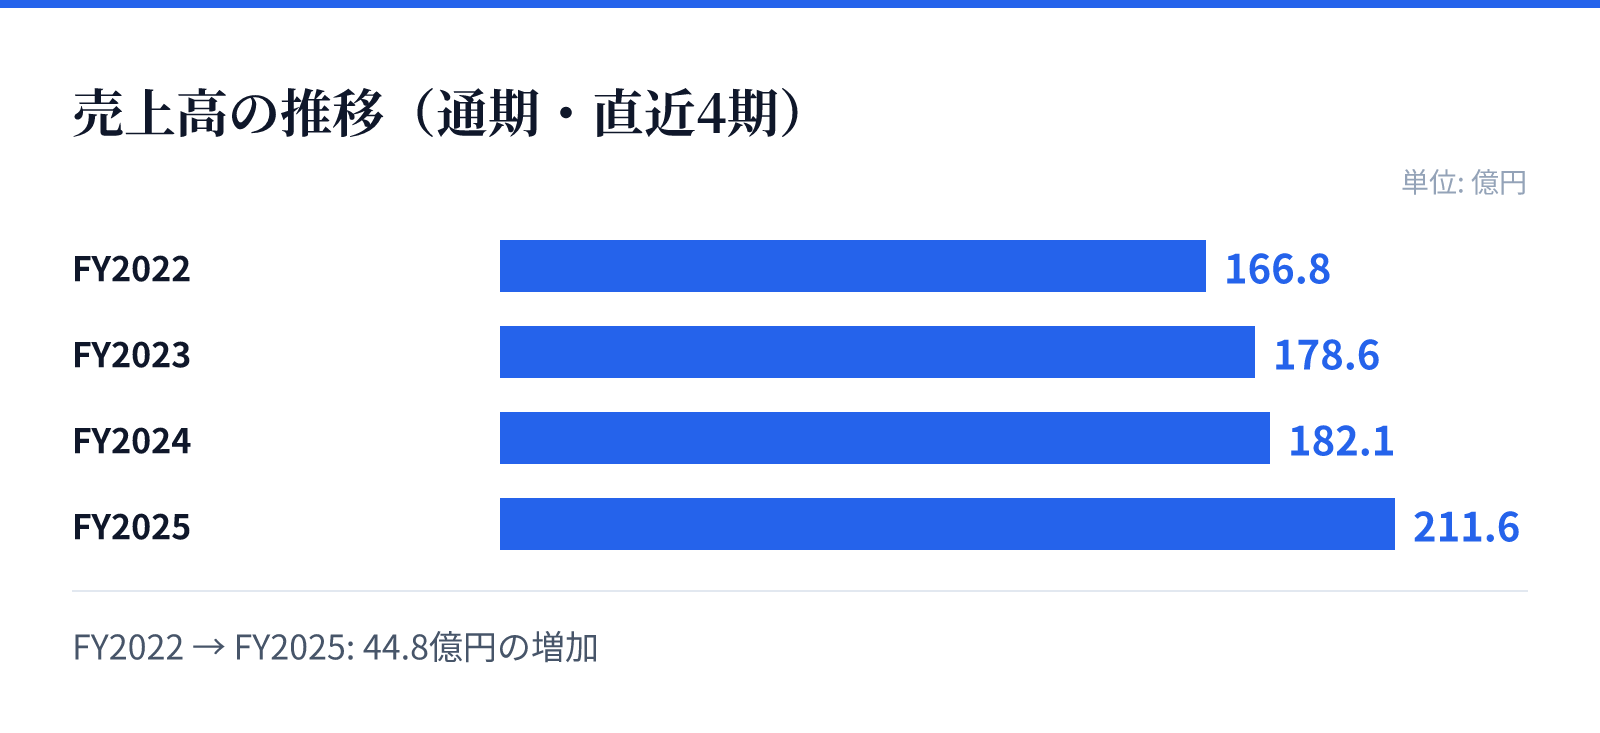
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は166.8億円。
FY2023の売上高は178.6億円。
FY2024の売上高は182.1億円。
FY2025の売上高は211.6億円。
成長ドライバー
成長の柱の一つとして、EC市場の拡大に伴うフルフィルメントサービスの強化が挙げられます。2025年6月には5か所目となる「八王子第6フルフィルメントセンター」を開設し、受注から発送までを一貫して請け負う体制を強化しています。
また、ダイレクトメール事業における提案型営業の展開や、インターネット事業における高度なコンサルティング型マーケりの提供も成長を牽引しています。さらに、アパレル事業における自社商品の開発や、新規のソリューション開発を通じた収益基盤の強化にも取り組んでいます。
リスク
事業運営におけるリスクとして、特定の役員への依存や、小規模組織ゆえの人的資源の確保・育成が課題として挙げられています。また、物流コストの大部分を占める主要配送業者との関係や、郵便制度の変更がダイレクトメール事業に与える影響も注視すべき点です。
外部環境に起因するリスクとして、国内景気や消費動向の変動、インターネット広告市場の競争激化、および技術革新への対応が挙げられています。さらに、大規模災害による拠点機能の停止や、円安・原材料高による輸入商品のコスト増といった要因も、経営成績に影響を及ぼす可能性があります。
競合
同社は、単なる印刷や発送の受託にとどまらず、企画から発送までを一貫して管理するワンストップ体制を強みとしています。これにより、工程間のタイムロスや中間マージンの排除を実現し、顧客の利便性と経済性を向上させています。
インターネット事業においては、コンテンツ制作のノウハウを活かしたバーティカルメディアサービスを展開し、競合優位性を確保しています。また、ダイレクトメール事業では、特定の顧客に偏らない広範な顧客基盤を持つことで、経営の安定性を高める構造を構築しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,030円となっています。この時点での時価総額は約57.9億円であり、PERは9.40倍、PBRは1.61倍と算出されています。
同社の配当利回りは2.00%となっており、安定した収益基盤を背景とした評価が見て取れます。これらの指標は、同社が保有する実体のある物流拠点や、多角的なマーケ状のノウハウを反映した数値となっています。