
事業モデル
同社グループは、リチウムイオン二次電池用セパレータおよびイオン交換膜の製造・販売を主たる事業として展開しています。セパレータは電池の安全性を担う中核部品であり、高度な高分子設計や数ミクロンレベルの厚さ管理、微細な孔の均一な分布といった高度な技術とノウハウが求められる製品です。
近年はセパレータで培った成膜技術を応用し、イオン交換膜の事業化に注力しています。イオン交換膜は、リチウム精製プラントや水処理、水電解など幅広い分野で活用される合成樹脂膜であり、2024年より量産販売を開始しています。今後はこれらの技術を基盤に、さらなる多角的な事業展開を目指す方針です。
KPI
当連結会計年度におけるセパレータ事業の売上高は2,211百万円、イオン交換膜事業の売上高は1,419百万円となりました。セパレータ事業は、当期より持分法適用関連会社へ移行した影響もあり、前年比で減少傾向にあります。
一方で、イオン交換膜事業は新規案件の開始により前年比106.3%の成長を記録しました。当連結会計年度の営業利益は4,919百万円の営業損失となっており、原材料費や人件費などの変動費・固定費の推移が経営成績に影響を与えています。
業績推移
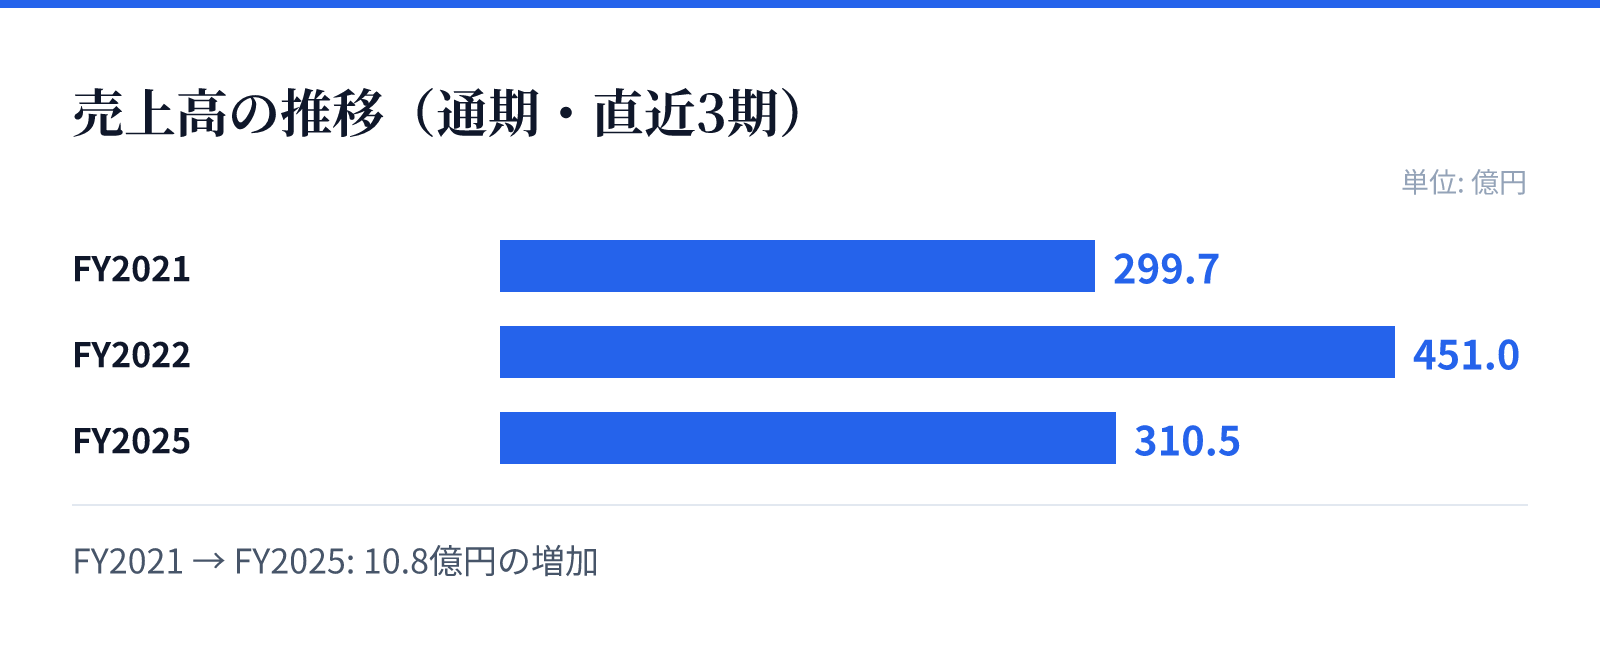
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2021の売上高は299.7億円。
FY2022の売上高は451.0億円。
FY2025の売上高は310.5億円。
成長ドライバー
成長の柱として、リチウムイオン二次電池の需要拡大に伴うセパレータの高度化と、新規事業であるイオン交換膜の拡大が挙げられます。特にイオン交換膜は、リチウム精製や水処理など多岐にわたる用途への展開が見込まれています。
また、研究開発活動においても、次世代セパレータの開発や、ポリマー電解質膜、次世代原材料などの革新的なエネルギー材料の設計に注力しています。当連結会計年度には、これらの研究開発に669百万円を投じており、技術的な優位性の確保に向けた投資を継続しています。
リスク
主要なリスクとして、売上高の大部分を占めるセパレータ事業が、特定の顧客や市場動向に左右される点が挙げられます。特に一部の顧客への売上集中や、EV需要の停滞、地政学リスクによる市場の不確実性が経営に影響を及ぼす可能性があります。
また、技術革新のスピードが速い業界特性上、製品の陳腐化や競合他社との競争激化が課題となります。さらに、原材料であるポリオレフィンの価格変動や、特定の仕入先への依存、および高度な技術を保護するための知的財産権の管理など、多角的なリスクへの対応が求められています。
競合
同社はリチウムイオン二次電池用セパレータの製造・販売において、大手企業が市場の多くを占める競争の激しい環境に置かれています。後発企業として、大手企業と比較して規模や資源の面で劣る中、独自の技術力で差別化を図る必要があります。
競合他社がより安価な製品を提供したり、迅速な技術革新でシェアを奪うリスクがあるため、同社は独自の成膜技術を活かした製品設計と、高度な品質管理体制の構築に注力しています。特に、高度な技術を要するセパレータ分野において、独自のノウハウをいかに競争優位性に繋げるかが重要となります。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は154円となっています。同日の時価総額は約91.7億円(9,169,381,376円)と算出されています。
同日の指標として、PBRは0.23倍を記録しています。これらの数値は、同社が保有する技術資産や将来の成長期待に対し、現在の市場評価を反映する指標となっています。