事業モデル
同社は米国を拠点とし、感染症に対する革新的な治療薬の開発を行う臨床段階のバイオ医薬品企業です。主なパイプラインは、慢性肝炎B型ウイルス(HBV)に対する治療薬で構成されています。
具体的には、皮下投与型のRNAi治療薬候補であるImdusiranや、経口用PD-L1阻害剤であるAB-101の開発を進めています。また、LNP配送技術を用いた製品の開発および商業化に関して、Alnylam Pharmaceuticals, Inc.ALNYとのライセンス契約を締結しています。
KPI
最新の財務データにおいて、同社は劇的な業績の変化を見せています。FY2026の売上高は179,126,000 USD(=1.8億ドル)に達し、前年比で1171.9%の成長を記録しました。
同期間の営業利益率は94.4%に達し、純利益も黒字へと転換しています。また、同社は現在23,706,000 USD(=2,371万ドル)の現金および現金同等物を保有しています。
業績推移
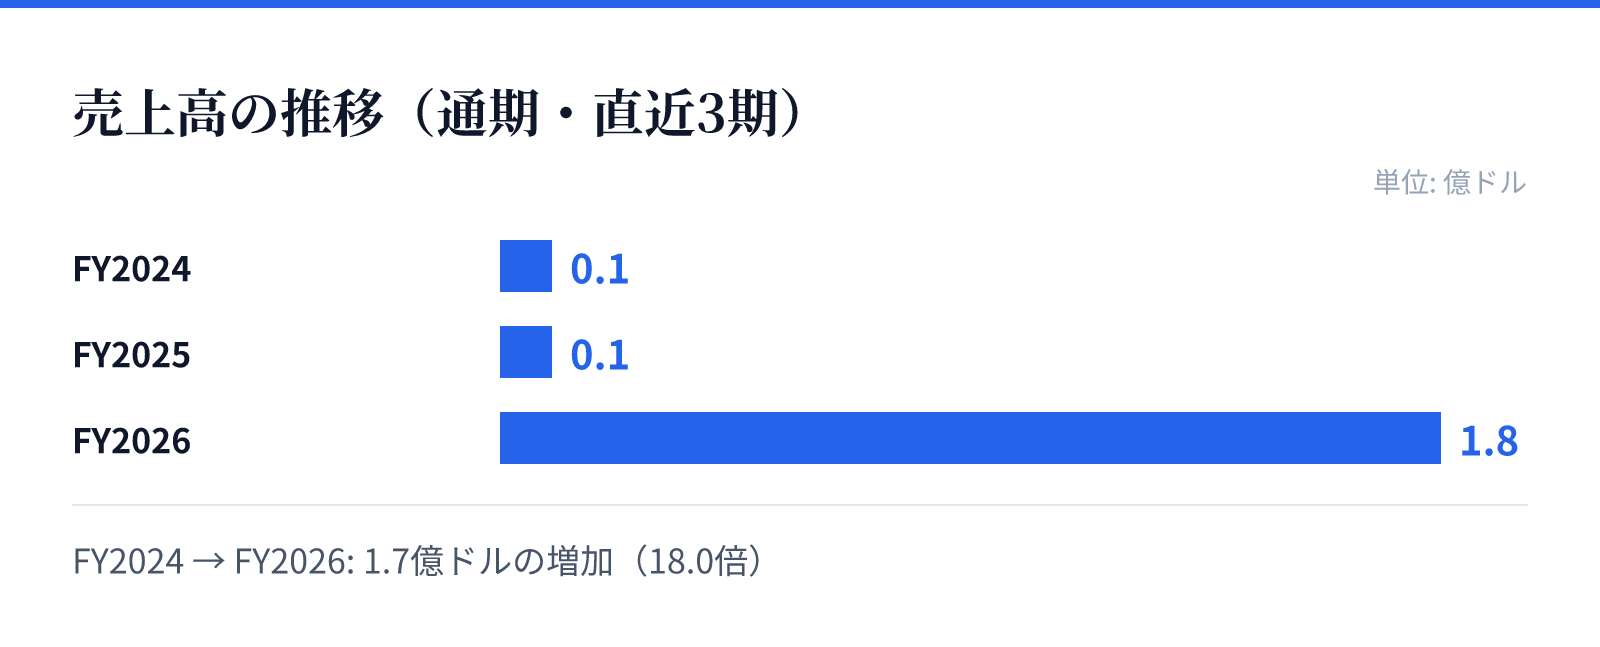
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.1億ドル。
FY2025の売上高は0.1億ドル。
FY2026の売上高は1.8億ドル。
成長ドライバー
同社の成長の主な原動力は、独自のRNAi技術と高度なデリバリー技術の融合にあります。特にImdusiranは、HBsAg発現を含むすべてのHBV抗原を抑制する可能性を有しており、臨床試験が進展しています。
また、Alnylam Pharmaceuticalsとの提携により、LNP配送技術を活用した製品の商業化に向けた強固な基盤を構築しています。これらの技術的優位性が、将来的な市場シェアの拡大に寄与するとみられます。
リスク
バイオ医薬品企業としての特性上、臨床試験の進捗や規制当局の承認プロセスが事業の成否を左右する重要な要素となります。特に、現在進行中のフェーズ2aやフェーズ1a/1bの試験結果が、将来の収益性に直結します。
また、研究開発型企業であるため、新薬の承認が得られない場合や開発の遅延が発生した際の財務的影響を考慮する必要があります。現在は高い成長を見せているものの、将来の製品承認に向けた不確実性が伴います。
競合
同社は、独自のRNAi技術とLNPデリバリー技術を組み合わせた独自の治療アプローチで差別化を図っています。特に慢性肝炎B型ウイルスに対する特異的な免疫応答を再活性化させる可能性を持つAB-101などが注目されています。
競合他社との差別化要因として、Alnylam Pharmaceuticalsとの戦略的な提携関係が挙げられます。この提携により、高度なデリバリー技術を統合した製品開発において、競合に対する優位性を確保することを目指しています。
バリュエーション
最新の市場データに基づくと、同社の株価は5.2ドル、時価総額は約10.3億ドル(1,030百万USD)となっています。PERは6.58倍、PBRは3.97倍と算出されています。
これらの指標は、同社の成長期待と現在の市場評価を反映しています。特に直近の売上急増と黒字転換を背景に、投資家は同社の技術的進展と商業化の可能性を評価しているものとみられます。