事業モデル
同社は、販売店間での中古車卸売を促進するための卸売オークションマーケットプレイスを提供しています。デジタルプラットフォームを通じてリアルタイムの取引を実現するほか、オークション前の車両選別や、リアルタイムの輸送見積もりを提供するサービスを展開しています。
さらに、短期在庫融資サービスや車両の欠陥に対する保証サービスなど、買い手向けの付加価値サービスも提供しています。また、商用パートナー向けに車両の整備や保管を行うリマーケティングセンターを運営し、多角的なサポート体制を構築しています。
KPI
最新の会計年度における売上高は759,606,000 USD(=7.6億ドル)を記録しています。この期間の売上高は前年比で19.2%の成長を見せており、事業規模の拡大が確認できます。
利益面では、営業利益率が前年度の-13.2%から-8.3%へと改善傾向にあります。純利益も前年比で17.0%の増加を達成しており、収益構造の改善が進んでいることが示唆されます。
業績推移
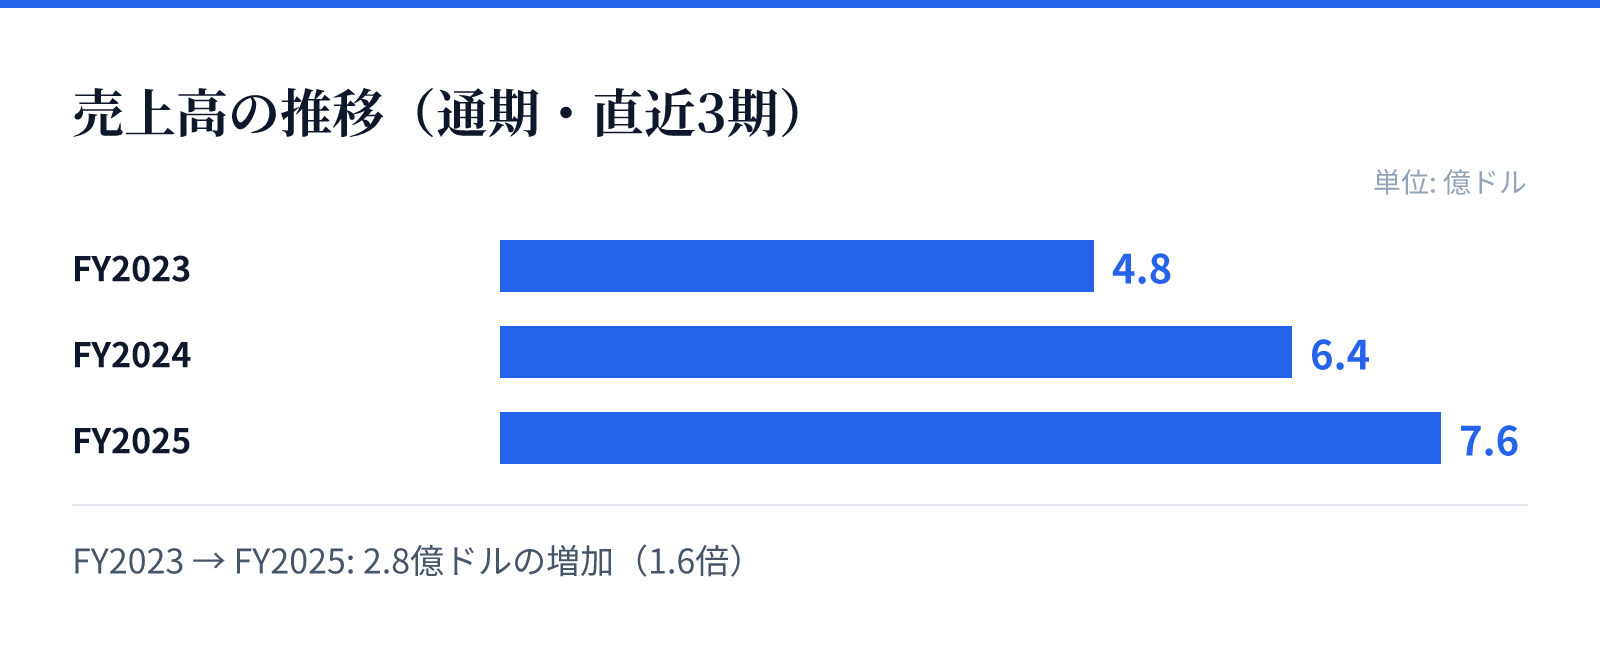
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.8億ドル。
FY2024の売上高は6.4億ドル。
FY2025の売上高は7.6億ドル。
成長ドライバー
成長の主な要因は、デジタルプラットフォームを通じた取引の拡大と、付加価値の高いデータサービスの提供にあります。True360レポートや、他社データを含む市場レポート、在庫管理ソフトウェアなど、高度な分析ツールを提供しています。
また、車両の点検や仮想リフトソリューション、車両インテリジェンスプラットフォームといった技術提供も成長を支えています。これらの技術とデータ提供により、販売店がより高度な意思決定を行える環境を構築しています。
リスク
同社は依然として営業利益率がマイナス圏にあり、収益性の完全な黒字化には課題が残るとみられます。過去数年間の推移を見ると、売上は着実に増加しているものの、依然として高い運営コストや投資負担が存在する可能性があります。
また、中古車市場の動向や、物流コストの変動、さらには競合するプラットフォームとのシェア争いが事業の安定性に影響を与える可能性があります。特に、技術提供やデータサービスの普及が、既存のオークションビジネスの代替となるか、あるいは補完的な役割に留まるかが注目されます。
競合
同社は、単なるオークションの場を提供するだけでなく、物流、金融、データ分析を統合したエコシステムを構築することで競合に対する優位性を構築しています。独自のデータサービスや在庫管理ソフトウェアの提供は、顧客の囲い込みに寄与する要素となります。
しかし、中古車卸売市場は参入障壁が変化しており、より高度な技術やデータ分析を統合した競合プラットフォームとの競争が激化する可能性があります。独自の技術プラットフォームや自動化されたオペレーションが、競合に対する差別化要因として機能するかどうかが重要となります。
バリュエーション
最新の市場データにおいて、同社の株価は7.47ドル、時価総額は約13億ドル(1,304百万USD)となっています。この規模に対し、PBRは3.24倍と算出されています。
投資判断の際には、売上高の成長率と、営業利益率の改善スピードを注視する必要があります。現在の評価は、将来的な収益性の改善と、データ・技術分野における市場支配力の拡大を織り込んだものとみられます。