
事業モデル
同社は米国において、セキュリティ、インタラクティブ、およびスマートホームのソリューションを提供しています。侵入検知のための警報システムや監視カメラに加え、火災やガス漏れなどの環境リスクを検知するシステムを展開しています。
さらに、高齢者の自立した生活を支援する緊急対応システムや、遠隔操作が可能なスマートホーム自動化ソリューションを提供しています。これらのサービスは、ADT、ADT Pulse、ADT+といった複数のブランドを通じて提供されています。
KPI
最新の会計年度における売上高は5,128,607,000 USD(=51.3億ドル)を記録しています。同期間の営業利益率は25.5%に達しており、安定した収益構造を維持しています。
また、ROE(自己資本利益率)は15.8%に達しており、効率的な資本運用が行われていることが示されています。これらの数値は、同社の強固な事業基盤を裏付ける重要な指標となっています。
業績推移
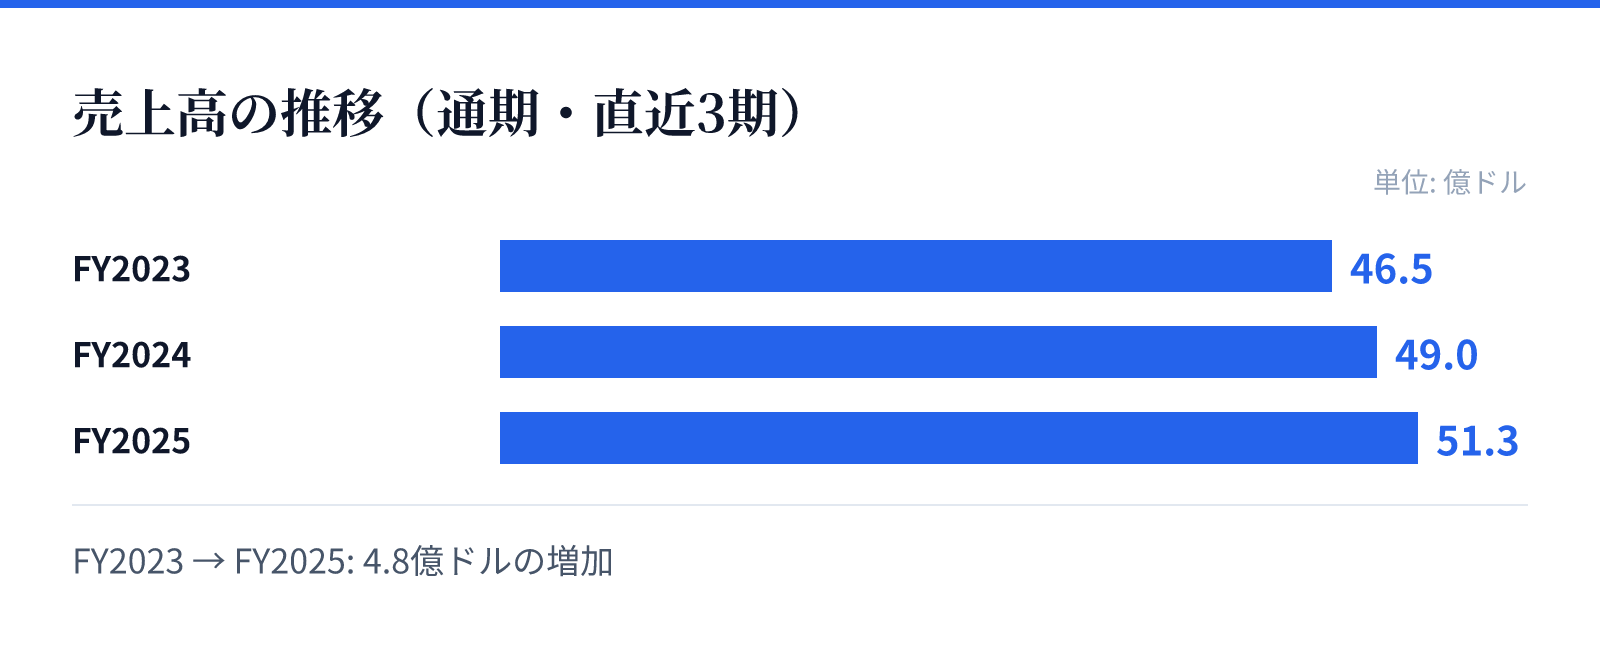
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は46.5億ドル。
FY2024の売上高は49.0億ドル。
FY2025の売上高は51.3億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高は前年比で4.7%増加しており、着実な成長を遂げています。特に純利益については、前年比で18.9%の力強い伸びを記録しています。
この成長は、スマートホーム技術の普及や、高度な監視センターによるプロフェッショナルなサービスの需要拡大に支えられているとみられます。継続的な技術革新が、顧客基盤の拡大と収益性の向上に寄与しています。
リスク
同社の事業は、高度な技術を要する監視センターやフィールド拠点の運営に依存しています。これらの拠点の維持管理や、高度な技術を要するシステムの安定稼働が、サービス品質を維持するための重要な要素となります。
また、スマートホーム分野における技術革新のスピードが速いため、常に最新のテクノロジーを統合し続ける必要があります。競合他社との差別化を維持するための継続的な投資が求められる環境にあります。
競合
同社は、住宅および小規模ビジネスのセキュリティ市場において、幅広いチャネルを通じて顧客を獲得しています。これには、直接販売、リード生成パートナー、リテール、eコマース、さらには認定販売店などのネットワークが含まれます。
多様な販売チャネルを確保することで、広範な顧客層へのアプローチを可能にしています。特に、プロフェッショナルな設置とDIYの両方のソリューションを提供することで、異なるニーズを持つ顧客層をカバーしています。
バリュエーション
現在の株価は7.43ドルであり、時価総額は約54.2億ドル(5,421百万USD)となっています。PERは10.31倍、PBRは1.55倍と、市場における評価は安定した水準にあります。
また、配当利回りは2.98%となっており、投資家に対して一定の還元が行われています。これらの指標は、同社の安定した事業モデルと成長性を反映した評価を反映しています。