事業モデル
同社は石油製品および化学製品の海上輸送を世界規模で展開する海運企業です。2010年に設立され、ベルムードのハミルトンに本社を置いています。
保有する26隻の船舶のうち、25隻は環境配慮型設計(Eco-design)の船舶で構成されています。主要な顧客層は、石油メジャー、国営石油会社、石油・化学商社、化学メーカー、および共同サービスプロバイダーなど多岐にわたります。
KPI
直近の財務データにおいて、FY2024の売上高は4.1億ドルを記録しています。これに対し、FY2025の売上高は3.1億ドル(=3.1億ドル)へと減少しています。
利益面では、FY2024の営業利益率は32.5%を達成していましたが、FY2025には17.0%まで低下しました。同期間のROEも20.9%から6.5%へと低下しており、直近の業績に変動が見られます。
業績推移
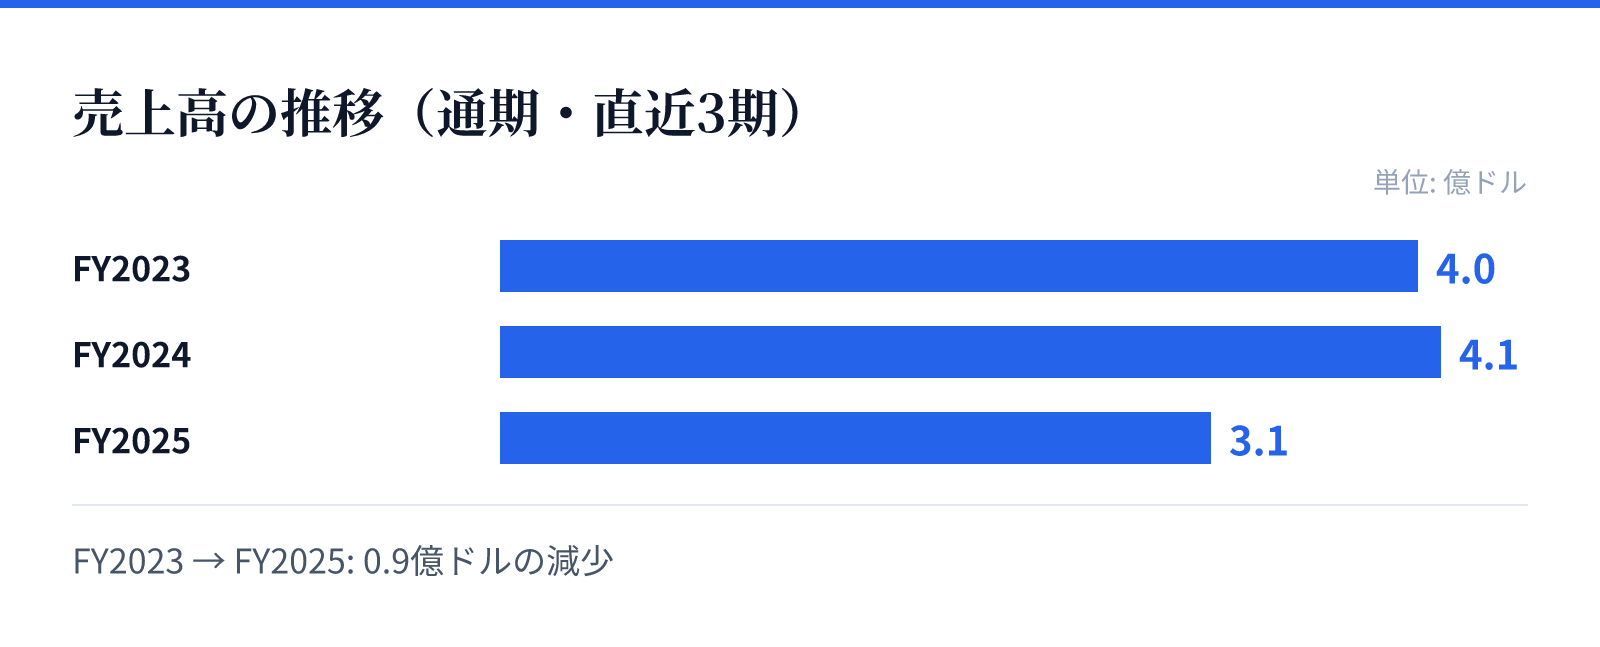
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.0億ドル。
FY2024の売上高は4.1億ドル。
FY2025の売上高は3.1億ドル。
成長ドライバー
同社の成長基盤は、環境配慮型設計の船舶を主力とする独自のフリートに支えられています。これらの船舶は、石油や化学製品の輸送において重要な役割を担っています。
将来の成長は、世界的なエネルギー需要や化学製品の流通動向に左右されるとみられます。特に、環境規制への対応を見据えたエコ設計の船舶を保有している点が、長期的な競争力の源泉となります。
リスク
直近の財務推移において、FY2025の売上高は前年比で23.6%減少しています。さらに、同期間の純利益は前年比で69.2%の大幅な減少を記録しています。
海運業界特有の要因として、燃料価格の変動や国際的な物流動向の変化が収益に影響を与える可能性があります。特に、直近の売上および利益の減少傾向は、今後の事業環境の変化に対する注視が必要です。
競合
同社は石油メジャーや国営石油会社といった大規模な顧客層と取引を行っています。これらの主要な顧客との関係構築が、同社の市場における地位を支えています。
競合他社と比較して、環境配慮型設計の船舶を多数保有している点が独自の強みとなります。海運市場における競争は、船舶の供給能力や運航効率の向上によって左右されるとみられます。
バリュエーション
現在の株価は18.25ドルであり、時価総額は約7.4億ドル(745百万USD)となっています。PERは7.16倍、PBRは1.07倍と、比較的抑えられた水準で評価されています。
投資家にとっての大きな特徴は、7.45%という高い配当利回りです。海運セクターにおける資産の特性と、現在のバリュエーション指標を照らし合わせることで、投資判断の材料となります。