事業モデル
Axogenは、末梢神経の再生および修復に使用される技術の開発と商業化に従事しています。主な製品群には、外科的な修復を目的としたAvance Nerve Graftや、切断された神経の接続を支援するAxoguard Nerve Connectorなどが含まれます。
同社は、損傷した神経の保護や再建された隙間の補強を行うAxoguard Nerve Protectorや、多層アムニオ膜オールグラフトであるAvive+ Soft Tissue Matrixなどを提供しています。これらの製品は、病院、手術センター、軍用病院などの医療機関へ提供されています。
KPI
最新の会計年度(FY2025)において、同社は売上高225,208,000 USD(=2.3億ドル)を記録しています。この数値は前年度と比較して20.2%の成長を示しており、事業規模の拡大が確認できます。
一方で、営業利益率は-3.5%となっており、依然として赤字圏内での推移となっています。ROEについても-12.2%を記録しており、収益性の改善に向けた課題が残る状況にあります。
業績推移
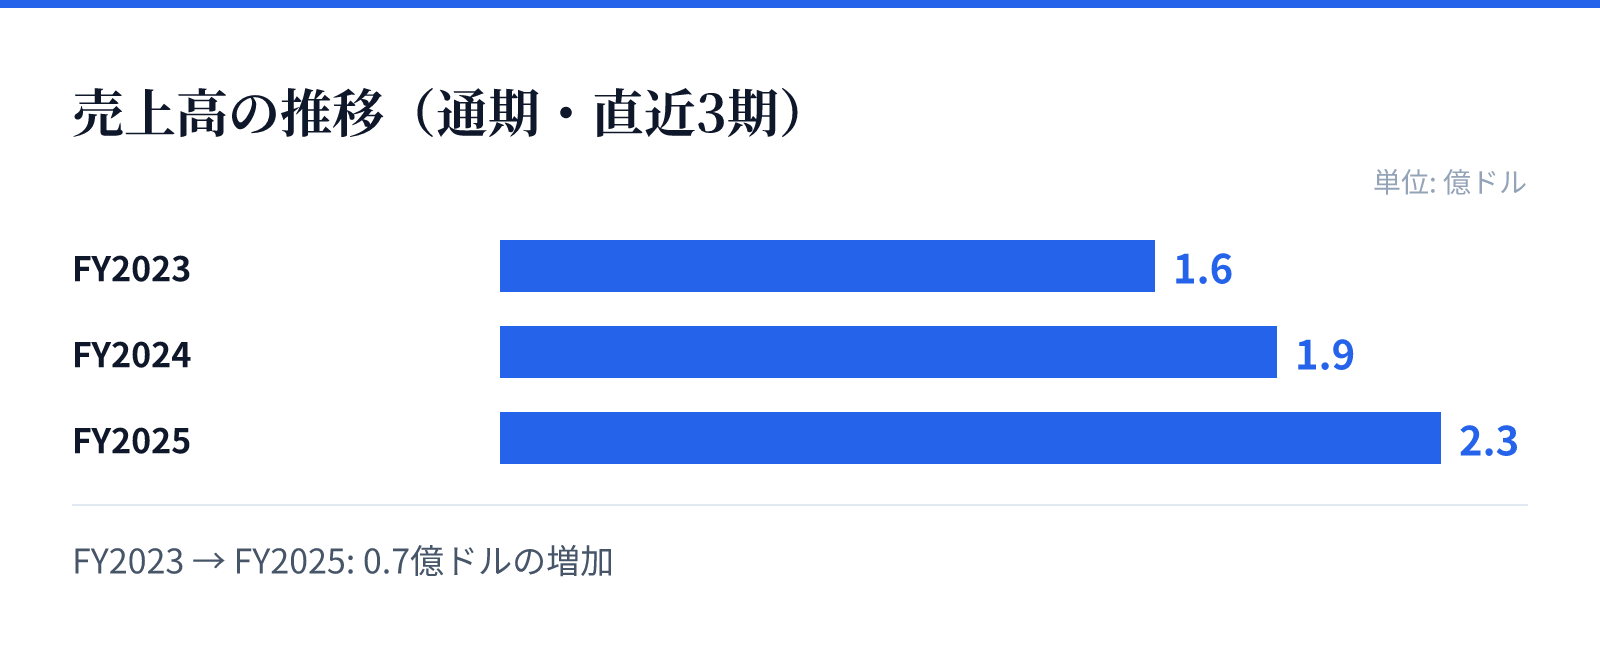
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1.6億ドル。
FY2024の売上高は1.9億ドル。
FY2025の売上高は2.3億ドル。
成長ドライバー
財務トレンドに基づくと、売上高はFY2023の159,012,000 USD(=1.6億ドル)からFY2025の225,208,000 USD(=2.3億ドル)へと着実に増加しています。この成長は、同社の提供する神経修復技術の市場浸透を反映しているとみられます。
特に、売上高の成長率が20.2%と高い水準にあることは、製品の需要が堅調であることを示唆しています。一方で、純利益は前年比で57.6%減少しており、成長と利益確保の両立が今後の焦点となります。
リスク
財務データから、同社は依然としてマイナスの営業利益率およびROEを記録しており、収益性の改善が急務であるとみられます。特に純利益が前年比で大幅に減少している点は、事業拡大に伴うコスト構造の課題を示唆しています。
また、事業の根幹が高度な医療技術に依存しているため、製品の承認や医療現場での採用状況が業績に直結する構造です。資金状況については、94,572,000 USD(=9,457万ドル)の現金および現金同等物を保有しています。
競合
同社は、整形外科、形成外科、手外科、口腔顎顔面外科などの専門医を対象とした製品を展開しています。独立した国内ディストリビューターを通じて、特定の専門領域における高いシェア獲得を目指す戦略をとっています。
提供される製品群は、単一の技術ではなく、組織の保護、接続、再建など多岐にわたるニーズに対応するラインナップで構成されています。これらの特化した製品群が、競合他社に対する優位性を構築する基盤となっています。
バリュエーション
最新の市場データにおいて、同社の株価は$49.23となっており、時価総額は約26.5億ドル(2,647百万USD)と評価されています。この規模は、同社の持つ技術的優位性と市場でのポジションを反映した数値です。
また、PBRは10.31倍となっており、市場からは将来の成長性に対して高い期待が寄せられていることが伺えます。投資判断にあたっては、売上成長の継続性と、営業利益率の改善スピードを注視する必要があります。