事業モデル
同社は、バーミューダ、米国、および国際的な市場において、多様な専門保険および再保険製品を提供しています。事業は保険と再保険の2つのセグメントに分かれて運営されています。
保険セグメントでは、企業や金融機関向けの役員賠償責任、専門職賠償、サイバー、信用・政治リスクなどの専門保険を提供しています。また、商業ビルや再生可能エネルギー施設、海運、航空、ペット保険など、多岐にわたるリスクをカバーする製品群を展開しています。
KPI
最新の会計年度における売上高は6,425,956,000 USD(=64.3億ドル)を記録しています。同期間のROEは15.9%となっており、資本効率を維持しています。
また、同社は780,002,000 USD(=7.8億ドル)の現金および現金同等物を保有しています。これらの指標は、同社が安定した事業運営を支えるための十分な流動性を確保していることを示唆しています。
業績推移
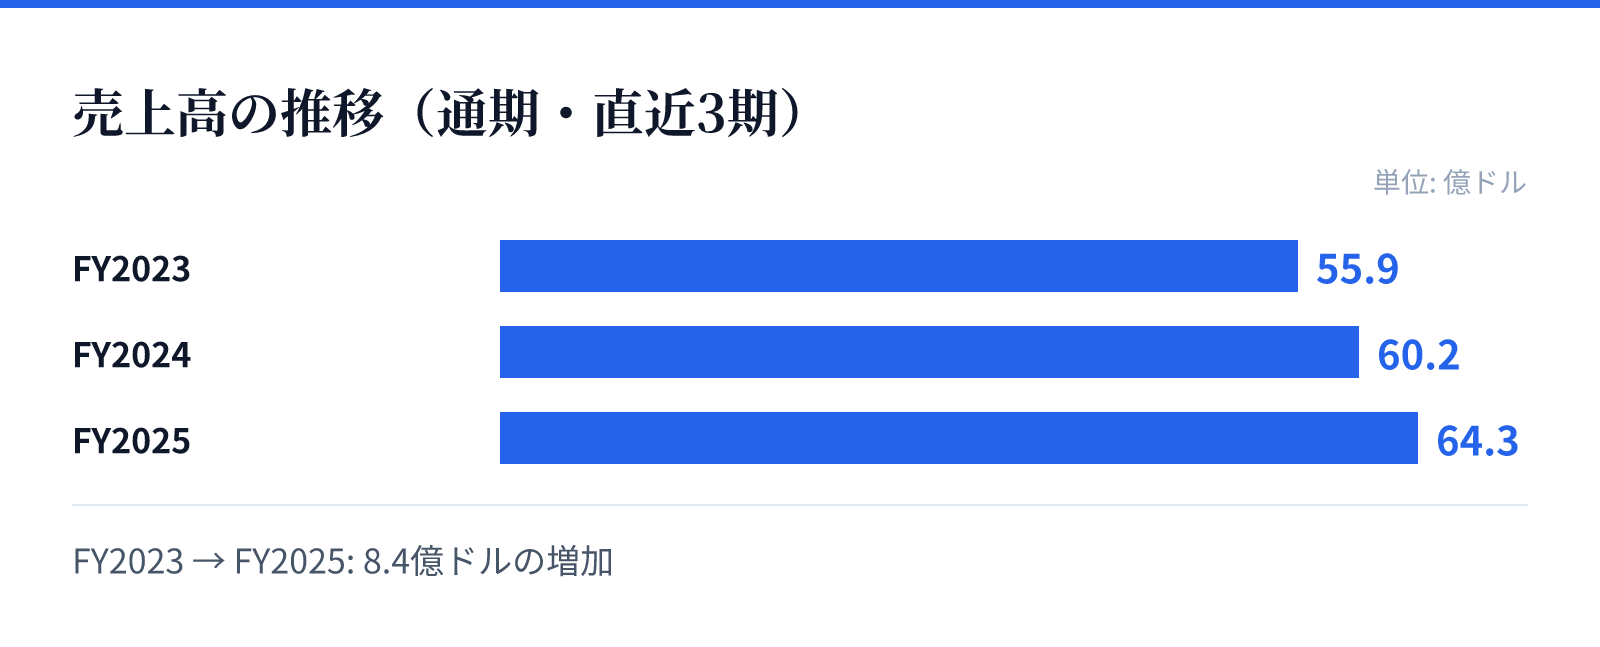
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は55.9億ドル。
FY2024の売上高は60.2億ドル。
FY2025の売上高は64.3億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の5,590,519,000 USD(=55.9億ドル)からFY2025の6,425,956,000 USD(=64.3億ドル)へと着実に増加しています。特に最新のFY2025における売上高は前年比で6.8%の成長を遂げています。
ROEについても、FY2023の7.1%からFY2024には17.8%へと大幅に上昇しており、収益性の改善が見て取れます。FY2025のROEは15.9%となっており、高い水準を維持しながら成長を継続しているとみられます。
リスク
最新の財務データによると、FY2025の純利益は前年比で6.7%減少しており、収益性の変動要因を注視する必要があります。売上高は成長しているものの、利益面での変動は事業環境の変化を反映している可能性があります。
また、保険および再保険という性質上、予測困難な大規模な災害やサイバー攻撃などのリスクに常にさらされています。これらのリスクに対する適切な準備金確保と、変動する市場環境への適応力が今後の安定的な運営の鍵となります。
競合
同社は、専門性の高いニッチな市場において強固な地位を築いています。特に、再生可能エネルギーやサイバー、航空といった高度な専門知識を要する分野での保険提供は、競合他社に対する優位性となります。
再保険セグメントにおいても、農業、海運、航空、災害など幅広い分野をカバーしており、多様なリスクを分散する役割を担っています。多岐にわたる専門分野での製品展開により、広範な顧客基盤と市場シェアを確保しているとみられます。
バリュエーション
現在の株価は99.34ドルであり、時価総額は約73.2億ドル(7,324百万USD)となっています。PERは7.03倍、PBRは1.22倍と、同業種と比較して比較的割安な水準で評価されています。
また、配当利回りは1.78%となっており、投資家に対して安定した配当を提供しています。これらの指標は、同社が堅実な事業基盤を持ちつつ、市場において適正な評価を得ていることを示しています。