事業モデル
同社は米国および国際市場において、移植患者の予後改善と臓器の健康状態の向上を目的としたソリューションを提供しています。具体的には、腎臓、心臓、肺の移植患者向けに、細胞フリーDNA(dd-cfDNA)や遺伝子発現プロファイリングを用いた高度な診断技術を展開しています。
さらに、拒絶反応の特定や薬剤動態のモニタリング、HLAタイピング、移植患者管理ソフトウェアなど、多岐にわたる技術を提供しています。また、Illumina社とのライセンス契約に基づき、次世代シーケンス(NGS)製品の流通や開発にも取り組んでいます。
KPI
直近の財務データによると、売上高はFY2023の2.8億ドルからFY2025には3.8億ドルへと拡大しています。この期間において、営業利益率は-38.2%から-6.6%へと改善しており、収益性の向上に向けた動きが見て取れます。
一方で、ROEはFY2024に13.9%を記録したものの、FY2025には-7.0%へと転落しています。同社は現在、3.7億ドルの現金および現金同等物を保有しており、事業拡大に向けた資金基盤を維持しています。
業績推移
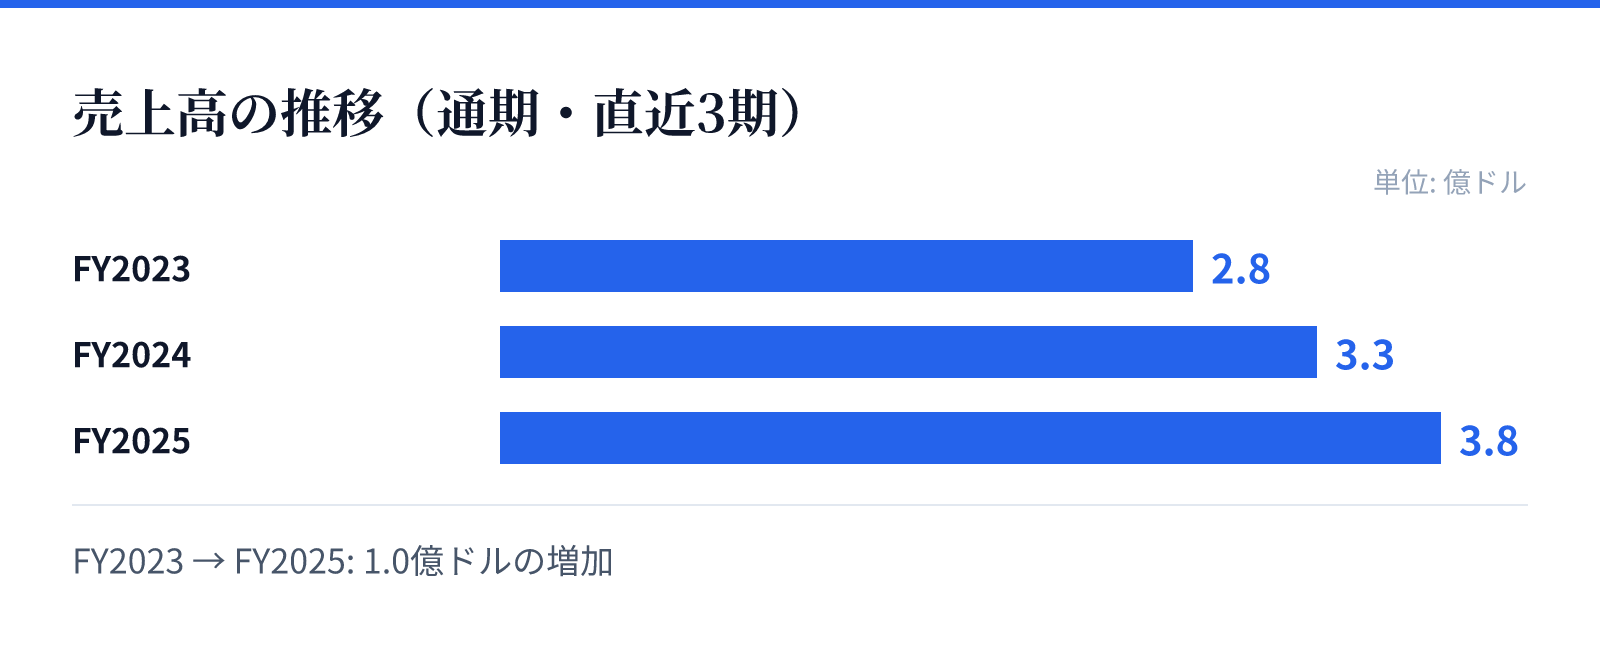
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.8億ドル。
FY2024の売上高は3.3億ドル。
FY2025の売上高は3.8億ドル。
成長ドライバー
同社の成長は、移植医療における高度な診断技術の需要拡大と、提供するソリューションの多様化によって支えられています。特に、複数の臓器に対するdd-cfDNAソリューションや、拒絶反応を特定するHistoMap Kidneyなどの技術が成長の柱となります。
直近のFY2025における売上高は前年比で13.8%の成長を記録しています。この成長は、高度な診断技術への需要と、既存の製品ラインナップの拡充が寄与しているものとみられます。
リスク
同社の財務状況を見ると、営業利益率は改善傾向にあるものの、依然としてマイナス圏に留まっている点が課題です。特にFY2025における純利益の赤字転落は、収益構造の安定化に向けた課題を示唆しています。
また、高度な診断技術や特定のバイオ技術に依存する事業モデルであるため、技術革新のスピードや規制環境の変化が事業継続に影響を与える可能性があります。これらの要因が、将来の収益安定化に向けた不確実性として存在します。
競合
同社は、移植医療における高度な診断ソリューションの提供において独自の立ち位置を築いています。特に、複数の臓器に対するdd-cfDNAソリューションや、特定の拒絶反応を特定する技術など、高度な専門性を有する製品群を展開しています。
また、Illumina社との提携を通じてNGS技術の活用を進めており、技術的な優位性を確保しようとしています。競合他社との差別化は、これらの高度な診断技術と、提供するソフトウェアを含む包括的なソリューションの範囲によって図られています。
バリュエーション
同社の株価は47.5ドル、時価総額は約24.6億ドルとなっています。市場データに基づくPERは23.40倍、PBRは5.75倍と算出されています。
これらの指標は、同社が持つ高度な診断技術や将来の成長可能性を市場が評価していることを示しています。投資判断にあたっては、売上成長の継続性と、営業利益率の改善がどの程度進むかが重要な焦点となります。