
事業モデル
同社はカリフォルニア、ワシントン、ニューメキシコ、ハワイ、テキサスの5州において、水供給および関連サービスを提供しています。主な事業内容は、家庭用、工業用、公共用、灌漑用、および防火用としての水の生産、購入、貯蔵、処理、試験、配送、販売です。
さらに、自治体所有のシステム運営や、民間企業・自治体向けの検針および請求サービスなどの非規制分野も展開しています。通信アンテナサイトのリースや、住宅顧客向けの任意の第三者保険プログラムの請求など、多角的なサービスを提供しています。
KPI
同社は、カリフォルニア州を含む複数の地域で合計約50万の顧客接続を抱えています。ハワイ諸島では約6,800の水および廃水接続、ワシントン州の特定エリアでは約38,500の接続を保有しています。
また、ニューメキシコ州の特定システムでは約11,800の水および廃水接続を管理しています。これらの広範なネットワークを通じて、安定した顧客基盤を確保しています。
業績推移
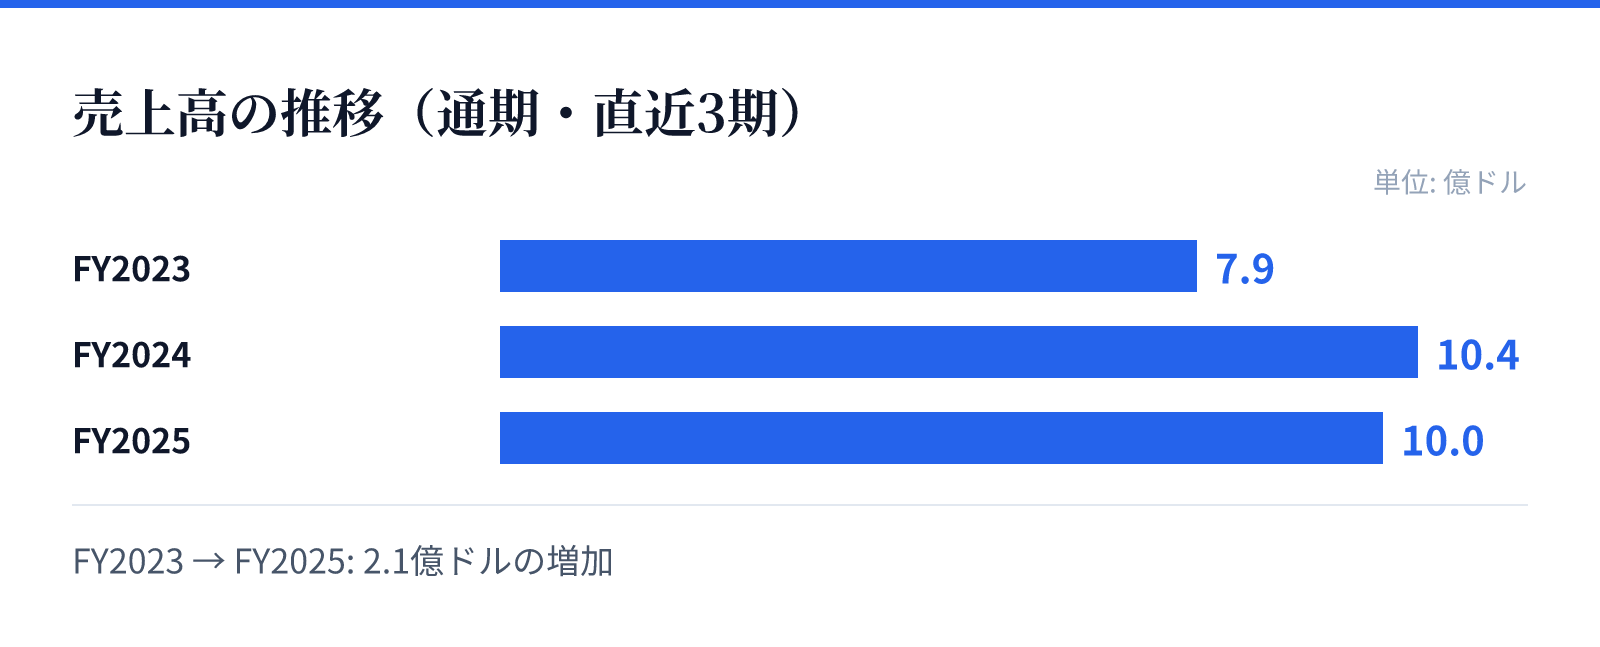
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は7.9億ドル。
FY2024の売上高は10.4億ドル。
FY2025の売上高は10.0億ドル。
成長ドライバー
財務トレンドを見ると、売上高はFY2023の7.9億ドルからFY2024には10.4億ドルへと大幅に増加しました。しかし、最新のFY2025では売上高は10億ドルとなり、前年比で3.5%の減少を記録しています。
利益面では、FY2024に営業利益率25.3%を達成したのに対し、FY2025は18.3%へと低下しています。純利益についても、最新のFY2025では前年比32.8%の減少となっており、直近の推移は慎重な見極めが必要です。
リスク
同社の事業は、水供給という公共性の高いインフラに依存しており、規制環境の影響を受けやすい構造です。特に、水処理や配送といった物理的なインフラの維持管理には継続的な投資が必要です。
また、最新の財務データでは、売上高の減少に加えて純利益が前年比で32.8%減少している点が懸念材料となります。収益性の変動要因を特定し、安定的な利益確保に向けた運営の最適化が求められます。
競合
同社は、カリフォルニア州やハワイなど、特定の地域において強固なネットワークを構築しています。水供給という不可欠なインフラを提供しているため、参入障壁は高く、地域に根ざした安定した地位を築いています。
提供するサービスには、公共の水道システムだけでなく、民間向けの水システム運営や再利用水の配送も含まれます。これらの多様なサービス展開により、競合に対する優位性を維持しています。
バリュエーション
現在の株価は50ドルであり、時価総額は約31.4億ドルとなっています。PERは22.21倍、PBRは1.74倍と算出されており、インフラ企業としての評価を反映しています。
配当利回りは2.70%となっており、安定したキャッシュフローを背景とした配当が期待されます。これらの指標は、同社の事業規模と市場における位置付けを反映した数値です。