事業モデル
同社は航空宇宙、防衛、産業、医療などの分野において、高度なエンジニアリングおよび製造サービスを提供しています。事業は「電子システム」と「構造システム」の2つのセグメントに分かれています。
電子システム部門では、ケーブルアセンブリ、プリント基板アセンブリ、電子・機械部品のほか、雷保護システムや航空機用アビオニクスラックなどを提供しています。構造システム部門では、複合材や金属を用いた複雑な航空構造部品、弾薬搬送システム、エンジン部品などの設計・製造を行っています。
KPI
最新の会計年度における売上高は824,839,000 USD(=8.2億ドル)を記録しています。同期間の営業利益率は8.9%となっており、前年度の6.2%から改善が見られます。
一方で、最新の財務データでは純利益が赤字に転落しており、ROEは-5.6%となっています。同社は現在、39,804,000 USD(=3,980万ドル)の現金および現金同等物を保有しています。
業績推移
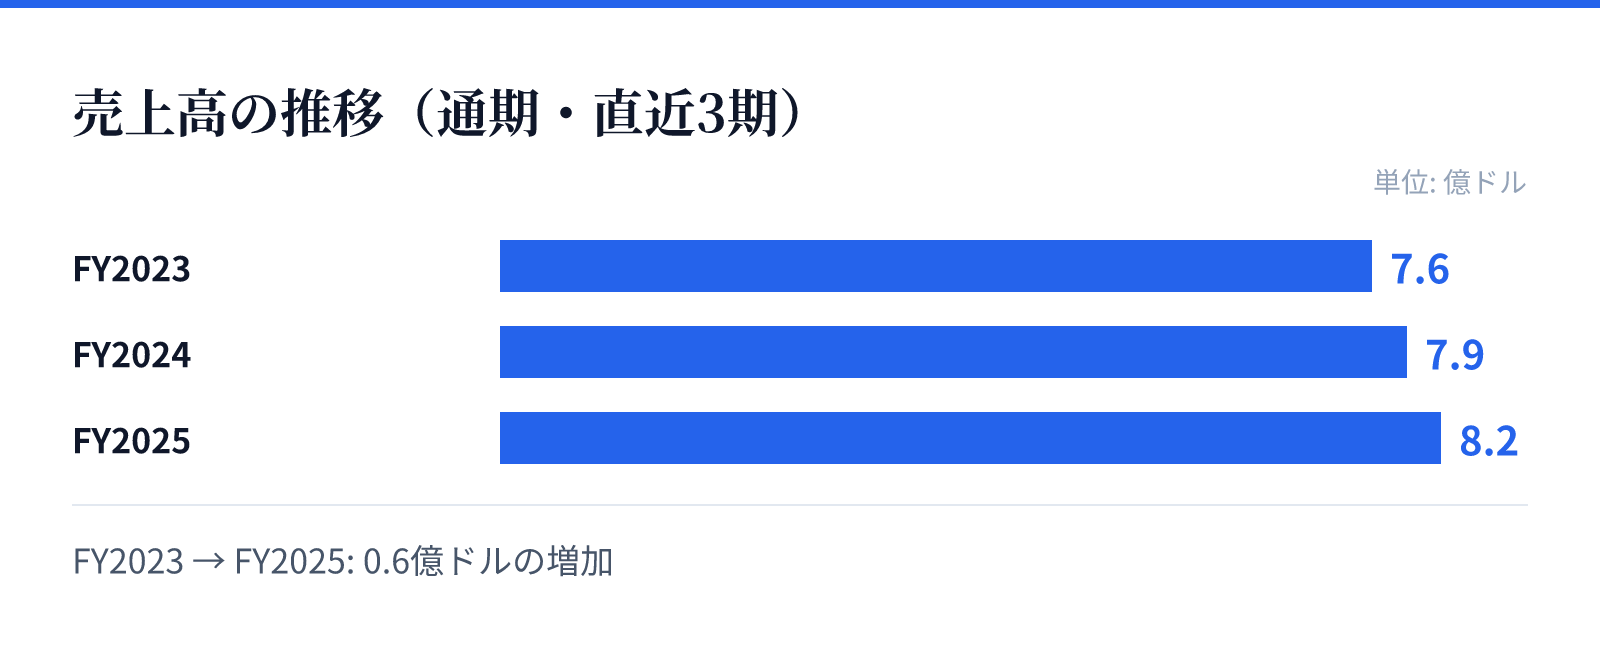
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は7.6億ドル。
FY2024の売上高は7.9億ドル。
FY2025の売上高は8.2億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の756,992,000 USD(=7.6億ドル)からFY2025の824,839,000 USD(=8.2億ドル)へと着実に増加しています。最新のFY2025における売上成長率は前年比で4.9%を記録しました。
また、営業利益率もFY2023の5.7%からFY2025の8.9%へと上昇傾向にあります。航空宇宙や防衛分野における高度な技術要件への対応が、安定した売上の積み上げに寄与しているとみられます。
リスク
最新の財務データにおいて、純利益が赤字に転落している点が重要な留意事項となります。この要因により、ROEがマイナスに転じており、収益性の安定性に課題がある可能性があります。
また、航空宇宙や防衛といった高度な技術を要する分野では、製品の複雑性が高く、製造工程における品質管理や技術革新への対応が不可欠です。特定の産業分野に深く関与しているため、関連する規制や技術動向の変化が事業に影響を与える可能性があります。
競合
同社は航空宇宙、防衛、医療といった高度な技術力が求められるニッチな市場において、独自のエンジニアリングと製造能力を強みとしています。電子システムと構造システムの双方で高度な製品を提供しており、強固な技術基盤を構築しています。
特に、航空機用アビオニクスや複雑な航空構造部品など、高度な専門知識が必要な分野での実績が競争優位性の源泉となります。多岐にわたる産業分野への対応能力が、競合他社に対する差別化要因となっています。
バリュエーション
最新の市場データに基づくと、同社の株価は183.96 USDとなっています。時価総額は約27.8億ドル(2,778百万USD)と算出されています。
バリュエーション指標として、PBRは4.02倍を記録しています。航空宇宙・防衛セクターにおける技術的優位性と、長期的な需要に基づく評価が反映されているとみられます。