
事業モデル
同社は米国政府に賃貸されるクラスA商業物件の取得、開発、および管理に特化した不動産投資信託(REIT)です。特に、政府機関の重要な任務を支える物件に焦点を当てた専門的な管理体制を構築しています。
これらの物件は、政府機関から直接、または米国総務庁(GSA)を通じて賃貸される形態をとります。2011年にメリーランド州で設立され、ワシントンD.C.を拠点に運営を行っています。
KPI
直近の財務データにおいて、FY2025の売上高は336,099,000 USD(=3.4億ドル)を記録しています。この売上高は前年度と比較して11.3%の増加を見せています。
営業利益率はFY2024の26.0%からFY2025には25.3%へと推移しています。また、ROEはFY2024の1.5%からFY2025には1.0%へと低下する動きを見せています。
業績推移
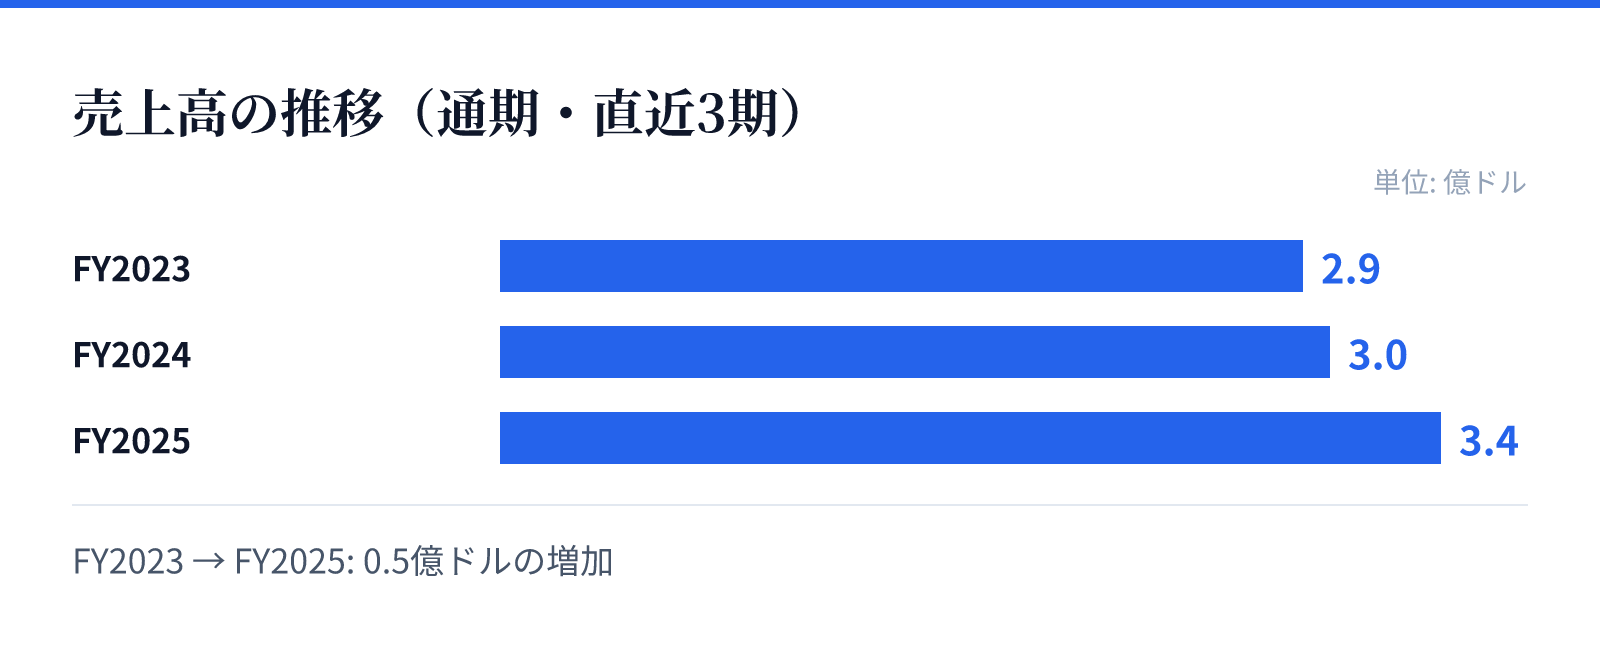
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.9億ドル。
FY2024の売上高は3.0億ドル。
FY2025の売上高は3.4億ドル。
成長ドライバー
同社の成長は、米国政府機関という極めて安定したテナント層を確保していることに起因しています。政府のミッションに不可欠な物件を管理することで、安定した賃貸需要を確保しています。
売上高はFY2023の287,227,000 USD(=2.9億ドル)からFY2025の336,099,000 USD(=3.4億ドル)へと着実に増加しています。この成長は、政府向け物件の戦略的な管理と需要の継続を反映しているとみられます。
リスク
財務トレンドにおいて、FY2025の純利益が前年比で33.5%減少している点が注目されます。売上高が増加している一方で、利益面での押し下げ要因が発生している可能性があります。
また、ROEがFY2024の1.5%からFY2025には1.0%に低下していることも、資本効率の面で注視すべき要素です。これらの要因が、今後の収益性の安定性にどう影響するかが焦点となります。
競合
同社は、一般的な商業物件ではなく、米国政府のミッションに不可欠な物件に特化することで独自のポジションを築いています。このニッチな市場における専門知識は、競合他社に対する参入障壁として機能しています。
政府機関との直接的な関係や、GSAを通じた取引スキームの習熟が強みとなります。特定の公共セクターに特化した運営体制により、一般的なオフィス物件とは異なる安定性を追求しています。
バリュエーション
現在の株価は24.755ドルであり、時価総額は約12.2億ドル(1,223百万USD)となっています。PERは131.37倍と高く、市場からは将来の成長や特定の資産価値に対するプレミアムが付与されているとみられます。
一方で、PBRは0.90倍となっており、資産価値に対して割安な水準で取引されています。また、配当利回りは7.32%と高く、インカムゲインを重視する投資家にとって魅力的な水準を維持しています。