
事業モデル
同社は、米国、欧州、中東、アフリカを含むグローバル市場において、ミッションクリティカルなIoT接続製品、サービス、およびソリューションを提供しています。主な事業領域は、IoT製品およびサービスと、IoTソリューションの2つのセグメントで構成されています。
具体的な製品群には、セルラールーターやセルラーモジュール、ネットワーク機器へのリモートアクセスを可能にするコンソールサーバーが含まれます。また、Digi XBeeブランドの無線周波数製品や、シリアルサーバーなどのインフラ管理製品も展開しています。
さらに、クラウドベースの継続的な収益を生む「Digi Remote Manager」や「Lighthouse」といった管理サービスを提供しています。これらにより、顧客は接続デバイスやネットワーク機器を安全な環境で管理することが可能となります。
KPI
最新の会計年度(FY2025)において、同社は売上高430,221,000 USD(=4.3億ドル)を記録しています。この期間の売上高は前年比で1.5%の増加を見せています。
営業利益率はFY2024の11.3%から、FY2025には13.1%へと向上しました。同期間のROE(自己資本利益率)も、FY2024の3.9%からFY2025には6.4%へと上昇しています。
また、同社は27,972,000 USD(=2,797万ドル)の現金および現金同等物を保有しています。これらの指標は、同社の安定した運営基盤と収益性の改善を示唆しています。
業績推移
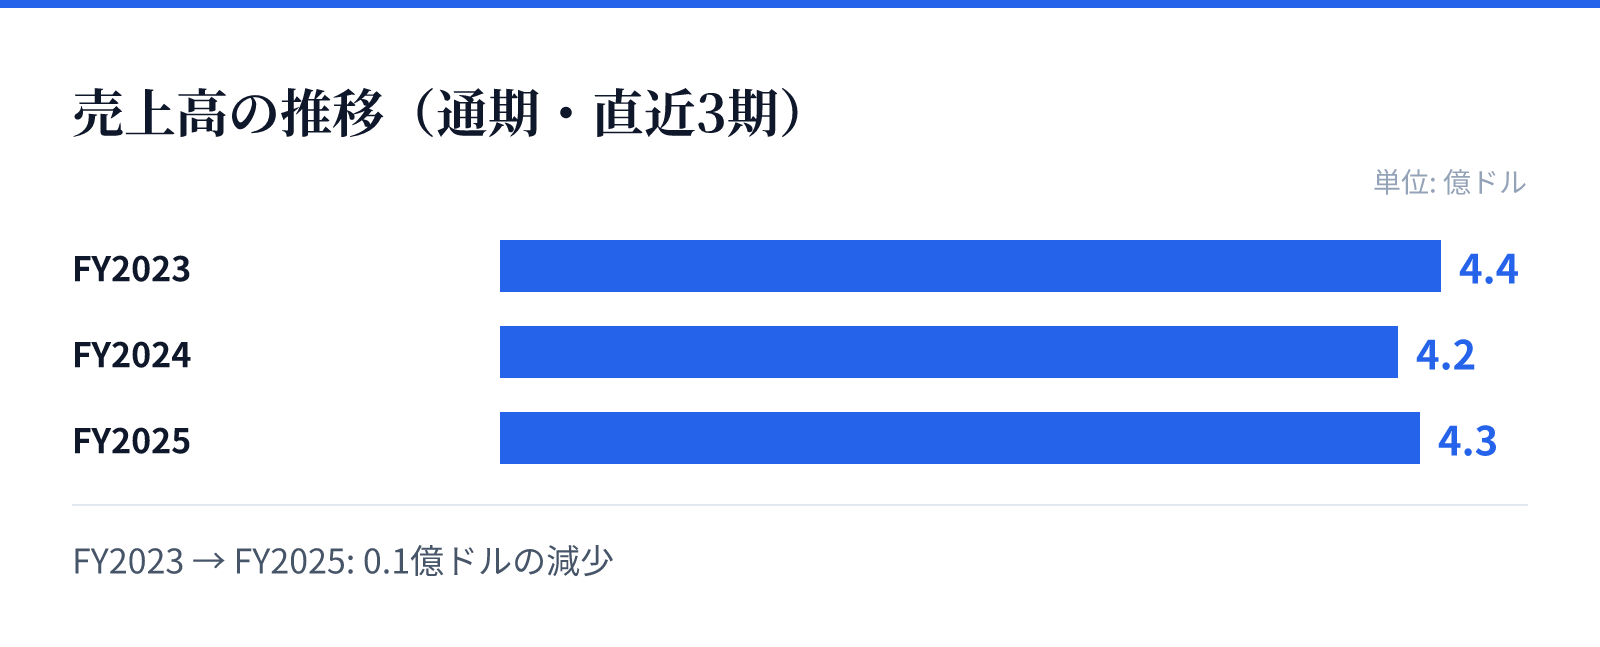
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.4億ドル。
FY2024の売上高は4.2億ドル。
FY2025の売上高は4.3億ドル。
成長ドライバー
成長の主な要因の一つは、クラウドベースの管理サービスによる継続的な収益モデルの確立です。Digi Remote ManagerやLighthouseといったサービスは、顧客との長期的な関係構築に寄与しています。
財務トレンドを見ると、FY2025の純利益は前年比で81.3%という大幅な伸びを記録しています。この急成長は、製品販売だけでなく、付加価値の高いサービスやサポートへの移行が寄与しているとみられます。
また、SmartSenseやVentusといった特定の産業ニーズ(食品、ヘルスケア、物流など)に特化したソリューションも展開しています。これらの特化型ソリューションが、多様な産業分野での需要を取り込んでいるとみられます。
リスク
同社の事業は、IoTデバイスの普及や通信インフラの整備状況に強く依存しています。通信技術の標準化や、ネットワーク機器のセキュリティ要件の変化が、製品の需要に影響を与える可能性があります。
また、グローバルな展開を行っているため、各地域の通信規制や輸出入に関する規制の変化にも注意が必要です。特に通信機器は、国家間のセキュリティ基準によって規制の対象となるケースがあるためです。
さらに、ハードウェア製品の供給網における部品調達の安定性も重要な要素となります。半導体や通信モジュールの供給不足が発生した場合、製品の供給体制に影響を及ぼすリスクがあるためです。
競合
同社は、通信機器およびIoTソリューションの分野において、独自のブランドと技術力を背景に競合と向き合っています。特にDigi XBeeブランドや、高度な管理機能を持つクラウドサービスが差別化要因となります。
競合他社と比較して、同社は単なるハードウェアの提供にとどまらず、高度な技術サポートやカスタム開発を含むプロフェッショナルサービスを提供しています。これにより、顧客の導入プロセスにおける障壁を低減し、競合に対する優位性を確保しています。
また、特定の産業(食品、ヘルスケア、物流など)に特化したソリューションを提供することで、汎用的な製品を提供する競合他社との差別化を図っています。これらの専門的なアプローチが、特定の市場における強固な地位を支えています。
バリュエーション
最新の市場データに基づくと、同社の株価は77.87ドルとなっています。時価総額は約28.1億ドル(2,805百万USD)と算出されています。
バリュエーション指標を見ると、PER(株価収益率)は59.61倍、PBR(株価純資産倍率)は4.09倍となっています。これらの数値は、市場が同社の将来的な成長性やクラウドサービスによる収益の安定性を評価していることを示唆しています。
投資判断にあたっては、これらの指標に加え、直近の純利益の急増(前年比81.3%)や営業利益率の改善傾向を考慮する必要があります。現在の株価は、同社の成長戦略に対する市場の期待を反映しているものとみられます。