
事業モデル
同社は米国およびカナダの中小企業や金融機関に対し、テクノロジーを活用したソリューションを提供しています。主な事業セグメントは、マーチャントサービス、B2B決済、データソリューション、および印刷の4つで構成されています。
具体的なサービス内容は、クレジットカードの承認や決済システム、財務管理ソリューション、ならびにデータ分析やマーケティング支援など多岐にわたります。また、ビジネスフォームやプロモーション用品の提供など、多様な顧客層に向けた広範な製品群を展開しています。
KPI
最新の会計年度における売上高は2,133,200,000 USD(=21.3億ドル)を記録しています。この期間における売上高の成長率は前年比で0.5%と安定した推移を見せています。
一方で、収益性の指標は向上しており、営業利益率は12.1%に達しています。また、自己資本利益率(ROE)も12.1%に達しており、資本の効率的な活用が進んでいることが示されています。
業績推移
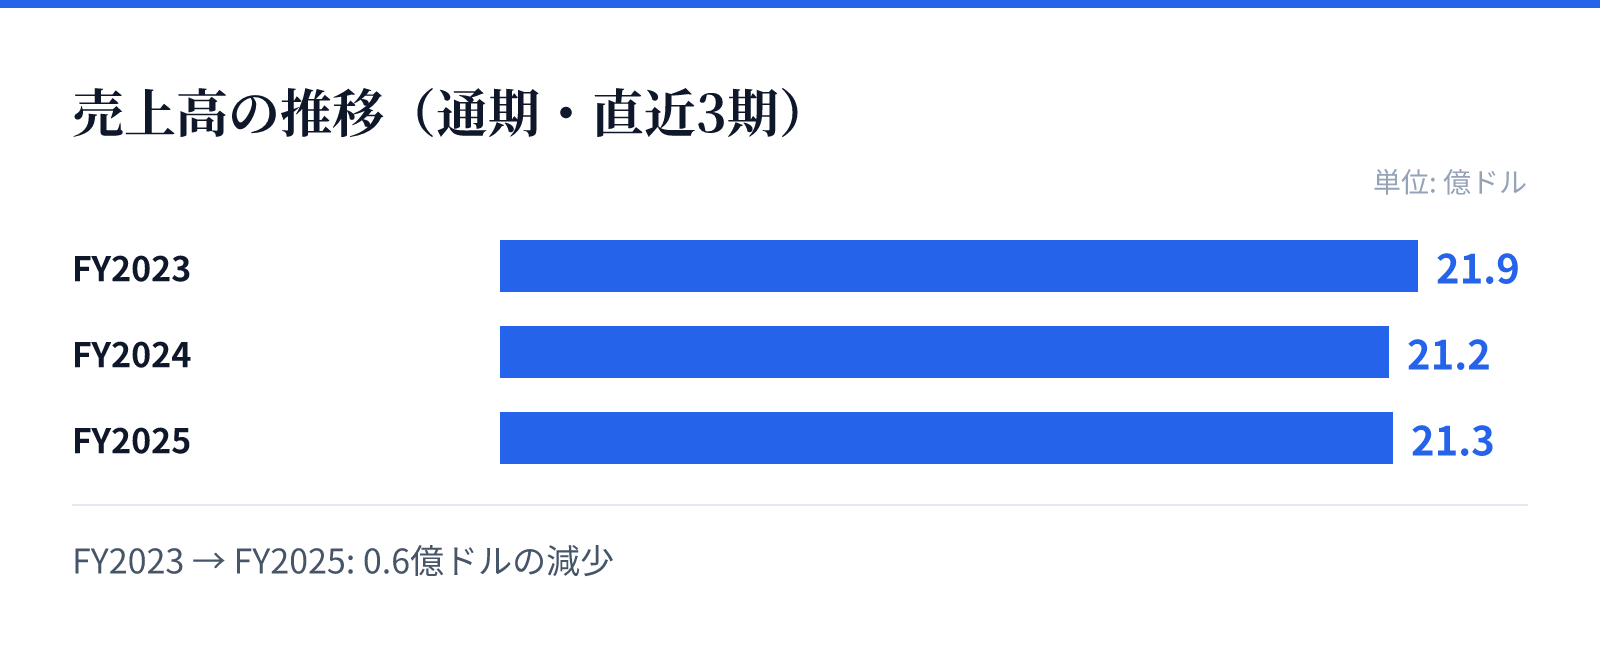
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は21.9億ドル。
FY2024の売上高は21.2億ドル。
FY2025の売上高は21.3億ドル。
成長ドライバー
近年の財務トレンドを見ると、売上高は横ばいに近い推移を見せつつも、利益面での改善が顕著です。特に最新のFY2025において、純利益が前年比で55.5%増加している点は注目すべき成長要因です。
営業利益率もFY2023の9.4%からFY2025の12.1%へと上昇しており、事業構造の最適化が進んでいるとみられます。ROEも同期間で4.3%から12.1%へと大幅に向上しており、収益性の改善が加速しています。
リスク
同社の事業は、金融機関や中小企業との広範な提携関係に支えられていますが、決済やデータ管理といった重要領域を扱うため、技術革新への対応が求められます。また、決済システムのセキュリティやコンプライアンスへの対応は、事業継続における重要な要素となります。
特定のセグメントにおける依存度や、マクロ経済の変化による中小企業の支出動向の変化も、将来の業績に影響を与える可能性があります。特に決済インフラのデジタル化の進展は、既存のビジネスモデルに対する継続的な適応を要求します。
競合
同社は、決済システムやデータソリューション、印刷サービスといった複数の市場において競合他社と対峙しています。特にB2B決済や金融機関向けサービスにおいては、信頼性と技術力の両立が競争優位性を築く鍵となります。
多様な顧客層(中小企業から多国籍企業まで)に対応する幅広いポートフォリオを持つことで、特定の競合に対する耐性を高めています。しかし、テクノロジー主導のソリューション提供においては、常に競合他社の技術革新に対する迅速な対応が求められる環境にあります。
バリュエーション
現在の市場データに基づくと、同社の株価は23.79ドル、時価総額は約11億ドル(1,104百万USD)となっています。PERは10.85倍、PBRは1.56倍と、市場における評価は安定した水準にあります。
また、配当利回りは4.07%となっており、投資家に対して一定の還元が行われていることが確認できます。これらの指標は、同社の安定した事業基盤と、近年の収益性向上を反映した評価を反映しているものとみられます。