
事業モデル
同社は米国および国際的な自動車アフターマーケット向けに、交換部品やアップグレード部品を提供しています。事業はライトデューティ、ヘビーデューティ、スペシャリティビークル(特殊車両)の3つのセグメントに分かれています。
提供製品は多岐にわたり、エンジン、アンダーカー、ステアリング、サスペンション、ボディ、エレクトロニクス、ハードウェアが含まれます。これらは、DORMANやHELP!、SuperATVなど複数のブランドを通じて、小売店や卸売業者、専門市場へ供給されています。
KPI
最新の会計年度(FY2025)において、同社は売上高2,130,319,000 USD(=21.3億ドル)を達成しています。この期間の営業利益率は16.7%に達しており、効率的な運営が示唆されます。
また、同期間のROEは13.8%を記録しています。現金および現金同等物は131,982,000 USD(=1.3億ドル)を保有しており、安定した財務基盤を維持しています。
業績推移
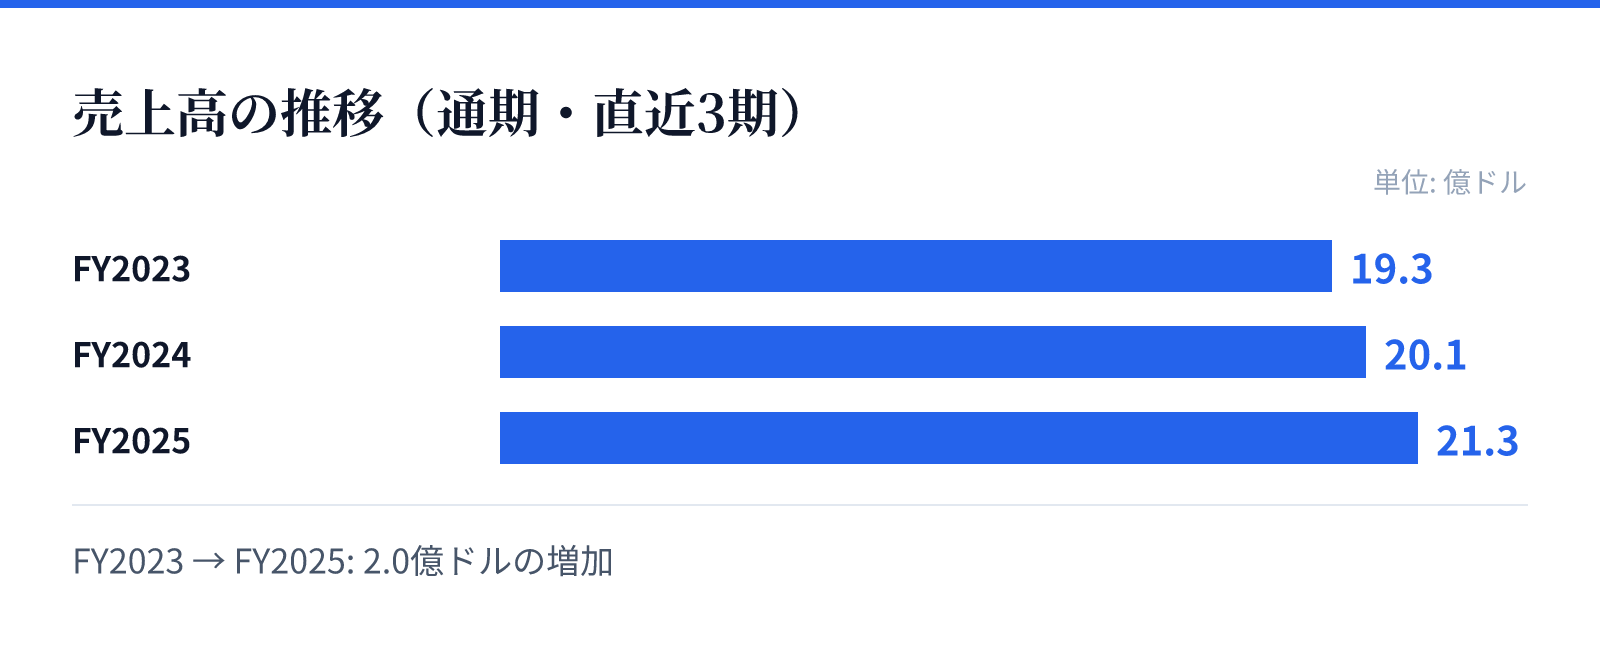
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は19.3億ドル。
FY2024の売上高は20.1億ドル。
FY2025の売上高は21.3億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の1,929,788,000 USD(=19.3億ドル)からFY2025の2,130,319,000 USD(=21.3億ドル)へと着実に増加しています。最新のFY2025では、売上高が前年比(YoY)で6.0%増加しました。
利益面でも成長が見られ、FY2025の純利益は前年比で7.5%増加しています。営業利益率もFY2023の11.1%からFY2025の16.7%へと上昇しており、収益性の改善が顕著です。
リスク
同社の事業は自動車アフターマーケットに深く依存しており、自動車市場の動向や部品需要の変動が直接的な影響を及ぼす可能性があります。特に、特定のブランドや製品カテゴリーにおける需要の変化は、売上高に影響を与える要因となります。
また、国際的な市場への展開を含んでいるため、各地域の規制や物流コストの変動も考慮すべき要素です。供給網の安定性と、多様な製品ラインナップの維持が持続的な成長の鍵となります。
競合
同社は、DORMANやHELP!、Dayton Partsなど複数のブランドを保有しており、幅広い製品ラインナップで競合他社と差別化を図っています。これらのブランドは、卸売業者や小売店、専門市場など多岐にわたるチャネルを通じて展開されています。
特に、OE FIXソリューションや特殊車両向けの製品など、特定のニッチな市場にも対応する製品群を展開しています。多様なブランド戦略と広範な製品ポートフォリオが、競争の激しい自動車部品市場における優位性を支えています。
バリュエーション
最新の市場データに基づくと、同社の株価は128.018 USD、時価総額は約38.9億ドル(3,890百万USD)となっています。PERは18.33倍、PBRは2.57倍と算出されています。
これらの指標は、同社の成長性と市場での評価を反映しています。現在のバリュエーションは、安定した収益成長と高い営業利益率を背景とした評価に基づいているとみられます。