
事業モデル
同社は、レジャー目的地や主要なゲートウェイ市場に焦徴した、地理的に分散されたホテルポートフォリオを所有する不動産投資信託(REIT)です。現在、34の高品質なホテルと9,400の客室を保有しています。
運営面では、世界的な主要ブランドファミリーと、ライフスタイルセグメントにおける独立系のブティックホテルの両方を戦略的に組み合わせています。2004年に設立され、米国ベセスダに拠点を置いています。
KPI
直近の財務データによると、FY2025の売上高は1,120,491,000 USD(=11.2億ドル)を記録しています。この期間の営業利益率は14.4%に達しており、効率的な運営が行われていることが示唆されます。
また、同期間のROEは7.0%となっており、前年度の3.0%から大幅に改善しています。手元資金として、105,980,000 USD(=1.1億ドル)の現金および現金同等物を保有しています。
業績推移
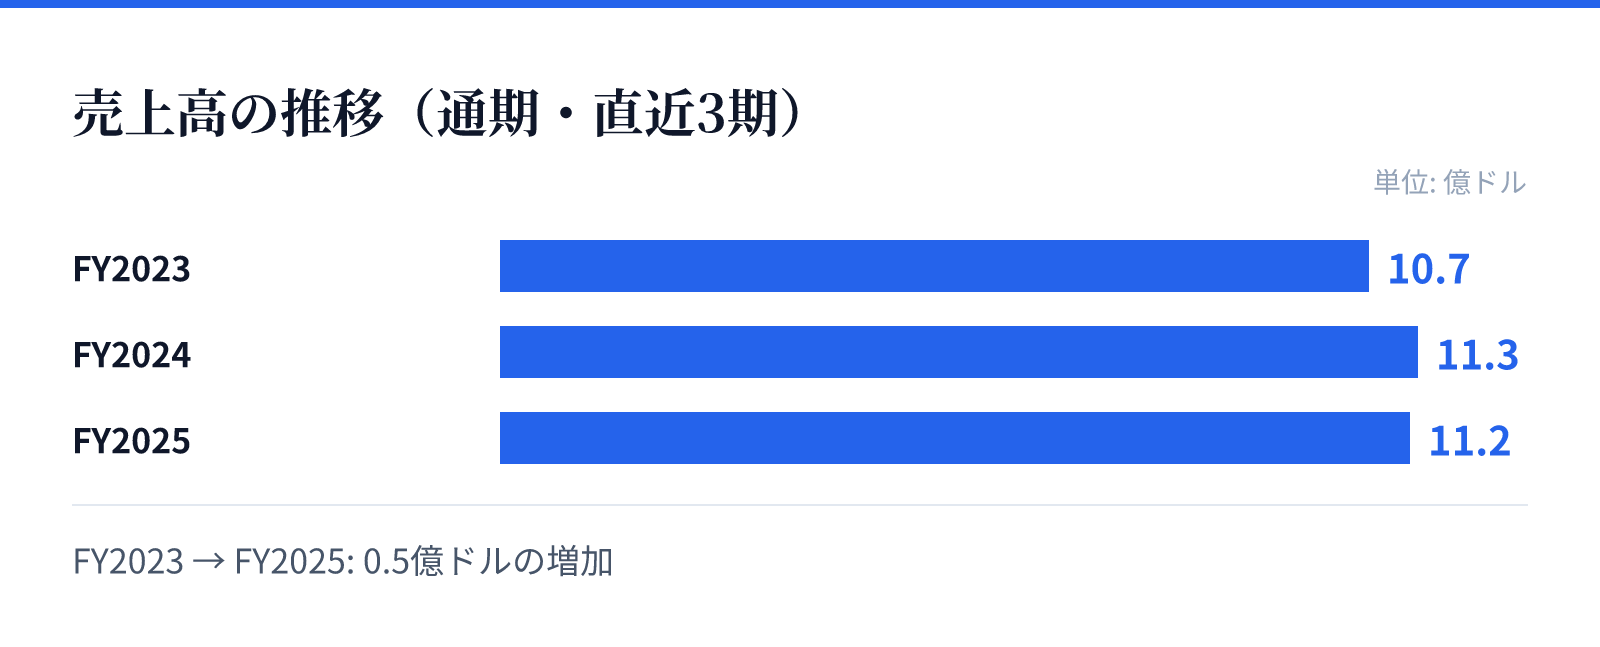
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は10.7億ドル。
FY2024の売上高は11.3億ドル。
FY2025の売上高は11.2億ドル。
成長ドライバー
財務トレンドの推移を見ると、売上高はFY2023の1,074,867,000 USD(=10.7億ドル)からFY2024の1,129,883,000 USD(=11.3億ドル)へと増加しています。FY2025の売上は前年比でわずかに減少したものの、純利益は前年比で111.1%と急増しています。
この純利益の急増は、運営効率の向上や特定の事業セグメントでの成功を反映しているとみられます。特に営業利益率がFY2024の12.7%からFY2025の14.4%へ改善している点が注目されます。
リスク
レジャー目的地やゲートウェイ市場に特化したポートフォリオを持つため、観光需要や交通の動向に業績が左右される可能性があります。また、複数のブランドと独立系ホテルの両方を管理するため、ブランド管理の複雑性が生じる可能性があります。
特定の地域に集中するポートフォリオは、地政学的リスクや地域固有の経済状況の影響を受けやすい側面があります。しかし、地理的な分散を図ることで、特定の地域におけるリスクを緩和する戦略をとっています。
競合
同社は、世界的なブランドと独立系ブティックホテルの両方を展開することで、多様な顧客層へのアプローチを可能にしています。このハイブリッドな戦略は、競合他社との差別化要因となっています。
ライフスタイルセグメントにおけるブティックホテルの存在は、独自のブランド体験を求める層を取り込むための重要な要素です。また、主要なゲートウェイ市場での強固なポジションが、競合に対する優位性を支えています。
バリュエーション
現在の市場データにおいて、同社の株価は12.745ドル、時価総額は約26.2億ドル(2,617百万USD)となっています。PERは17.69倍、PBRは1.71倍と算出されています。
配当利回りは3.43%となっており、投資家に対して一定の分配が行われていることを示しています。これらの指標は、同社の資産価値と将来の収益予測に基づいた市場の評価を反映しています。