事業モデル
同社は、米国内の長期介護施設(LTCF)の入居者を対象とした、テクノロジーを活用した薬剤管理サービスを提供しています。個別化された臨床対応、薬剤の調剤、および管理能力を組み合わせ、高齢者向け住宅や行動健康施設などの低重症度施設に特化したサービスを展開しています。
独自のプラットフォームを通じて、地元の薬局が業務を計画・追跡・最適化するためのダッシュボードや、処方箋の誤りや漏れをリアルタイムで検知するルールエンジン技術を提供しています。また、各施設の月々の薬剤支出を分析するツールも提供しており、高度なデータ活用による運営支援を行っています。
KPI
直近の財務データにおいて、売上高はFY2023の10.5億ドルから、FY2025には14.5億ドルへと着実に増加しています。この期間中、売上高は前年比で17.9%の成長を記録しており、事業規模の拡大が確認できます。
利益面では、FY2024に営業利益率がマイナス5.1%に転落し、ROEもマイナス61.2%を記録する厳しい局面を経験しました。しかし、最新のFY2025では営業利益率が5.0%に回復し、純利益も黒字に転換しており、収益構造の改善が進んでいることが示されています。
業績推移
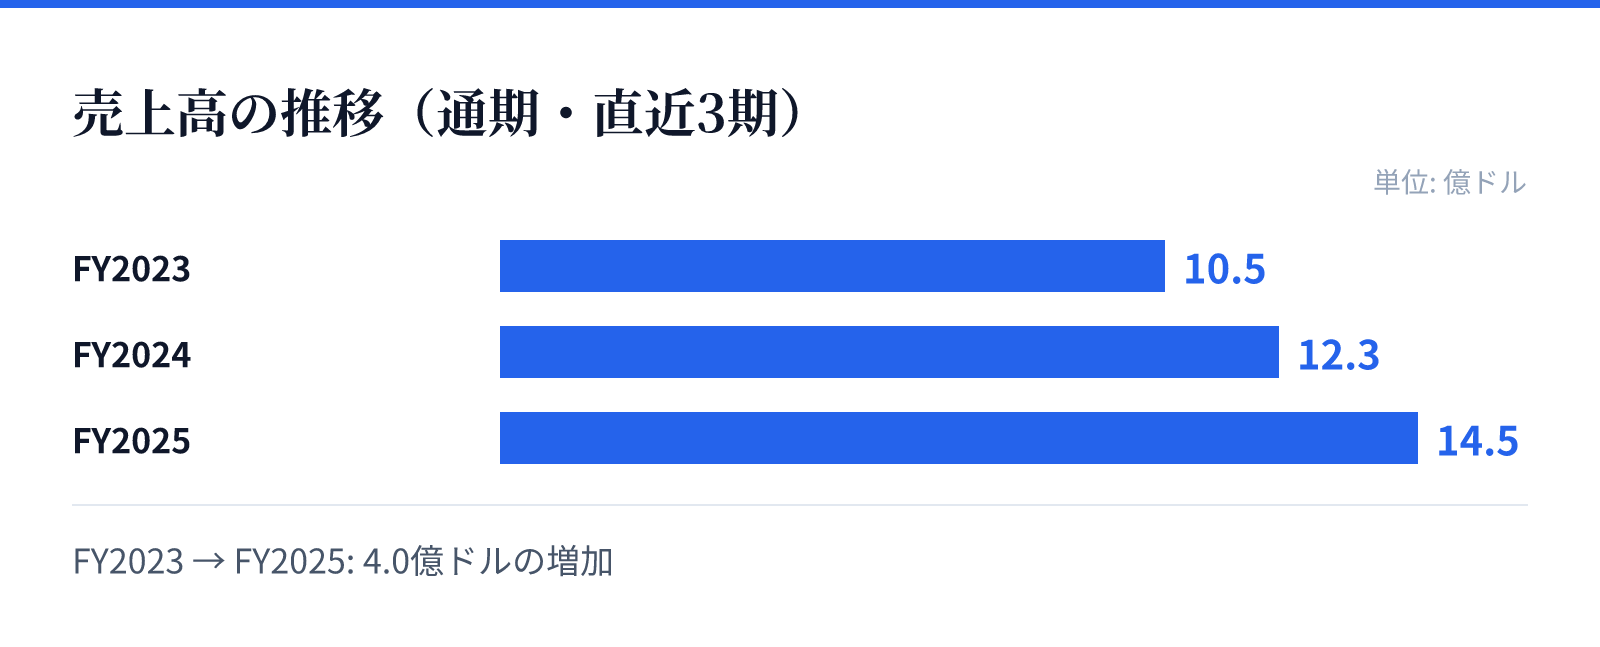
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は10.5億ドル。
FY2024の売上高は12.3億ドル。
FY2025の売上高は14.5億ドル。
成長ドライバー
成長の主な要因は、テクノロジーを統合した薬剤管理ソリューションの提供による、サービス提供範囲の拡大にあるとみられます。特に、データウェアハウスを活用したダッシュボードや、リアルタイムのルールエンジンを用いた処方確認システムが、顧客の利便性を高めています。
これらのツールは、地元の薬局の運営効率を向上させるとともに、施設側の薬剤支出の可視化を可能にします。こうした高度な分析機能の提供が、顧客の定着と、近年の売上高の継続的な増加を支える重要な要素となっています。
リスク
同社の事業は、医療・介護分野における複雑な規制環境に依存しており、規制の変更が運営コストやコンプライアンスに影響を与える可能性があります。また、薬剤管理という極めて正確性が求められる分野において、システムの不具合やエラーは重大なリスクとなります。
財務面では、FY2024に営業利益がマイナスに転落した経緯があり、収益性の安定化が課題となります。現在は黒字に転換していますが、今後の成長を維持するためには、技術投資と運営コストのバランスを最適化し続ける必要があります。
競合
同社は、高度な技術を駆使した薬剤管理の専門性を強みとしており、一般的な薬局サービスとの差別化を図っています。特に、データ分析やリアルタイムのルールエンジンを組み込んだ独自のシステムが、競合に対する優位性を構築しています。
しかし、医療・介護分野のサービス提供においては、同様のテクノロジーを導入する競合他社の存在も無視できません。独自のデータウェアハウスや分析ツールをいかに深化させ、顧客のスイッチングコストを高められるかが、競争優位を維持するための鍵となります。
バリュエーション
現在の市場データにおいて、同社の株価は37.3ドル、時価総額は約23.9億ドルとなっています。PERは36.60倍、PBRは10.81倍と算出されており、市場からは将来の成長性に対する期待が反映されているとみられます。
投資判断にあたっては、直近の黒字転換と売上高の成長トレンドを評価する必要があります。特に、FY2024の苦境から脱却し、FY2025で営業利益率の改善と純利益の黒字化を達成した点は、今後のバリュエーションを評価する上での重要な要素となります。