事業モデル
同社は、中規模のB2B企業を主な対象として、クラウドベースの顧客関係管理(CRM)プラットフォームを提供しています。このプラットフォームには、マーケティング、セールス、サービス、コンテンツの各ハブが含まれ、自動化や分析、顧客対応を支援する多機能なツール群で構成されています。
さらに、データ同期や自動化を支援するOperations Hub、B2B取引向けのCommerce Hub、そしてAIを活用した「breeze」などの高度な機能も提供しています。また、顧客の教育やトレーニング、カスタマーサクセス、パートナー開発などの専門的なサービスも提供しており、包括的なエコシステムを構築しています。
KPI
直近の財務データにおいて、売上高はFY2023の21.7億ドルからFY2025には31.3億ドルへと着実に増加しています。この期間中、営業利益率は-4.8%から0.4%へと改善しており、収益性の向上に向けた動きが見て取れます。
また、ROE(自己資本利益率)もFY2023の-12.3%からFY2025には2.2%へと改善しています。最新のFY2025では、売上高が前年比19.2%増、純利益が前年比892.0%増と、大幅な成長を記録しています。
業績推移
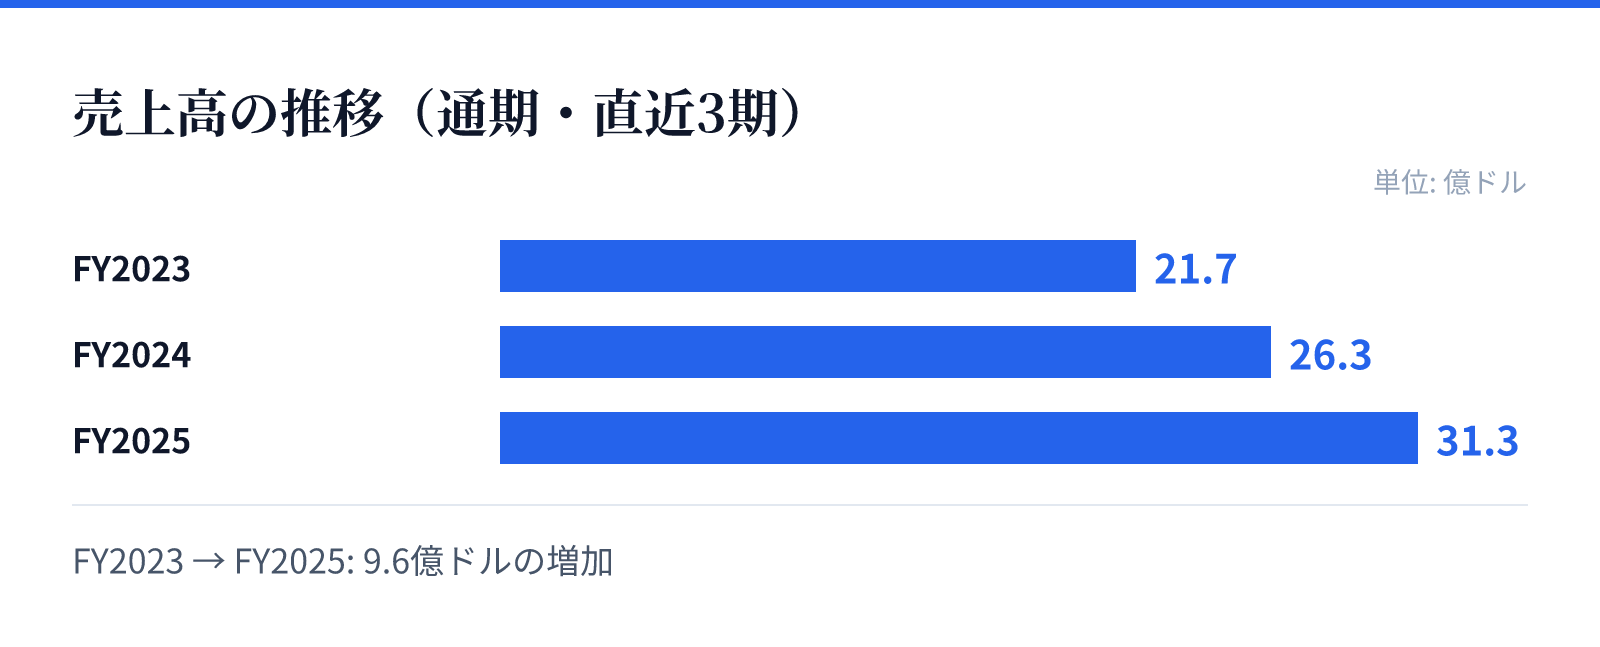
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は21.7億ドル。
FY2024の売上高は26.3億ドル。
FY2025の売上高は31.3億ドル。
成長ドライバー
成長の主な要因は、CRMプラットフォームへのAI機能の統合と、それによる顧客の生産性向上にあります。特に「breeze」シリーズは、AIによる洞察やコンテンツ生成、ワークフローの自動化を支援し、顧客の利便性を高めています。
また、マーケティングやセールス、サービスといった各ハブの統合的な提供により、顧客のエンゲージメントを高める構造となっています。これらの機能拡充と、中規模B2B市場における強固な基盤が、継続的な売上成長を支える要因となっています。
リスク
成長の過程において、営業利益率が依然として低い水準にあり、収益性の安定化が課題となります。過去数年間の推移を見ると、利益率の改善は進んでいるものの、依然として低い水準に留まっており、コスト構造の最適化が重要となります。
また、AI技術の急速な進化に伴い、提供するAI機能の優位性をいかに維持するかが重要となります。競合他社との差別化を維持するための継続的な技術投資と、顧客への価値提供の継続が求められる状況にあります。
競合
同社は、マーケティング、セールス、サービスといった多岐にわたる機能を統合したプラットフォームを提供することで、競合に対する優位性を構築しています。特に中規模B2B企業をターゲットとした包括的なソリューション提供が強みです。
AI技術の統合による自動化やデータ活用能力の向上は、競合他社との差別化要因となります。顧客のオンボーディングを支援する教育コンテンツやパートナープログラムの展開も、顧客の囲い込みと競争優位の維持に寄与しています。
バリュエーション
現在の市場データにおいて、同社の株価は237.69ドル、時価総額は約122億ドルとなっています。PERは85.37倍、PBRは7.32倍と算出されており、高い成長期待が織り込まれていることが伺えます。
投資判断にあたっては、高いPERを正当化する成長率の持続性と、AI統合による収益性のさらなる改善が焦点となります。現在の評価は、将来的な市場シェア拡大と、AIによる付加価値の向上を反映した水準となっています。