事業モデル
同社はファイバーレーザー、ファイバーアンプ、ダイオードレーザー、およびそれらを用いたレーザーベースのシステムを開発・製造・販売しています。製品群には、緑色や紫外線波長のハイブリッドファイバー固状態レーザーや、高エネルギーパルスレーザー、多波長・可変レーザーなどが含まれます。
さらに、光ファイバー供給ケーブルやビームスイッチ、加工用ヘッド、冷却装置などの周辺機器も提供しています。また、ハンドヘルドのレーザー溶接システムや、医療技術向けの高精度レーザーシステム、ロボット溶接ソリューションなど、特定の用途に特化した製品も展開しています。
KPI
最新の会計年度(FY2025)において、同社は売上高1,003,777,000 USD(=10億ドル)を記録しており、前年比で2.7%の成長を見せています。この期間の営業利益率は2.3%となっており、純利益は黒字へと転換しました。
過去の推移を見ると、FY2023には売上1,287,439,000 USD(=12.9億ドル)と営業利益率18.0%を達成していましたが、FY2024には売上977,134,000 USD(=9.8億ドル)に減少し、営業利益率も1.5%まで低下しました。直近の財務状況では、売上の回復と収益性の改善に向けた動きが見て取れます。
業績推移
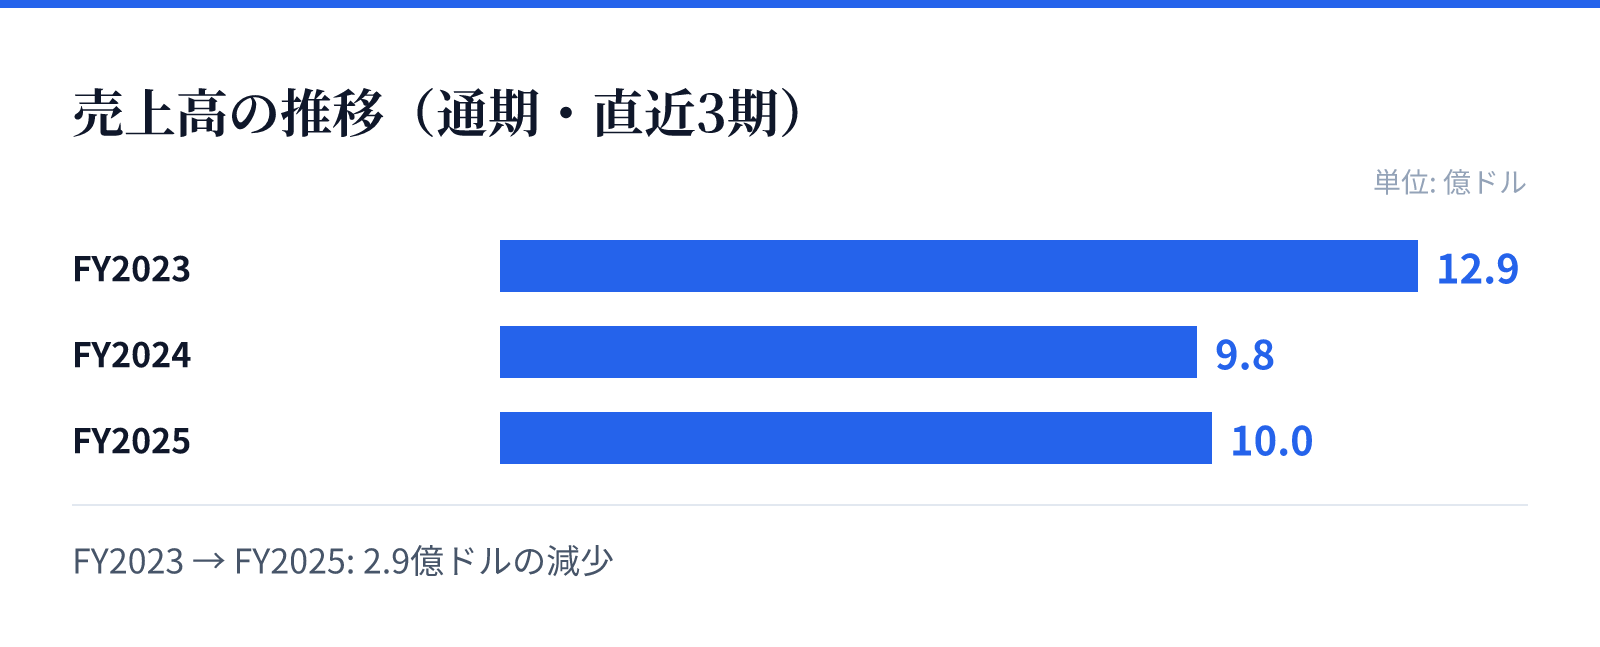
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は12.9億ドル。
FY2024の売上高は9.8億ドル。
FY2025の売上高は10.0億ドル。
成長ドライバー
同社の成長は、自動車、消費財、医療機器、エネルギー、マイクロエレクトロニクスといった多岐にわたる産業分野への広範な展開に支えられています。特に、高度な加工技術を必要とする製造現場や、精密な加工が求められる医療分野での需要が重要です。
また、製品ラインナップに多様なレーザー技術や、自動化ソリューション、ロボット溶成システムが含まれていることが強みです。これらの技術は、製造工程の高度化や自動化が進む市場において、重要な役割を果たすとみられます。
リスク
直近の財務推移において、FY2023からFY2024にかけて売上高が減少したことや、営業利益率が大幅に低下したことが課題として挙げられます。この期間のROEも9.1%から-9.0%へと低下しており、収益性の不安定さが課題とみられます。
一方で、FY2025には売上高が前年比で増加し、純利益が黒字に転換したことはポジティブな動きです。しかし、依然として営業利益率は2.3%と低水準にあり、今後の収益性の安定化と成長の持続性が注視されるポイントとなります。
競合
同社は、製造、自動車、医療、エネルギー、航空宇宙、防衛など、非常に広範な市場セグメントに製品を提供しています。これらの分野では、高度なレーザー技術と信頼性の高いシステムが求められるため、技術的な優位性が重要となります。
製品の販売は、直接販売チームのほか、独立した販売代理店やディストリビューターを通じて行われています。多様なエンドユーザーやシステムインテグレーターとの関係構築が、競争の激しい市場におけるシェア維持の鍵となります。
バリュエーション
最新の市場データに基づくと、同社の株価は76.53ドル、時価総額は約32.5億ドル(3,248百万USD)となっています。PERは119.58倍と、現在の市場評価において高い期待値が反映されている水準です。
PBRは1.53倍となっており、資産に対する評価は比較的安定した範囲にあります。投資判断にあたっては、高いPERの背景にある成長期待と、直近の黒字転換を含む業績回復の推移を精査する必要があります。